去年冬天我家蓝猫突发尿闭,蹲在猫砂盆里嗷嗷叫,凌晨两点往宠物医院冲,一通检查加导尿,结账的时候小票打出来七千八。那时候我刚买宠物保险没满一周,盯着条款上的30天疾病等待期,站在医院大厅连叹气都没力气。
掏这笔钱我倒也掏得出来,但那种“我怎么就没早搞清楚规则”的懊恼,到现在还记得。今天就把我摸清楚的东西说给你听,别踩我踩过的坑。
先搞懂:你最容易踩的几个宠物保险误区
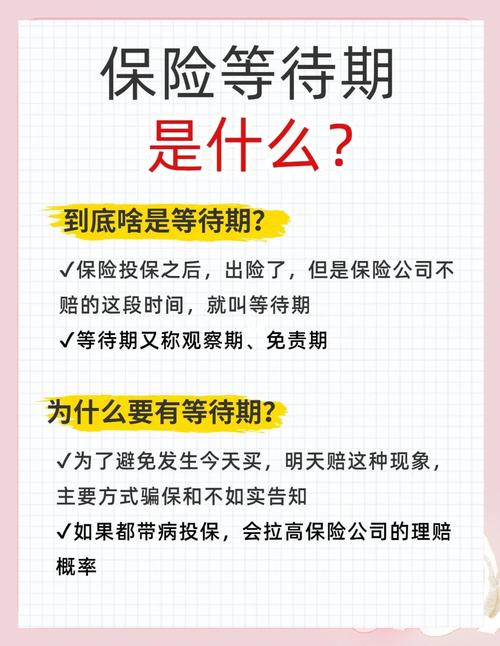
第一个坑就是等待期。很多人买的时候根本没注意这回事,以为买完第二天就能用,哪有这么好的事。
目前市面上的宠物保险,一般意外的等待期是1-3天,疾病的等待期大多是30天,少数甚至更长。说白了就是防止你已经知道毛孩子生病了才来买保险骗保,所以设置了这段不赔的时间。我去年就是正好卡在这个节点,一分钱没报,全掏的腰包。
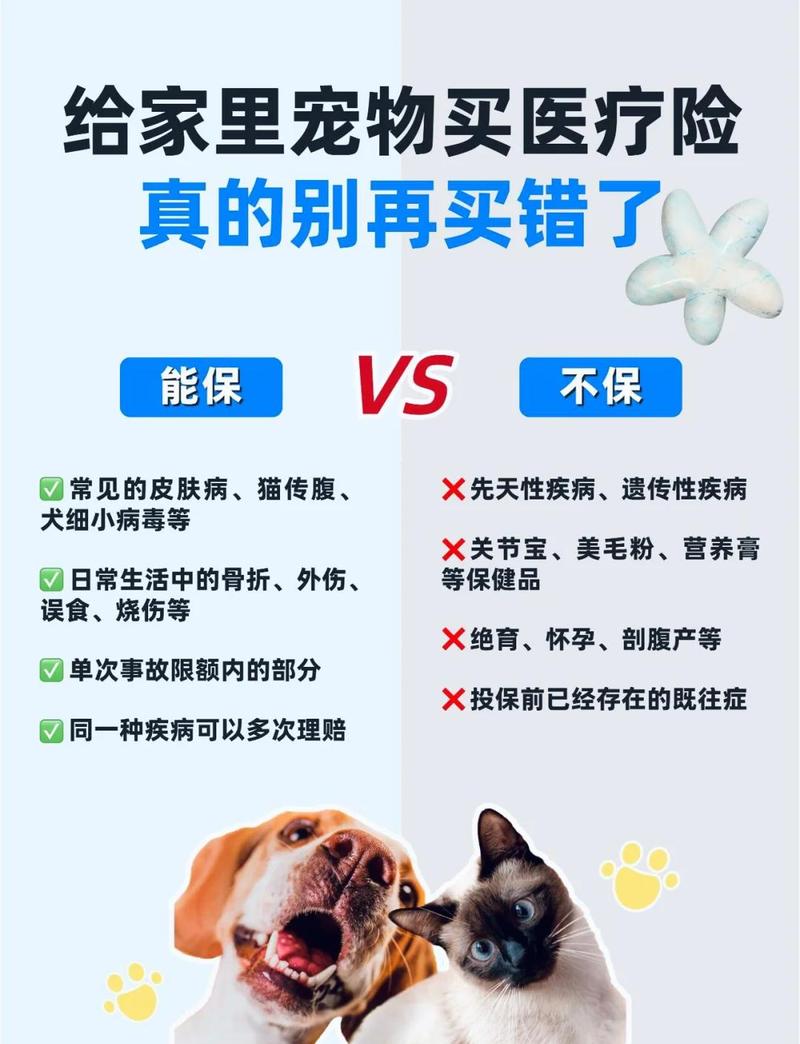
第二个坑,不是所有病都能赔。先天性疾病、遗传病,买保险之前就有的旧病,基本都在除外责任里。我身边有朋友,狗小时候得过犬瘟,治好了之后买保险,后来犬瘟后遗症出问题,去理赔直接被拒了,就是因为这个病是买保险之前就有的。
第三个坑,不出门就不需要买?我家猫一年到头除了打疫苗根本不出门,不还是照样得尿闭?谁能想到它哪天好奇啃了家里的绿植,或者偷跑出去摔了,或者年纪大了得个慢性病呢?意外和病,从来都不分出门不出门。
买之前一定要核对的几个核心细节
说实话,不用把几十页条款全看完,重点看这几个地方就行,十五分钟就能摸清楚。
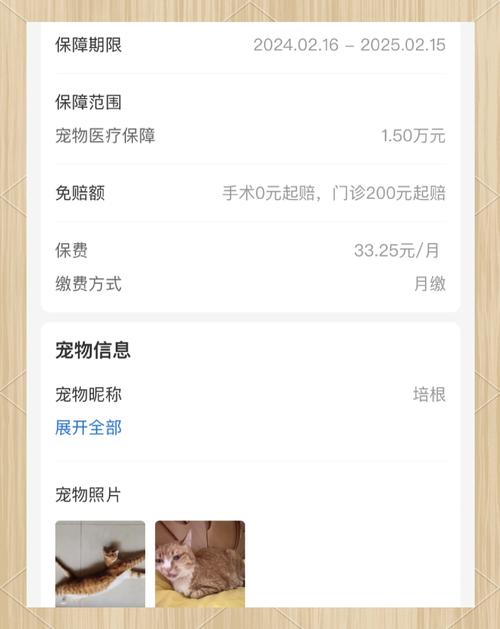
第一个,免赔额和赔付比例。这是最容易玩文字游戏的地方。很多产品吹“最高赔付百万”,听起来很牛,实际是每次都有绝对免赔额,比如每次都要扣掉500块不赔,剩下的再按60%赔,算下来你看个一千块的病,只能报三百,跟没报差不了多少。还有的是比例很低,超过一定额度才拉高比例,一定要看清楚实际的赔付规则。
第二个,慢性疾病能不能长期赔。如果毛孩子得了糖尿病、慢性肾衰这种需要长期吃药治疗的病,很多保险第一年给你赔了,第二年续保时直接把这个病除外了,以后再治就不赔了。这点对年纪大的毛孩子尤其重要,别等需要用的时候才发现用不了。
第三个,看清楚限额。是单次限额还是年度限额?有的产品年度限额写着十万,单次看病最多只给赔两千,真要做个大手术,花个一两万,一半都报不回来,这不坑人吗。
如果是新手养第一年,还可以优先选带绝育、疫苗责任的产品,算下来第一年的保费基本能赚回来,相当于白嫖一个兜底保障,不香吗。
到底要不要买宠物保险?
不过话说回来,真不是所有人都需要买。
如果你家里随时能拿出几万块的备用金,就算毛孩子得个大病要花几万,你眼睛不眨就能掏出来,那买不买真无所谓,全看你自己心情。
可如果你跟我一样,只是普通打工人,存款不多,真要一下子掏几万出来给毛孩子治病,会影响好几个月的生活质量,那买一份真的很有必要。说白了就是花几百块买个兜底,真出事了不用在“救不救”“花不花”这种问题上纠结,不用做那种让你后悔一辈子的选择。
我见过太多人,因为没提前准备,最后只能眼睁睁看着毛孩子走,那种遗憾,比花多少钱都难受。
当然,买了也不是就万事大吉了。该做的驱虫疫苗,该给的合理饮食,该陪的运动,一样都不能少。保险从来都是防患于未然的兜底,不是帮你偷懒的工具。
说白了,养毛孩子一场,我们能做的,就是尽可能给它多留一点底气。真到那一步,我们问心无愧就够了。
作者|宠物
排版|宠物
审核|小准