2026-10-11 20:05:02
作者:
地产
上周六在南京奥体北门找朋友拿东西,旁边摆开的露天茶摊围了三四个中年人,茶缸子放着,烟味混着茉莉香飘过来,我路过的时候刚好听见一句,“我凑了二十万,明天就去银行提前还了”。
先算利息账:别光听别人说省,自己摸清楚底数
很多人说提前还肯定划算,因为少给银行利息。
这话不全对。
你得先看自己的还款方式,还有已经还了多少年。等额本金,越往后面利息越少,提前还其实差别不大。等额本息就更有意思了,这种方式每个月还的钱里,前面十年大部分都是利息,本金占比很少。要是你已经还了七八年了,现在才想着提前还,剩下要还的大部分本来就是本金,能省的利息真没你想的那么多。
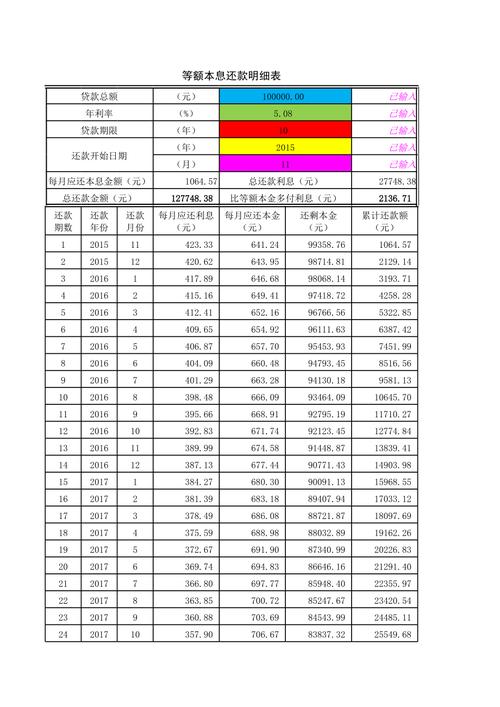 个人房贷等额本息还款进度表
很多人手机银行里都能查到自己的还款明细,翻出来看五分钟,比你问十个网友有用。
再算口袋账:活钱比省利息重要一万倍
说实话,我见过最亏的一件事,是前年认识的一个南京小伙子,为了提前还清房贷,把结婚的备用金、车的保养钱、甚至爸妈的养老备用金都凑进去了。结果没三个月,公司裁员,他在家待了半年,找不到工作,连物业费都交不起,想再抵押出来贷款,利率比原来高不说,审批还过不了。
欠着钱慌,没钱更慌。
你手里留个三到五年的生活费,再留出来应对突发情况的钱,剩下的闲钱拿去提前还,那没问题。要是砸锅卖铁全填进去,那真的是捡芝麻丢西瓜。更何况,要是你手里的钱能买到稳定收益超过你房贷利率的理财,那你犯得着急着还吗?
 普通家庭应急备用金分配表
别跟我说什么房贷是杠杆,要消灭杠杆,普通人的低息房贷,那是给你留的缓冲,不是你的仇人。
这些情况,真别瞎凑钱提前还
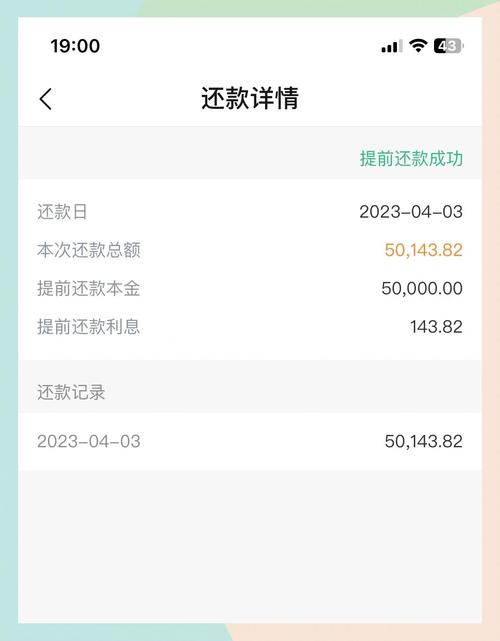 这些情况,真别瞎凑钱提前还
合同要求提前还要收违约金,还款还没满约定年限的,先忍忍。好多银行要求还款满一年才能免违约金,算下来大几千,犯不着白花这个钱。
用公积金贷款的,别还。现在公积金利率才三点多,你去哪里找这么便宜的长期贷款?留着钱干什么不好。
你还有其他高息负债的,比如信用卡分期、消费贷,年利率都快十个点了,先还那些,别先碰房贷。
手里拿不出一年生活费的,别碰。闲钱才用来提前还贷,救命钱不行。
不过话说回来,要是你房贷利率当初买在高点,超过五个点,手里闲钱一堆,没什么好的投资方向,还完贷之后手里还有足够的备用金,那提前还了就是划算。还有那种天生欠不了钱,欠着房贷每天睡不着觉的,那就还。心里舒服比什么都值钱,对吧?
今晚回家,翻出你的贷款合同,先看看提前还贷的规则,再打开你的银行APP看看你的还款明细。算完自己的账,再做决定。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:楼下茶摊聊出来的问题:提前还贷是否划算
文章链接:https://m.lfdjt.com/p/dichan/a/9003.html