2026-10-11 19:13:57
作者:
地产
上周陪刚落户南京的学弟去河西看盘,签贷款意向书的时候,银行客户经理把两张A4纸推过来,问他选哪种还款方式。学弟盯着两张纸看了五分钟,转头问我,这俩到底啥意思?
每个月拿出来的钱,一开始就不一样
等额本息,说白了就是每个月给银行的钱数不变。每个月还款额固定,不管你工资涨没涨,银行每个月到点就扣这么多,好记,也方便你做每个月的开销计划。
等额本金不一样。每个月还的本金是固定的,利息越算越少,所以你每个月要还的总钱数,会跟着降。一开始还得多,几年之后慢慢降下来。
同样贷100万30年,等额本息每个月可能四千三不到,等额本金第一个月要还五千五,差了一千多。对吧?
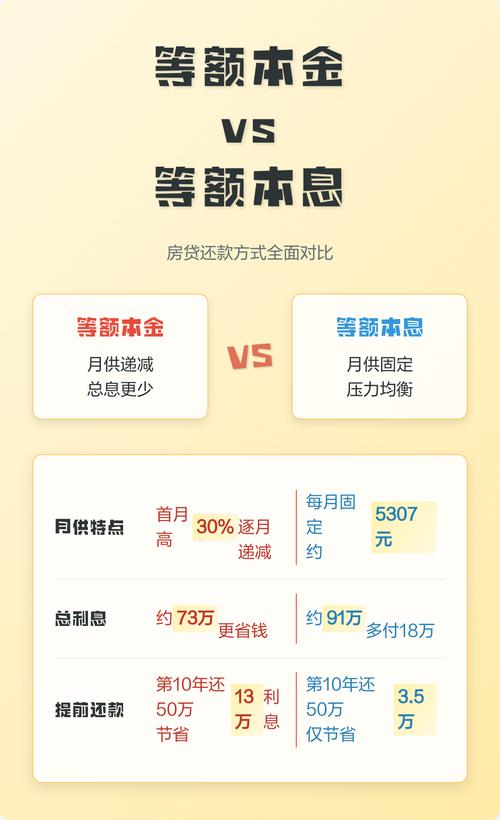 南京房贷等额本息等额本金月还款对比表
差的那几十万利息,到底差在哪
很多人一对比总利息,直接懵了。同样贷100万30年,等额本金总利息比等额本息少几十万,瞬间觉得选等额本息就是给银行送钱。
其实啊,这个利息差,本来就是你自己省出来的。因为等额本金,你每个月还的本金比等额本息多,相当于提前把欠银行的钱还给了银行,银行收利息的本金少了,总利息自然就少了。
你一开始多掏出去的钱,可不是大风刮来的。放到现在的南京,每个月多掏一千五,一年就是一万八,十年就是十八万,这钱拿来给车加油,给小孩报兴趣班,不香吗?
说实话,银行从来不会做赔本的买卖,没有哪个更好,只有哪个更适合你。
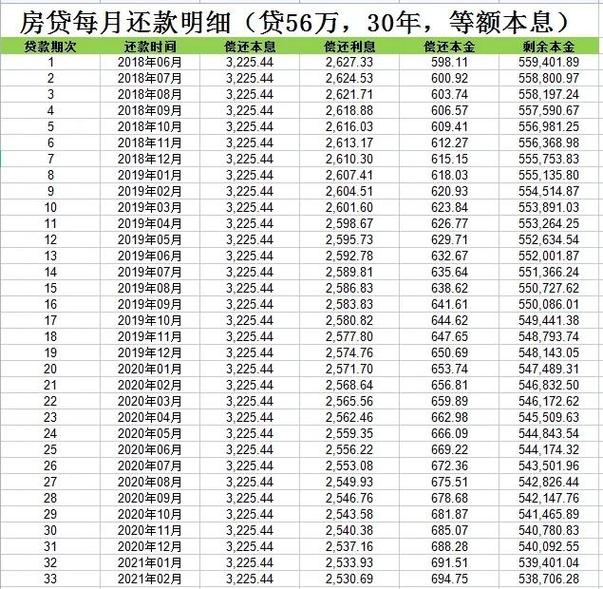 南京商业房贷还款试算表
选不对,只会给自己添堵
 选不对,只会给自己添堵
网上一堆人说等额本金划算,只有没钱的人才选等额本息。扯。
我去年在仙林碰到一对刚需小夫妻,凑完首付口袋里只剩三万块备用金,男孩子硬要选等额本金,说三十年能省二十万利息,结果每个月比等额本息多还两千二,两个人每个月工资加起来才一万五,还完贷款去掉房租,剩不下三千块,连去超市买水果都要挑打折的。
过了不到半年,两个人过来问能不能改还款方式,折腾一大圈,才改成等额本息,何苦呢。
如果你是手里闲钱够多,每个月多掏几千不影响生活,还打算十年之内提前结清贷款,那选等额本金没问题。如果你是刚工作没几年,凑首付已经掏空了六个钱包,每个月还要留钱养孩子养车,那选每个月固定扣款的等额本息,没毛病。
对吧?谁过日子还不图个安稳?你本来压力就大,非要为了几十年后那点利息,把现在的日子过成苦行僧,犯不上。
明天要去签贷款合同的话,今天晚上先打开工资卡,算一算你每个月除去固定开销,能稳定拿出来多少钱还贷款。别盯着那串总利息数字,乱了自己的节奏。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房办贷款,搞懂等额本息和等额本金的区别才不亏
文章链接:https://m.lfdjt.com/p/dichan/a/8990.html