2026-10-08 15:11:13
作者:
地产
前阵子陪准备结婚的小老弟去南京燕子矶看新房,算到贷款那一步,置业顾问笔尖一顿,问了句。小老弟当场卡壳,转头就往我这看。
每个月进账出账,差得真不少
说白了,就是银行算利息的逻辑不一样。
等额本息,每个月给银行的钱,从第一个月到最后一个月,数儿一模一样。好记,也好规划每个月的开支,适合怕麻烦的人。
等额本金呢?每个月固定还一笔本金,利息跟着剩下没还的本金走。所以第一个月还的最多,之后每个月一点点往下掉,越还越轻松。
如果是同样的贷款额度、同样的贷款年限,等额本金总的利息确实要比等额本息少出几十万。
很多人看到这,拍板就选本金了。别急啊。
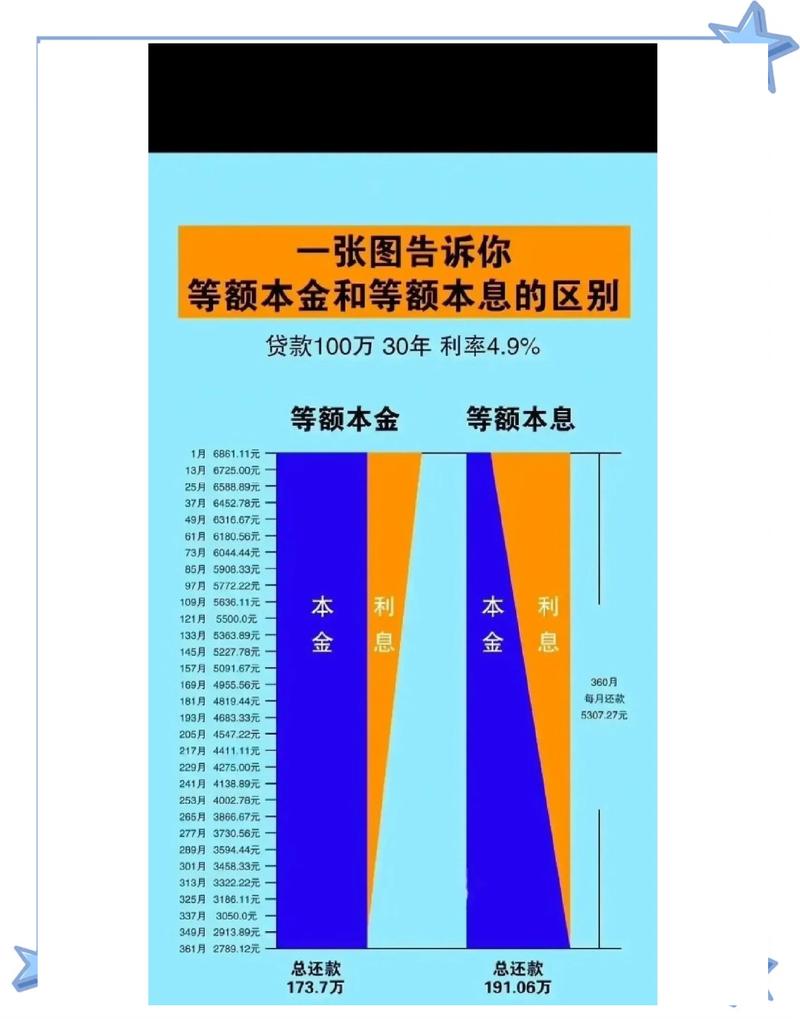 南京商业房贷等额还款对比计算表
总利息少,不等于适合你
说实话,我见过太多人被网上的“省钱攻略”忽悠瘸了。上来就说等额本金才是聪明人选的,选本息的都是给银行白送钱。
我就问一句。你刚工作五六年,每个月到手一万二,选等额本金第一个月要还八千,去掉社保房租吃饭,剩下的钱够不够谈恋爱?够不够给未来的孩子攒奶粉钱?
真没必要。为了省几十年后的几十万利息,硬生生把头三五年的日子过成紧巴巴的,连换个工作都不敢,生病了不敢请假,出去吃顿火锅都要算半天,这账算过来,真的划算吗?
不过话说回来,如果你本来就是高薪阶层,手里现金流稳得很,本来就打算提前个十年八年还清贷款,那选等额本金确实没毛病。没人说它不好,只是别硬撑着选。
适合自己的节奏才最重要。
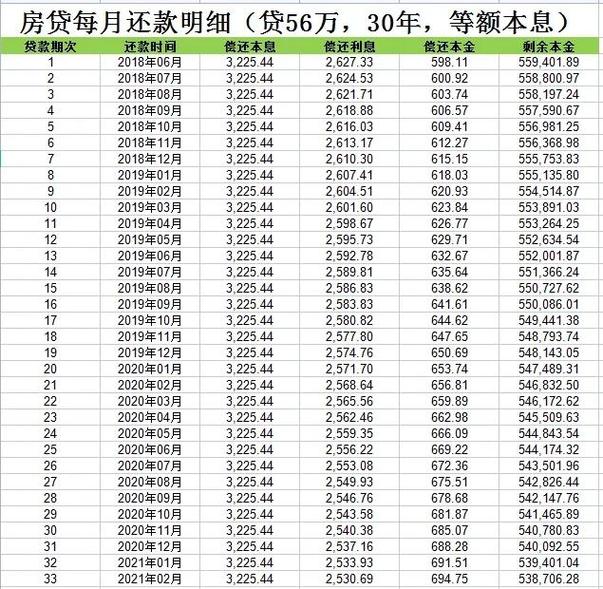 30年房贷等额本息还款趋势图
签合同前,别忘多问这一句
 签合同前,别忘多问这一句
很多第一次买房的人不知道,不是所有银行都允许你还款中途改还款方式的。
有的银行你签了合同,选了啥就是啥,哪怕后来你收入翻了倍,想换成等额本金省利息,都改不了。
所以你坐下来签合同之前,别光对着那几张纸算来算去,多开口问一句,之后能不能提前还款?能不能调整还款方式?规则都以你贷款银行的最新要求为准,别不好意思。
我见过不少人,买完房涨了工资,想调整都调不了,只能憋着。
哪有什么标准答案。你手里有多少钱,每个月能拿多少钱出来还贷,未来一两年有没有大的开支计划,这些才是你选的依据,不是网上那篇标题党口水文能给你的。
下次去售楼处算贷款,先掏出手机,记好你每个月固定要花的钱,剩下的,再看你能接受多少月供。就这么简单。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房贷款必看:聊聊等额本息和等额本金的区别
文章链接:https://m.lfdjt.com/p/dichan/a/7833.html