2026-10-08 16:01:56
作者:
地产
上周六在南京河西万达楼下排队买奶茶,旁边一对刚买了房的小夫妻吵得声音都压不住。女的说要把攒的十万块拿出来提前还贷,男的说留着炒股今年能翻半番,谁也说服不了谁,扭头问我怎么看。先算清楚你手里的账,别跟风
别人提前还贷省了钱,不代表你提前还也划算。核心就看一件事:你的房贷利率,比你能拿到的稳健理财利率高多少。
如果你当年买房抢在最高点上车,商贷利率摸到了5.8%甚至6%以上,现在手里的闲钱存一年定期才不到2%,这种情况下不用犹豫,闭着眼还都划算。
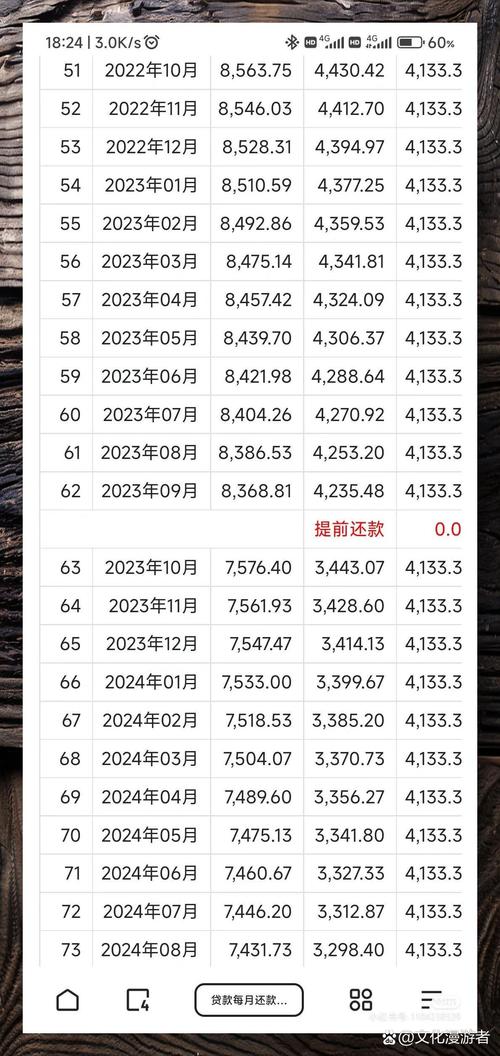 个人住房贷款提前还款利息计算表
反过来,你当初买房拿到了利率折扣,实际执行利率才4%甚至更低,那真没必要急着还。现在市面上找个靠谱的大额存单,收益也差不了多少,犯不着把所有钱都砸进去套死。
还有很多人搞不清自己的还款方式,等额本息还了五六年以上,你每个月交的钱大部分已经是本金了,利息没剩下多少,这时候提前还,省不了几个铜板。等额本金同理,还了超过一半还款年限的,也没多大意思。
说实话我见过不少人,就是单纯觉得欠银行钱不舒服,哪怕省几百块也要提前结清。那你开心就好,毕竟情绪价值也是价值。但论划算,真不沾边。
别拿现金流赌运气,刚需口袋得留余粮
去年南京排队提前还贷的人快把银行门槛踩破了,今年开春我就听到好几个后悔的。有个在互联网公司上班的小伙子,把攒了八年的二十多万积蓄全砸进去提前还款,本来想每个月少还一千多,结果没两个月被裁了。房贷倒是清了一半,连交房租找工作的钱都拿不出来,急着做经营抵押套钱,利率比原来的房贷还高一个点,图啥啊。
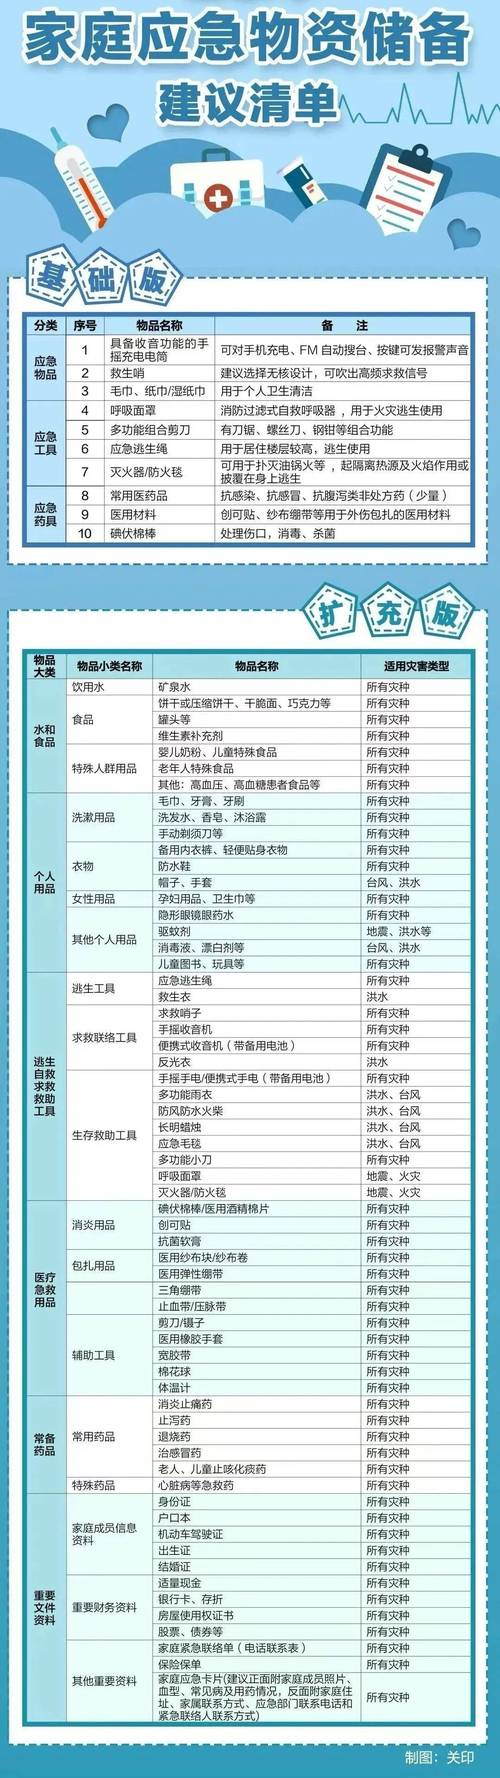 普通家庭应急资金储备参考图
不过话说回来,要是你手里的钱本来就是放着吃灰,三五年也用不上,稳健收益又比房贷利率低,那为啥不提前还?每个月白给银行交几千利息,那不叫存钱,那叫给银行打工。
刚需家庭最忌讳的就是倾囊而出,不管你觉得提前还贷多划算,手里怎么也得留够一年到两年的生活费,覆盖失业、生病这类突发状况,留好后路再谈划算不划算。
银行藏的小坑,你得绕着走
 银行藏的小坑,你得绕着走
现在不少银行没那么痛快让你提前还贷。有的要收违约金,少则一个月利息,多则好几个点,你得先问清楚,算一算违约金和省的利息哪个多,别忙活半天给银行交了手续费。有的更过分,直接给你排三四个月的队,本来想省利息,结果排到年底,大半年的利息又白交了,你说气人不气人。
还有一个90%的人都会选错的问题:提前部分还款的时候,银行给你两个选项,缩短还款年限,月供基本不变,或是减少月供,还款年限不变,选哪个?
别选减少月供图轻松,一定要选缩短年限。算下来省的利息能差出几十万,尤其是你贷款额度高、年限长的,差的不是一点半点。
最后,如果你是纯公积金贷款,本身利率才3%出头,真没必要提前还。拿手里买个稳点的国债,收益都比它高,犯不着急着结清。
现在拿不定主意的,就拿张纸写三行:我的房贷利率是多少?我手里闲钱买稳健理财能拿多少收益?我留够应急的钱了吗?写完答案自己就出来了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:楼下奶茶店聊了半小时,终于搞懂提前还贷是否划算
文章链接:https://m.lfdjt.com/p/dichan/a/7849.html