上周我去南京仙林看一个朋友的新房,在售楼处沙发躲外面的秋雨,刚好听见旁边一对准备结婚的小情侣跟销售算贷款,脸都皱成一团。
销售问他们选哪种还款方式,两个人你看我我看你,都摇头说不知道,只刷到过网上说某一种更划算。销售笑了笑,默认给他们选了常用的那一种。
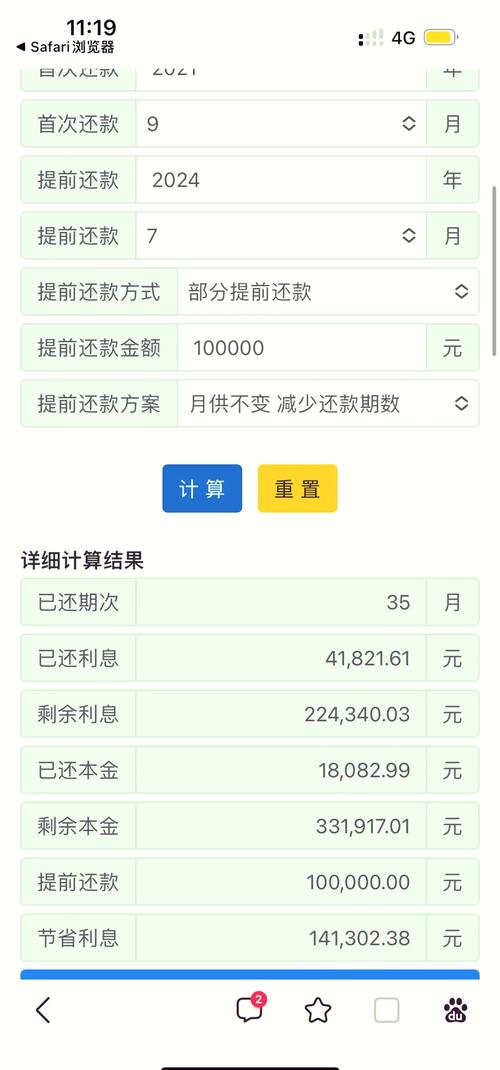
从没人把话掰碎了说
别听那些讲一堆公式的瞎忽悠,我给你掰碎了说。
等额本息,就是每个月你给银行的钱总数一模一样。刚开头的时候,这里面大部分是利息,少部分是本金,越往后,本金占比越来越高,利息越来越少。
等额本金呢,就是每个月你要还的本金是固定的,利息随着你剩下没还的本金减少而减少。所以第一个月月供最高,之后每个月往下掉,几十年下来,最后一个月可能只要还几百块。
说白了。一个是给你稳,每个月花多少钱固定,工资扣完心里有数,适合过日子。一个是开头累,往后越轻松,总利息算下来确实比前者少一点。
等额本息和等额本金的区别,本质就是还款节奏的不同,没有谁比谁好,也没有谁绝对坑人。
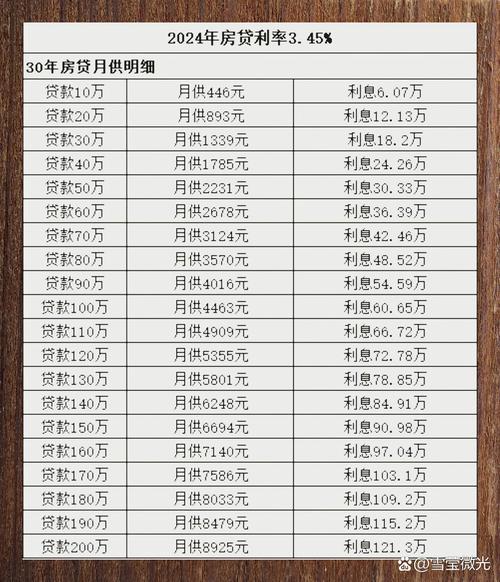
网上的老谣言,该破一破了
第一个说法:等额本金总利息少,所以一定要选它。
说实话,总利息少那是拿你早掏钱换的。你刚买房,首付掏了大半,装修要花钱,买车要花钱,将来生娃还要花钱,每个月硬多掏两三千给银行,把自己现金流卡得死死的,有意思吗?
我前年碰到一个小伙子,为了省几十万利息,硬选了等额本金,每个月比等额本息多还三千,头两年连跟朋友聚餐都不敢去,好不容易熬到今年,公司裁员,断供差点影响征信,哭着找银行改,折腾了快一个月才办好。
第二个说法:等额本息就是银行坑你多赚钱。
不过话说回来,人家银行开门做生意,本来就是赚利息的,两种方式都是按剩余本金计息,没坑你,只是你选了每个月固定额,银行自然按规则算息,没什么猫腻。
要是你用公积金贷款,本身利率就低得离谱,两种方式差的那点利息,其实一年下来也就一两顿火锅钱,犯不上纠结。具体利率以当地最新政策为准。
选对不选“省”,记这一句就够
如果你是刚需,工资刚好够花,还要留钱应对各种突发开销,选等额本息,没毛病。
如果你是首付付了大半,贷款本来就不多,或者你收入很高,不在乎每个月多掏几千,就想少给银行利息,选等额本金,也没问题。
别听网上那群站着说话不腰疼的,上来就劝你选这个选那个,日子是你自己过的,每个月要掏多少钱,只有你自己心里清楚。
明天要去签贷款合同的,今晚睡前打开你的工资卡翻一翻,算完再落笔。
作者|地产
排版|地产
审核|小准