2026-10-05 12:18:55
作者:
地产
昨天跟南京做了十年中介的老周吃鸭血粉丝,汤还没煮开呢,他手机就震个不停。
翻开来全是消息。都是熟客问提前还贷的。
这半年问的人真多,比去年多三倍都不止。
先算你自己的机会成本账
很多人当年高位站岗,房贷利率干到5.8%甚至6%,现在一看新房贷才4%不到,血压蹭一下就上来了,恨不得把所有家底掏出来砸给银行。
说实话,先别急。
你先摸清楚手里的余钱,有没有比当前房贷利率更高的稳定无风险收益。
要是你能稳稳拿到每年6%以上的保本收益,那别还,拿着钱生钱它不香吗?
要是你那钱放余额宝才一点几,买理财怕踩R2级的坑,股票套在山顶动不了,攥着手里天天贬值,那还给银行干嘛不划算?
省下来的利息都是实打实落你口袋的。
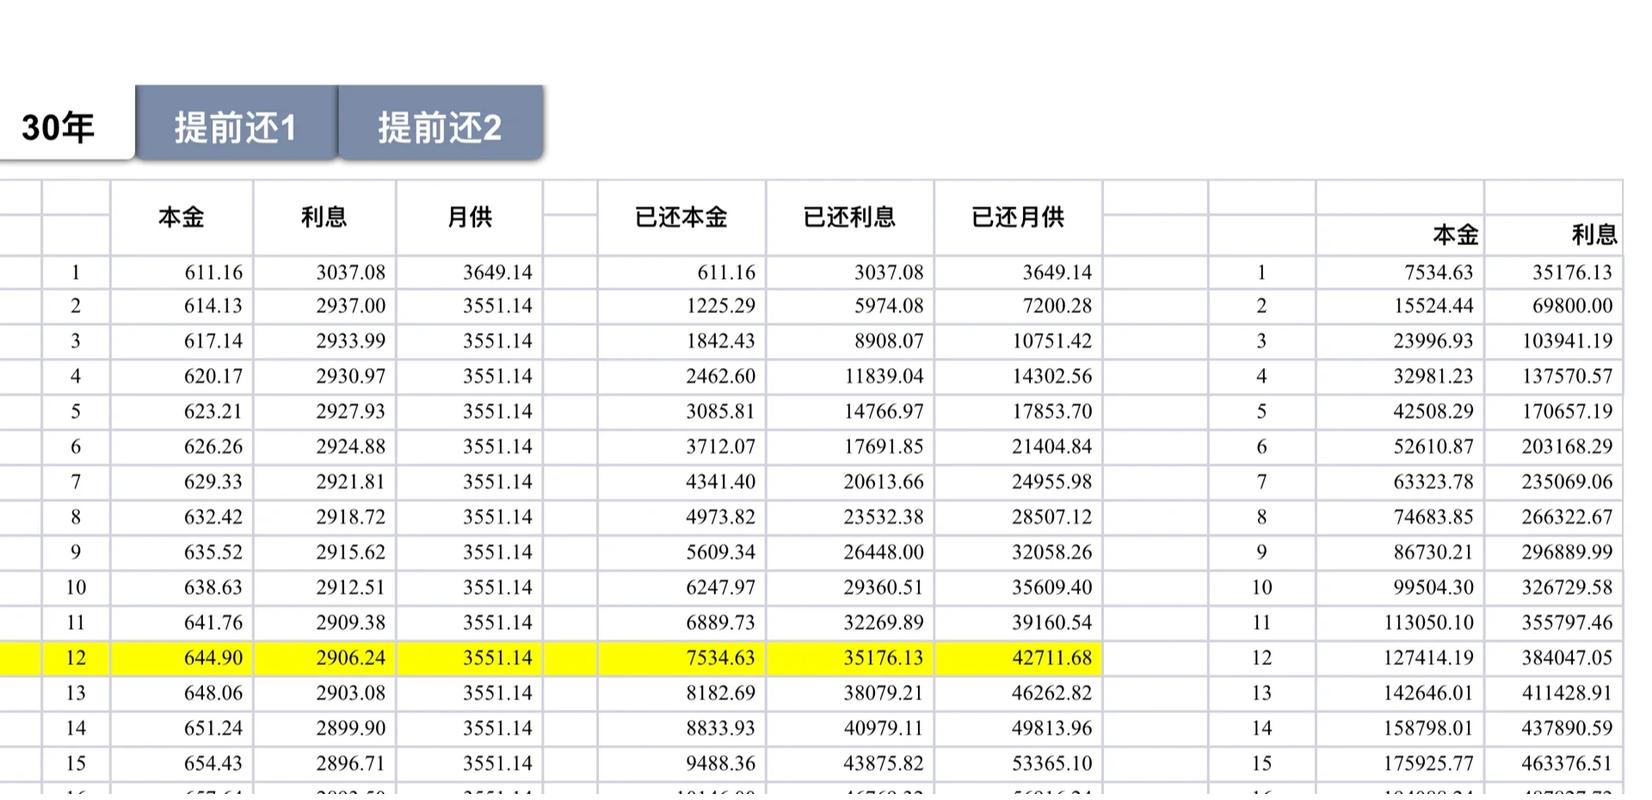 个人住房贷款提前还贷机会成本对比表
别被银行的违约金吓退
不少人翻完旧贷款合同,一看写着提前还贷要收违约金,立马就打了退堂鼓。
其实真没那么可怕。
现在绝大多数银行,只要你还款满一年,提前还贷都不收违约金。就算收,大多也只是一两个月的利息,算下来没几个钱。
老周上个月碰到个客户,剩80万本金,利率5.6%,违约金才三千多,提前还完三十年总利息省了快八十万。三千换八十万,这账怎么算都不亏。
碰到故意卡预约、让你等三五个月的银行怎么办?多打两次客服催,多跑两趟网点问,别傻傻等着。拖一个月,你就多交一个月的高利息。
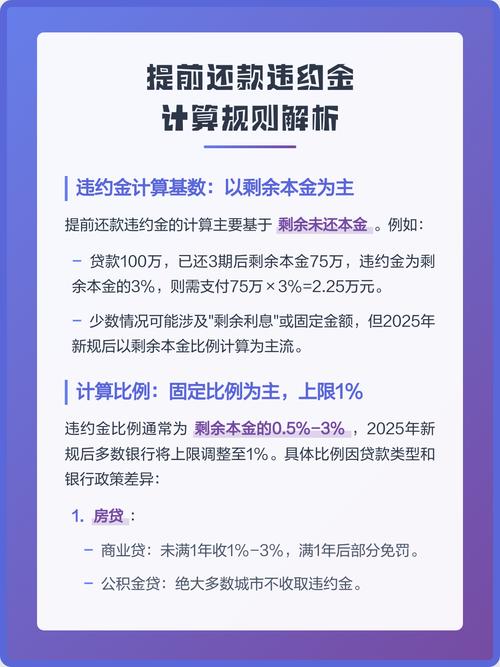 国内银行提前还贷违约金规则整理表
这几类人,真别凑这个热闹
 这几类人,真别凑这个热闹
第一种,付完提前还贷,你手里连半年的生活费都留不出来的。
真的别瞎折腾。万一哪天家人生病,或者工作变动断了收入,你再去借紧急用钱?那民间借贷、信用卡取现的利息,比房贷高十倍都不止,犯不上。
第二种,一两年内打算卖房子换房的。
你把钱提前还进去,赎楼再卖的时候折腾一圈,手续费搭进去,其实省的那点利息早就没了,纯粹瞎忙活。
第三种,你手里还有比房贷利率更低的负债。
比如你有年化3%多的经营贷没还,放着低息的不结清,跑去还5%多的房贷?这账完全算反了。
还有一种,等额本息已经还了二十年,等额本金已经还了十几年的。
你想想,房贷的利息大多是前期还的,你都还了大半辈子利息了,剩下的几乎都是本金,提前还也省不了几个钱,真没必要折腾。
当然,也有人说我就是不想欠银行钱,欠着睡不好觉,那当我没说。毕竟开心比那点利息重要。
今晚吃完饭没事,翻出你的贷款合同,打开手机银行算一算。
剩下多少本金,能省多少利息,摸一摸口袋里的余钱。
算完你自己就知道该怎么做了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:楼下中介茶桌边聊出来的:提前还贷是否划算
文章链接:https://m.lfdjt.com/p/dichan/a/6704.html