上周陪发小去政务中心办公积金预审批。他攥着皱巴巴的首付计算单,从进大厅到取号,嘴就没停过——说自己交了6年公积金,账户里躺了快7万,按之前刷到的攻略,20倍乘下来怎么也能贷满当地首套的80万,到时候每个月还3000多,比租房子还划算。结果窗口工作人员把他的身份证往机器上一刷,打出来的额度条上明明白白写着41.8万。当场就傻了。
说实话,我陪过不下二十个朋友跑这个窗口,十有八九都是自己在家算的数和实际批的数差一大截。不是攻略错了,是很多人只记住了半套规则。
先搞懂:你算的那套公式,只是入门
很多人对公积金贷款额度的认知,停留在“账户余额×固定倍数”上。真不是。没有任何一个城市是单维度算额度的,所有地方的审批规则,都是四个维度算出来的数取最低值——这才是你能拿到的最高贷款额。
哪四个维度?第一是你的公积金账户余额乘当地规定的倍数,第二是你的缴存基数倒推的还款能力上限,第三是你买的房子总房价的最高可贷成数,第四是当地给首套/二套设置的贷款最高限额。四个数里哪个最小,你最后能贷的钱就按哪个算。
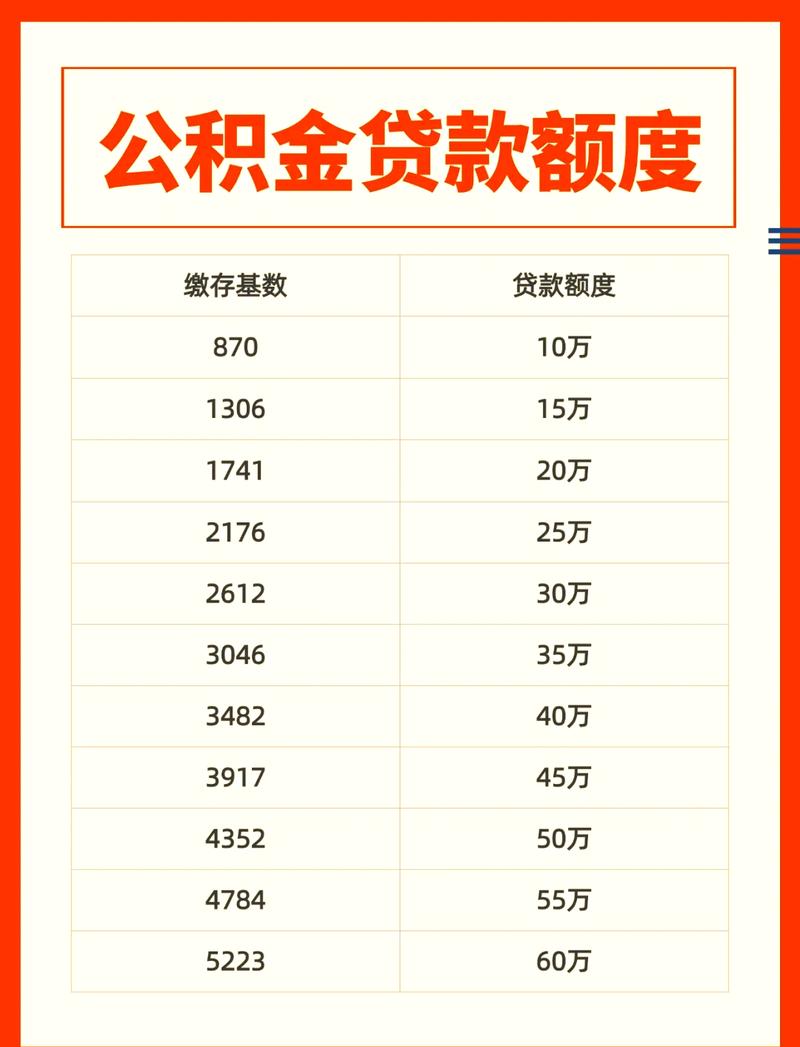
我那个发小就是栽在第二个维度上。他账户里7万,按20倍算本来能贷140万,远高于当地80万的首套上限。但他每个月扣的公积金只有280块,倒推回去缴存基数才3500,扣完五险一金每个月可支配收入才2900。公积金中心要求,月供不能超过月可支配收入的一半,也就是1450。按30年等额本息算,这个月供对应的贷款额刚好是42万左右——所以系统自动取了这个最低值,根本轮不到按余额或者最高限额算。
那些没人主动告诉你的隐形扣分项
很多规则,你不问,窗口的工作人员是不会主动给你讲的。
近半年的公积金缴存断缴,会直接拉低倍数或者干脆不让贷。比如有个客户之前换工作中间空了3个月,本来按20倍算的额度,直接降到10倍,账户里8万的余额,本来能贷160万,最后批的额度比预期少了整整一半。

还有二手房交易的坑。你和房东签的成交价是200万,不代表贷款就按这个数算。公积金中心会委托第三方评估公司给房子出评估价,这个数通常比成交价低个10%-20%。贷款成数是按评估价算的,不是按你签的合同价。比如评估价只有180万,首套最高能贷7成,那最多也就126万,差出来的14万,你得在首付里补上。
对了,要是你之前有过公积金贷款记录,哪怕已经还清了,第二次申请的最高限额也会直接砍半。这个是系统自动识别的,你不说,没人会提醒你之前的记录会影响现在的额度。
想多贷点,现在就能做的3件事
别等要签购房合同了才临时抱佛脚。
别随便提取公积金余额。很多人之前觉得账户里的钱放着贬值,换个新手机、凑个车首付,逢年过节就往出提,结果余额掉了一大截,乘完倍数的额度连预期的一半都不到。要是近半年有明确的买房计划,真的别碰这笔钱。
换工作的时候尽量别断缴。哪怕找个正规代缴的机构过渡一两个月,也比空窗断缴强。断缴会直接拉长你满足连续缴存要求的时间,不少城市还会直接把你的贷款倍数砍半。
提前跑一趟窗口打预审批。别自己在家对着网上的老攻略算半天,每个区的执行细则可能有细微差别——比如有的区对多孩家庭、新市民有额度上浮,你符合条件没主动提,窗口是不会主动帮你加的。所有的倍数、最高限额、缴存要求,都以当地最新政策为准,别把别的城市的规则直接往自己身上套,差得能有十万八千里。
我上次见一个阿姨,为了多贷10万,专门在预审批前3个月把之前提走的公积金补回去,就为了把账户余额凑到刚好能乘出最高倍数。其实哪有那么复杂。
你现在就可以打开手机里的公积金账户,看一眼近半年的缴存记录,再算下自己每个月扣完五险一金的可支配收入,够不够覆盖月供的两倍。要是拿不准,周末抽半小时跑趟政务中心的自助机,两分钟就能打出预审批额度。比你在家刷10篇攻略都管用。
作者|地产
排版|地产
审核|安然