上周三下午在珠江路的连锁咖啡馆赶稿,邻座的小伙子攥着个印着中介logo的文件夹,跟朋友打电话的时候声音都压不住的兴奋——”真的,经营贷利率才3.2%,比我之前问的商贷低快两个点,等我把这套仙林的老破小买了,每个月房贷能少还一千多,一年下来就是一万多,够我家娃报两年兴趣班了。”
我抬眼瞥了下他文件夹露出来的纸,是某中介机构印的”低息购房方案”,核心逻辑就是:凑个空壳个体户执照,申请经营贷,把房子全款买下来,之后再慢慢转成按揭。
哎,这种场景我这几年见得太多了。
先掰扯个最基础的常识
经营贷从诞生那天起,就从来不是给买房准备的。它是银行放给小微企业、个体工商户的周转资金,用来进货、付房租、换生产设备,甚至给员工发工资的——本质是托举实体生意的钱,不是帮普通人凑购房首付的杠杆。
别搞错了。这钱从你账户划出的第一秒,银行的风控系统就在追踪它的流向。你要是刚拿到贷款就转去开发商或者二手房卖家的账户,那预警弹窗弹的速度,比你手机弹外卖取餐提醒还快。

很多人被中介洗脑,觉得”我过两道账就行,先把钱转去朋友开的建材店,再从建材店账户转出来付首付,神不知鬼不觉”。
想什么呢。银行的流水核查不是只看你转了几次账。它要看你这笔钱的最终去向,要看你所谓的”经营交易”有没有对应的合同、发票、真实的货物流转记录。你一个空壳个体户,连个经营场所都没有,哪来的几十万上百万的进货交易?
那些销售绝口不提的隐形成本
中介给你算的账,永远只算看得见的利率差。他不会告诉你,办这个方案,你要掏多少看不见的钱。
首先是代办成本。绝大多数走经营贷买房的人,根本没有真实的在营个体户或者公司,都是临时找中介注册的空壳执照。光这个代办+执照维护的费用,就要收你贷款额的1%到2%,你贷180万,光这一项就要掏1.8万到3.6万。
然后是过桥成本。因为你要先拿经营贷把房子全款付了,才能拿到房产证办后续的转按揭,可你本来的首付可能只够付三成,剩下的七成要靠经营贷,而经营贷的放款周期往往赶得上二手房交易的过户节点,这时候中介会给你推荐所谓的”过桥资金”——就是短期垫资帮你先把全款给卖家,等经营贷放下来再把垫资还上。这种垫资的成本有多高?一天万五是起步价,150万的垫资,一天就是750块,要是流程卡个10天,就是7500块的硬成本。
还有那个最核心的”利率陷阱”。中介给你说的3.2%的经营贷利率,是给纳税信用A级、有稳定经营流水的实体企业的优惠价,具体利率标准以当地银行最新政策为准。你一个刚注册的空壳执照,没有纳税记录,没有经营流水,银行给你的实际利率说不定比普通商贷还高。
最容易被忽略的,是3年一次的归本坎。经营贷不是像个人住房按揭那样,给你20年、30年的等额本息还款期。它的常规期限是3年到10年,中间每隔3年就要做一次”归本”——意思是你要把全部贷款本金一次性还给银行,银行重新审核你的经营资质,觉得没问题了,再把钱重新贷给你。
这时候问题就来了。要是到了归本的节点,你那个空壳执照因为没经营被注销了,或者银行收紧了经营贷的审批政策,或者你自己的征信因为别的逾期出了问题——银行不给你续贷了。你怎么办?上百万的本金,你能一次性掏出来吗?
真踩了雷,后果比你想的重
很多人觉得,大不了到时候把房子卖了还钱呗,能有多大事。
真不是。
首先是抽贷带来的征信损伤。银行一旦发现你把经营贷违规拿去买房,不管你转了几手账,都会直接要求你提前结清全部贷款,这个记录会明明白白留在你的征信报告上。以后你再想办信用卡、申请车贷、甚至给孩子办留学的资金证明,银行看到你有过违规挪用信贷资金的记录,基本都是直接拒。
然后是罚息。按照贷款合同的约定,你违规改变资金用途,银行有权在原利率基础上收1.5倍的罚息,你要是拖个几个月不还,光罚息都能吃掉你小半年的工资。
最严重的,是涉及法律风险。之前有过案例,中介帮着几十个购房者合谋套取经营贷买房,最后被认定为骗贷,主犯判了三年有期徒刑,那些参与的购房者,不仅要被要求提前还清所有贷款,还留下了涉案记录。
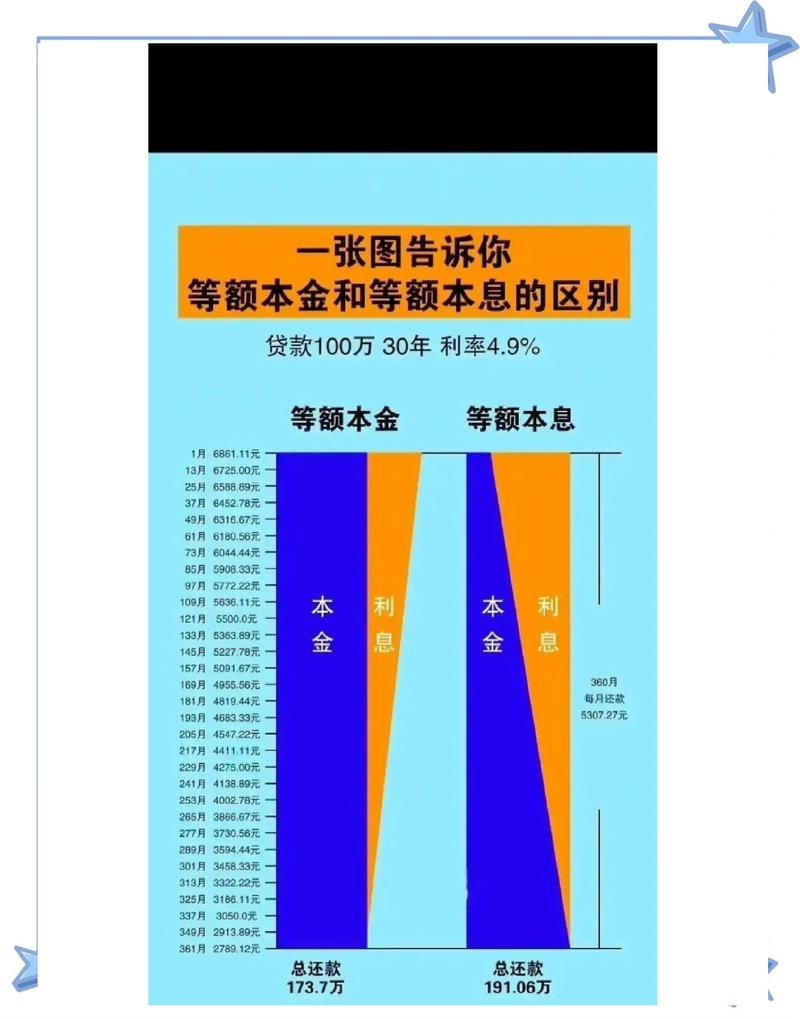
说实话,我特别懂大家算那笔利息差的心情。现在首套商贷利率就算打了折,也要4%上下,要是真能拿到3%的经营贷利率,100万贷款30年算下来,确实能省出一辆不错的家用车钱。换谁谁不心动?
不过话说回来,你盯着那点利息差的时候,人家盯着的是你的服务费,是你的垫资利息,甚至是你房子的处置权。
上次在咖啡馆碰到的那个小伙子,我最后给他把所有成本拉了个小账:180万的贷款,代办费3万,10天过桥垫资7500,3年后归本的时候要是凑不齐钱,找民间垫资的成本一天就是千一,180万一天就是1800,光这一项一年下来就要65万。他当时盯着我手机上的计算器,脸都白了,当天下午就找中介退了5万的定金。
要是你最近也在刷到类似的”低息经营贷买房”广告,先别急着掏定金。回家把自己未来3年的现金流列个表——你能不能在需要归本的时候,随时拿出上百万的闲钱?算完,再做决定。
作者|地产
排版|地产
审核|乐乐