上周接了个南京的粉丝电话。
声音哑得像三天没喝水。
他去年凑江北的首套首付,差20万。
中介拍胸脯说,把之前装修用的消费贷额度全提出来,凑上就行,反正没人查。
他信了。
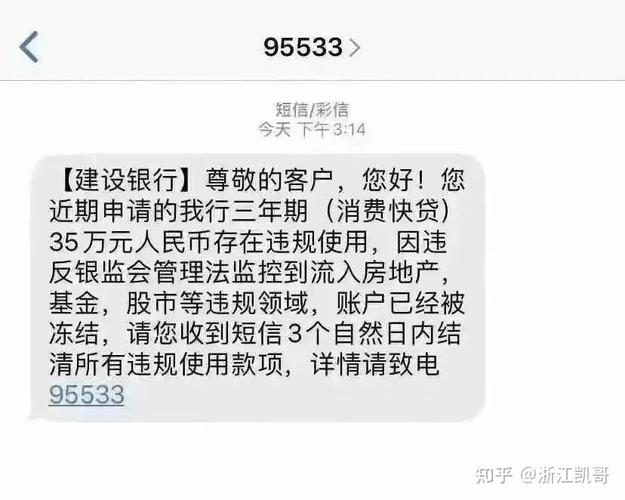
结果上个月刚还完房贷,就收到银行的短信,要他提供这20万的消费凭证。
哪来的凭证?
他当初拿这笔钱直接转给房东当首付了,连个装修合同都没有。
你以为的“凑钱小技巧”,其实踩在监管红线上
很多人对消费贷的认知有偏差。
觉得这钱是银行给我的,我爱怎么花怎么花。
错。
消费贷从诞生那天起,就有明确的用途限定:买家电、付装修款、子女上学、日常医疗。
最长贷款周期也就5年,利率普遍在4%-8%之间,比普通房贷高了快一倍。
监管部门三令五申,这笔钱绝对不能进楼市,不管是付首付还是还房贷,碰了就算违规。
很多人算过账:消费贷放款快,不用等房贷审批,先把房子锁了,之后慢慢还消费贷就行。
哪有那么好的事。
银行放出去的钱,从来不是放完就不管了。

最先找上门的麻烦,从来不是逾期
你以为违规了最多就是上征信,多交点罚息?
太天真。
现在大部分银行的贷后管理,是在消费贷放款后的3个月到1年之间,随机抽查。
抽中你了,就发短信让你上传对应的消费凭证:买家电的发票、装修的施工合同、医院的缴费单、学校的学费收据。
材料对得上,没事。
对不上?
银行会直接要求你在7到15天的期限内,把全部贷款本金一次性还清。
没有商量的余地。
那个南京的粉丝,就是抽中的倒霉蛋。
他每个月工资1万2,房贷每个月还6800,消费贷每个月还4200,本来就剩1000块钱吃饭。
现在突然要他一次性掏20万出来还消费贷,他把车卖了都凑不齐。
他上周跟我说,已经在找亲戚朋友周转了,要是凑不齐,银行就要走司法程序,到时候房子被查封,连住的地方都没了。
说实话,我听着都替他慌。
很多中介当初给你出这个主意的时候,根本不会跟你说后面的风险。
他们收完你的服务费,转头就忘了你是谁。
出了事,你连人都找不到。
真要走到卖房那步,你才知道亏得有多冤
有人说,大不了我把房子卖了,总能把钱还上吧?
没那么容易。
如果因为你没按时还消费贷,被银行起诉到法院,第一时间就会冻结你名下的房产。
冻结的房子,根本没法正常过户交易。
你得等官司打完,把钱还清,解除冻结,才能走卖房流程。
这中间产生的诉讼费、违约金,全是你自己掏。
更麻烦的是征信。
一旦被银行认定为挪用消费贷,这个记录会在你的征信报告上留5年。
以后你再想申请房贷、经营贷,甚至是信用卡提额,银行看到你有过挪用贷款的记录,大概率直接拒。
去年有个住在城南的小伙子,为了凑河西的首付,套了30万消费贷,找中介做了个假的装修合同,花了6000块手续费。
后来银行抽查查到了,直接抽贷,还把他的骗贷记录上报了征信。
今年他想把现在的小房子卖了换个大点的,去银行申请房贷,连审批都没过。
人家柜员直接跟他说,你之前有过违规使用消费贷的记录,我们行的系统直接把你拉进黑名单了。

最后提个实在的醒。
要是最近你手头紧,凑首付差一点,别总盯着消费贷那点额度打主意。
先去问问你常办业务的银行,有没有针对刚需的首套房贷支持政策,或者能不能找直系亲属做共同还款人。
真要是收到银行让你补消费凭证的消息,别拖着,第一时间找合规的渠道补材料,别等抽贷通知砸到脸上了才慌。
作者|地产
排版|地产
审核|白杨