 大讲堂
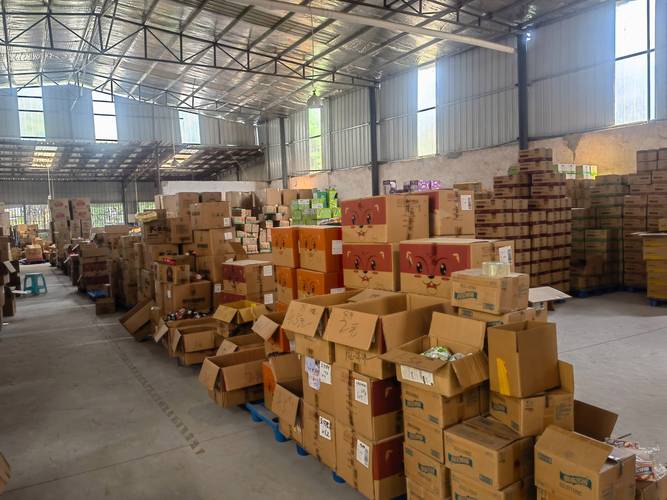
县城经销商的仓库我去过几次。白天看着挺正常,货架满满当当,叉车来回跑。晚上七点以后再去,灯一关,角落里就剩一堆临期货,还有几张没人签字的退货单。
这大概就是不少快消经销商眼下的状态——账面还在转,人已经累了。
货还是那些货,接货的人变了

先说终端。
我认识一个做休食品类的老板,去年还能靠二十几个业务员把县城和周边乡镇跑一遍,今年缩到十一个人。不是不想跑,是真跑不动。人力、车、油、住宿,一圈下来,毛利撑不住。
更麻烦的是小店老板的心态。
以前你去拜访,他先问“这个月有什么政策”。现在他先问“能不能少拿点”。一箱也好,两箱也行。库存压不动了,谁也不愿意把钱变成货堆在货架上。这个变化看着小,对经销商来说却是要命的——单店订货量下来了,送货成本一分没少。
还有一层变化很少有人提:终端店主的进货决策,正在从“业务员推”变成“自己看”。手机上价格透明,小店老板随手一比,你的报价就没了说服力。业务员那张嘴,突然不好使了。
利润不是被谁抢走的,是一段一段漏掉的
很多人一谈转型,就想着找新渠道、做新品类、上直播。我倒觉得,先别急着加,先看看钱是从哪儿走掉的。
从厂家到经销商,再到二批、终端,这条链上每一环都在变薄。厂家给的费用在压缩,条件是销量;销量又依赖终端动销;动销卡在小店老板的意愿上。绕一圈,压力全压在中间那层人身上。
临期品是一道口子。
保质期过半,价格就得往下走。走不动,就得退。退货这件事特别耗人——货回来了,钱没回来,仓库还占着地方。
账期是另一道口子。
你先垫货、垫费用、垫促销,等终端卖完再结。周期一拉长,周转就慢。周转慢,能做的品就少。能做的品少,跟上游谈判的时候腰杆就不硬。
还有一道口子藏在人身上。
业务员的拜访效率、路线规划、客情维护,这些以前靠经验和勤快撑着,现在光靠经验不够了。一个人一天跑三十家店和跑十五家店,看着只是数量的差别,实际是订单结构的差别。跑得散,单店客情就浅;客情浅,退换货、陈列位、新品进场就都难谈。
有人开始做减法,而不是加法
今年接触过几个活得还算稳的经销商,动作都挺像的——不是在扩品,是在砍品。
把SKU砍到能记住的程度。
有个做调味品的,原来仓库里七百多个条码,现在压到两百出头。他说了一句话我印象很深:“我自己都记不住的品,凭什么指望业务员推得动。”条码少了,仓库周转快了,业务员也终于能说清哪个品适合哪类店。
把区域划小,把密度做高。
不在全县铺,先把三条街、两个镇做透。送货频次上去,单次量下来。看着效率低了,其实是小店的库存压力小了,回头率反而高了。
把配送变成服务。
以前送到门口就走,现在帮小店理货、换陈列、处理临期。听着是增加劳动,实际上是把关系做成了壁垒。隔壁那家只送货不干活的,慢慢就拿不到好位置了。
还有一件更实际的事:工具。
不用多高大上,能把车销路线、拜访记录、订单、回款放在一起看就行。很多经销商现在还是微信群加Excel,信息是通的,但没人愿意翻。工具的作用不是管人,是让老板每天知道发生了什么,哪条线在亏,哪个品在动。

跟上游谈什么,比跟下游卖什么更费脑子

转型这件事,一半在内部,一半在谈判桌上。
厂家要的是销量和铺市率,你要的是费用、账期和区域保护。这两件事不总是对得上。以前靠关系能含糊过去,现在不行了。
拿什么谈?拿动销数据谈。哪几个单品在哪个片区走得快、临期率大概什么水平、退货集中在哪些店,这些说清楚了,比“我跟你老板熟”有用得多。说不清楚,就只能是别人给你什么政策你接什么政策。
还有一点容易被忽略:不是所有厂家都值得跟。有的品牌给的毛利看着高,但动销慢、退换多、费用还拖;有的品牌毛利薄,可周转快、结账爽快。算总账,后者未必差。
几个听着很对、做着很坑的方向
这几年转型的说法太多,有几个方向我得泼点冷水。
一个是急着做自有品牌。
没规模、没渠道控制力的时候做自有品牌,等于自己跟自己抢货架。做出来卖不动,最后砸在仓库里的是自己。
一个是盲目上系统。
人还没理顺,流程还没理顺,先上一套系统,结果就是多了一个没人填的表格。工具是放大器,不是救火队。
还有一个是跟风做社区团购、做直播。
这些渠道不是不能碰,但它们对供应链、履约、价格体系的要求,跟传统分销完全是两套逻辑。用旧的组织去做新的渠道,往往两头都做不好。
说实话,“转型”这个词本身就有点吓人。让人误以为要推倒重来。
实际上大部分经销商的处境是:老生意还在,只是利润薄了;新东西想做,但不敢压上全部身家。
那就不妨慢一点。先把临期货处理清楚,先把SKU减到能记住,先把三条街做透,先把账期收短几天。这些事情不性感,也不适合拿去讲。但它们决定了你明年还在不在牌桌上。
嗯,大概就这样。
作者|商讯
排版|商讯
审核|知知