2026-10-22 03:41:15
作者:
科技
上周六在楼下买冰粉,掏手机扫老板贴在泡沫箱上的收款码,付完12块,老板的手机“叮”了一声,屏幕亮起来弹出来到账通知。
站在旁边等餐的时候突然反应过来——我身边至少有一半的人,会把这串在微信和银行系统里来回跳的数字,当成是数字货币。
我之前真的也这么以为,直到去年去商场的数字人民币试点区逛了一圈,被工作人员按头科普了半小时,才反应过来之前的认知全错了。
说实在的,这误会可太大了。
你天天用的“数字钱”,根本不是真的数字货币
你现在存在微信钱包、支付宝余额,或者银行卡里的数字,本质上只是一张可以随时兑换成实体人民币的”电子借条”。
说穿了就像你把家里的现金放到小区门口的寄存柜,每次要花钱的时候,就给寄存柜报个密码,柜子给你递出来一张写着”你有100块在这里存着”的纸条。你用这张纸条买东西,本质是让寄存柜把对应的现金,直接划到卖东西的人的柜子里。
纸条本身不是钱。
之前有朋友跟我抬杠,说那我把余额提到银行卡里,再取出来现金,不就是钱了?对啊,所以你那串数字只是个凭证,不是钱本身。整个交易过程里,必须有微信、支付宝、银行这些第三方平台当中间人,帮你完成资金的清算和划转,哪怕你转出去一分钱,也要等后台的系统跑一圈,确认你账户里真的有这么多钱,才能把对应的额度挪到对方的账户上。
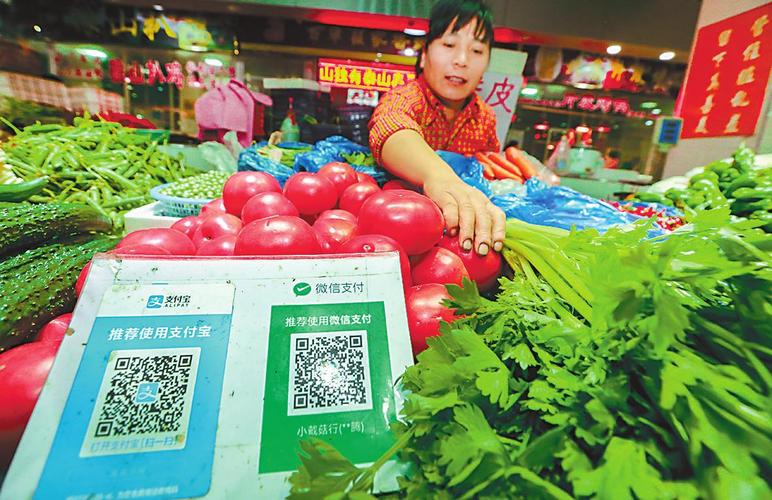 菜市场摊贩摆在摊位上的微信支付宝收款码牌
我之前见过有人把这个过程类比成寄信——你写好信交给邮局,邮局要把信运到分拣中心,再转到收件人附近的邮局,最后由邮递员送到对方手里。你不能直接把信塞到对方口袋里,中间全是流程。
没有网也能付钱?这才是数字货币最反常识的地方
我第一次摸到真的数字货币相关的产品,是去年在商场的试点区。当时工作人员让我把手机跟他的收款设备背靠背贴在一起,不用扫二维码,不用输密码,甚至不用连商场的WiFi,“叮”的一声,一块钱的体验金就转过去了。
那种感觉特别奇怪——就像你本来递出去的是一张写着”我欠你一块钱”的欠条,突然有一天,你直接把一枚刻着你专属印记的硬币塞到了对方手里。
没有中间人。
后来我特意找了地下车库试了一次,那个位置常年信号不满,平时扫个付款码要转三圈加载不出来,那天我用碰一碰功能,跟收费员的机子贴了一下,两秒钟就完成了支付。当时鸡皮疙瘩都起来了。
这才是和我们平时用的电子支付最本质的区别:不需要第三方平台中转,离线也能完成交易。
很多人一听到数字货币,第一反应就是比特币、以太坊那些炒得飞起的加密币。说真的,这又是另一个天大的误会。那些在交易平台上价格上蹿下跳的加密资产,本质上就是一群爱好者凑在一起炒的数字筹码——没有固定的发行主体,没有国家信用背书,今天能涨到天上,明天能跌到一文不值,连个稳定的价值锚都没有,怎么能当钱用?
我前几年被拉进过一个炒币群,群里天天刷”百倍财富””错过再等十年”的截图,翻了三天聊天记录,连那个所谓的”新币”到底能解决什么实际问题都没讲清楚,全是拉人头的套路。那种东西要是能叫钱,我家楼下卖烤肠的阿姨印的餐券也能当钱花了。
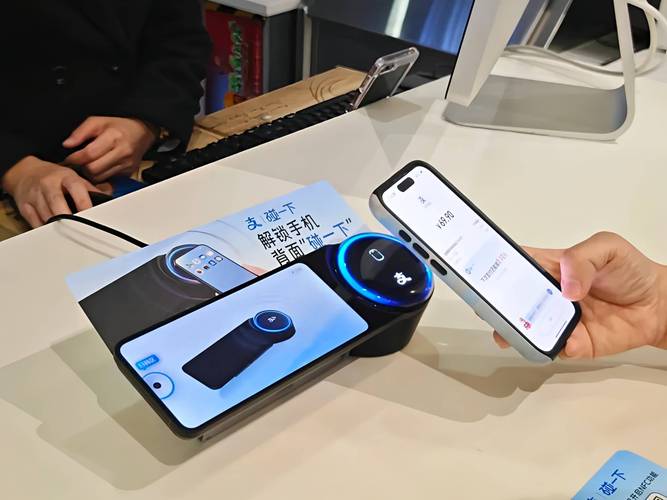 两台智能手机背靠背碰一碰支付的实拍场景
真正的数字货币,是把每一分钱都做成了有唯一标识的数字串,就像你手里的每一张纸币都有独一份的冠字号,不会被伪造,不会被重复花出去。你把这个数字串从自己的手机钱包里,直接转到对方的手机钱包里,就完成了交易。不需要跟任何服务器通信,只要两个设备离得够近,蓝牙或者NFC能连上,哪怕你在没有信号的无人区,也能完成转账。
你想想这个场景:你在深山里徒步迷了路,手机没信号,身上也没带现金,碰到路过的护林员想跟人买瓶水,只要你们俩的手机都有电,就算离最近的基站几十公里,也能直接转钱。换作以前,这根本是不可能的事。
你担心的隐私问题,其实从一开始就被想明白了
 你担心的隐私问题,其实从一开始就被想明白了
我身边好多人一听到要换数字货币,第一反应就是抵触:那我以后每花一笔钱,买了什么,在哪买的,花了多少,岂不是全被看得一清二楚?连我半夜买包烟、买盒感冒药都要被记录?
说实话我之前也有这个顾虑。毕竟现在用移动支付的时候,我上个月刚跟朋友提过想找个附近的健身房,转头打开外卖软件就给我推运动补剂,打开短视频就给我推健身卡的广告,我甚至一度怀疑我的手机在偷听我说话。
但数字货币的设计逻辑,其实刚好避开了这个坑。
它有个很平衡的规则:小额匿名、大额可溯。
什么意思?就是你平时花个几十块买奶茶,买地铁票,在菜市场买把青菜,这些小额的日常交易,是完全匿名的。就跟你用现金买东西一样,没人知道这张钱是从谁的口袋里掏出来的,也不会有人追踪你这笔钱到底花去了哪。你的消费隐私,跟你用实体现金的时候一模一样。
但如果是涉及到几十万甚至上百万的大额交易,尤其是可能涉及洗钱、诈骗的资金流动,监管是可以追溯到资金的来源和去向的。毕竟要是有人想把诈骗来的钱通过数字货币转到境外,要是完全没法追溯,那不是给坏人开了方便之门?
这种平衡其实挺难得的——既保护了普通人日常消费的隐私,不用怕自己买了什么东西都被平台拿来打广告,又能堵住那些想利用数字形态搞违法交易的漏洞。
其实现在大家对数字货币的误解,说来说去无非两种:一种是把它当成了可以一夜暴富的投机工具,觉得只要入场就能捞一笔;另一种是觉得它就是现在的移动支付换了个皮,除了多了个碰一碰,根本没什么新鲜的。
但你回头想想货币这东西的演变史,从远古时候用贝壳换粮食,到商周时候用金属铸币,到宋朝时候出现第一张纸质的交子,再到后来大家用纸币,用银行卡,用移动支付,每一次形态的变化,从来都不是为了变而变。
只是因为大家的交易场景变了,原来的钱不够用了,才会慢慢长出新的形态。
比如以前大家都在村口交易,拿个铜板揣在兜里就够了;后来大家要跨城做生意,带一船铜板太沉,才出现了纸质的银票;再后来大家坐在家里就能跟全国的人做生意,才出现了电子支付;现在大家有时候要在没信号的地方交易,要保护自己的消费隐私,才慢慢长出了数字货币的样子。
我上次在试点区体验的时候,碰到个卖水果的阿姨,她之前一直用收款码,那天试了碰一碰之后,说以后要是碰到下雨天,二维码牌被雨淋湿扫不出来,直接让客人碰一下手机就能收钱,省了好多麻烦。
你看,哪有什么高高在上的高科技,说到底,不过是想让大家花钱的时候,少点麻烦而已。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:你每天转的微信余额,离真正的数字货币差在哪?
文章链接:https://m.lfdjt.com/p/keji/a/12358.html