上周陪发小去银行办面签,她攥着贷款合同的边角,纸都揉皱了半张。
我坐旁边看她翻来覆去看那页利率选项,半小时没翻页。
真的,这题真的把很多人难住。
先把俩选项拆成大白话,别被绕晕
别整那些“LPR定价机制”“加点基点”的专业词,你就往最俗了想。
固定利率,就是你今天跟银行谈好,每个月还多少,30年都不带变的。哪怕外面LPR跌到3%,你也该还多少还多少;哪怕以后LPR涨到6%,你也不用多掏一分钱。
说白了,就是买个“稳”。
浮动利率呢,是你签合同的时候先定一个“加点数”——这个数是死的,一辈子不变。以后每个月的利率,就跟着央行公布的LPR变。LPR跌,你月供就少;LPR涨,你月供就多。
哦对了,别听人说浮动是“跟跌不跟涨”,想啥呢?涨跌都跟着走的。
很多客户经理不会跟你说这么细,只会催你“快选,今天要交表”。你要是没提前做功课,大概率就稀里糊涂签了。
别信哪个“更划算”的鬼话,先算你自己的账
我刷到过太多博主拍胸脯说“现在LPR这么低,肯定选浮动”,还有人说“以后利率肯定涨,选固定才是聪明人”。
真的。
他又不替你还月供。
举个最简单的例子,你要是还有5年就把贷款还完了,哪怕LPR一年涨0.5%,你总共多掏的钱可能还不到一顿年夜饭的钱。犯不上纠结来纠结去。
但要是你刚贷了30年的首套房,每个月工资一半都要给银行,那这账就得好好算。
你得先想清楚:你能不能接受未来某个月,月供突然多了几百块?要是你每个月还完房贷,剩的钱刚好够交水电买米,那浮动利率的波动对你来说就是纯纯的风险。
别拿别人的情况套自己的。我表姐前年选的浮动,去年LPR降了,每个月少还了80块,她开心了好久,说刚好够每个月买奶茶。但换做是我那个刚生完娃的同事,每个月奶粉钱都要算计,别说涨80,涨30她都要焦虑好几天。
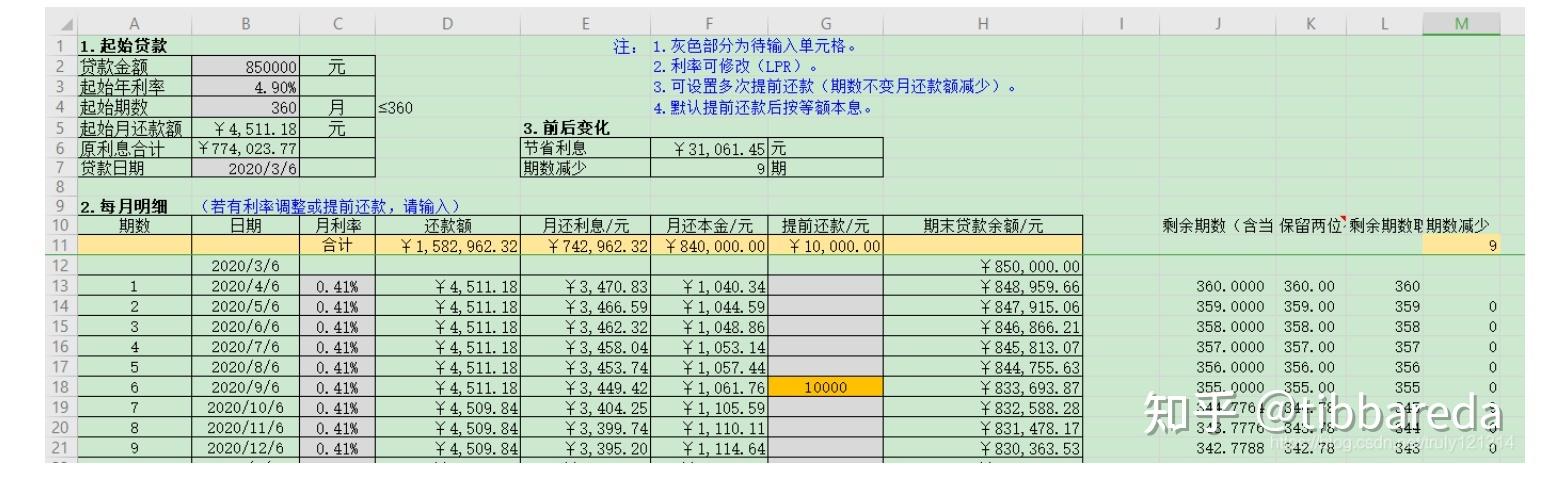
对了,具体的利率数值、加点多少,以当地最新政策和银行审批为准,别拿网上的旧数据套自己的情况。
签合同前没人提醒你的小细节
你翻合同的时候,别光盯着利率数看,先找“利率调整周期”那行字。
有些银行可以选每年1月1号调整,有些是你贷款发放的对应日调整,这个时间差,有时候一年下来能差出小几百。
还有个最容易踩的坑:绝大多数银行的利率选项一旦签了确认书,整个贷款周期内只能调整一次。不是你想换就能随时换的。别脑子一热听了短视频里两句话就签,等过两年后悔了,改都改不了。
哦对,还有个情况:如果你未来3-5年手里攒够钱,打算提前把贷款全还了,那其实选固定还是浮动,真的差别不大。反正你都不欠银行钱了,利率高低跟你半毛钱关系没有。
上次陪发小算完,她最后选了固定利率。她说每个月还的数固定,她心里踏实,不用每个月等银行的短信,就怕看到月供涨了。
今天要是你也去银行面签,先拿计算器敲10分钟,算清楚两种选项的月供差。差得没超过一顿火锅钱的,怎么省心怎么来。
对了,你当初办贷款的时候,选的是固定还是浮动?现在觉得选对了吗?
作者|地产
排版|地产
审核|柚子