2026-10-11 11:24:06
作者:
地产
上周跟一个准备在南京桥北买房的小伙子吃火锅,酒过三巡他拍桌子骂街。凑了三年凑齐六成首付,看好了学区房,交了定金给业主,去银行面签的时候直接被打回。原因说出来你都不信——大学时候办的信用卡,欠了12块钱年费,忘了还,逾期快两年。
哪些征信污点,会直接卡死房贷审批
大部分人都听过那个词,连三累六。说白了就是连续三个月不还钱,或者累计有六次逾期记录。只要碰了这个,全国绝大多数银行都会直接拒件,没什么商量的余地。
还有就是当前还有逾期没还的。你办房贷的时候,信用卡还欠着钱逾期没结清,换谁也不敢给你放贷款对吧。
更严重的是上了失信被执行人名单,就是俗称的老赖,别说房贷,你连高铁都坐不了。
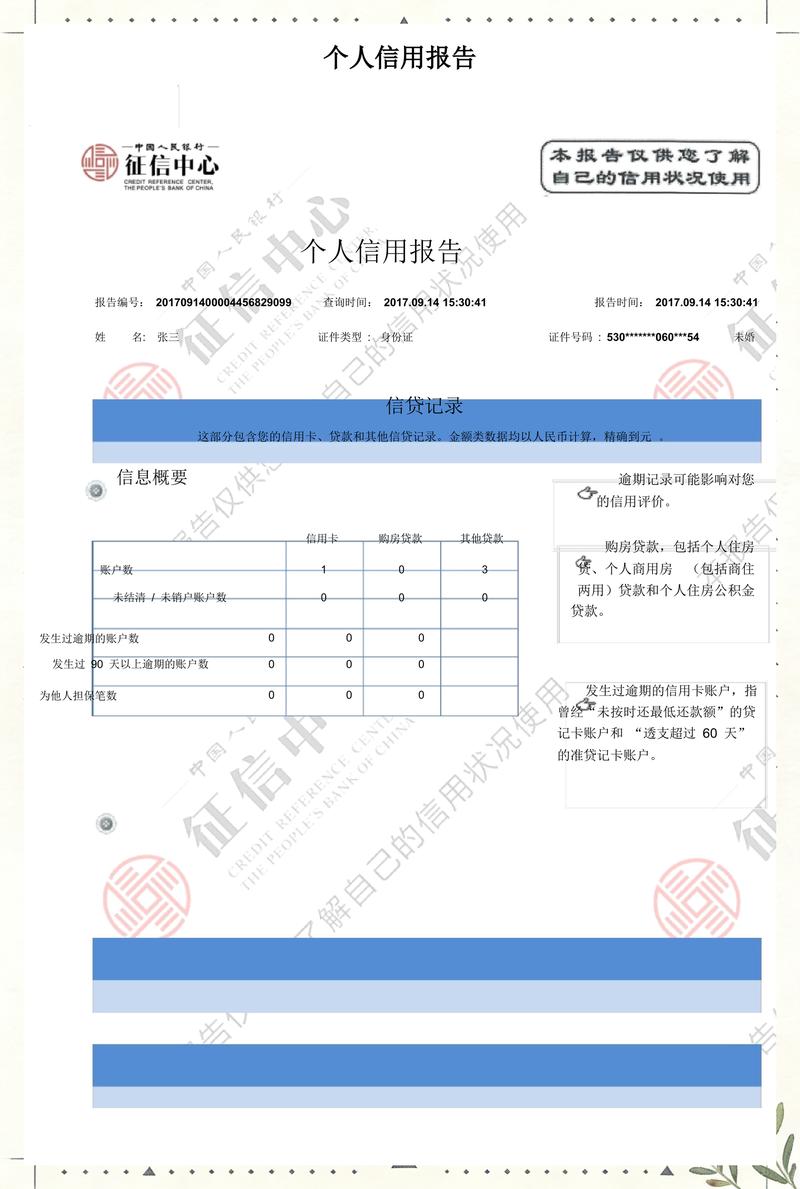 个人房贷审批征信报告标注示例
很多人踩坑的隐形雷,根本想不到
说实话,大部分买房的人,都不会故意逾期。坑你的都是些不起眼的小事。
比如刚才说的,闲置信用卡的年费。很多人早年办卡拿了开卡礼,卡扔抽屉里就忘了,一年几十块年费,利滚利虽然不多,但逾期记录实打实留在征信上。
还有就是给别人做担保。朋友创业或者买房钱不够,拉你做担保人,你抹不开面子签了字,结果朋友跑路或者逾期,你的征信上直接记一笔,办房贷的时候银行直接算你负债。
还有就是频繁点网贷。不管你借没借钱,只要你半年内点了十几次网贷查询,征信就会变”花”,银行会觉得你特别缺钱,风险高,要么给你涨利率,要么直接拒贷。
不过话说回来,也不是所有查询都影响,比如你自己查征信,或者银行给你办信用卡审批的正常查询,只要不是太密集,问题不大。
南京现在大部分银行审批,对征信的要求比前两年严了点,具体规则以当地合作银行最新政策为准。
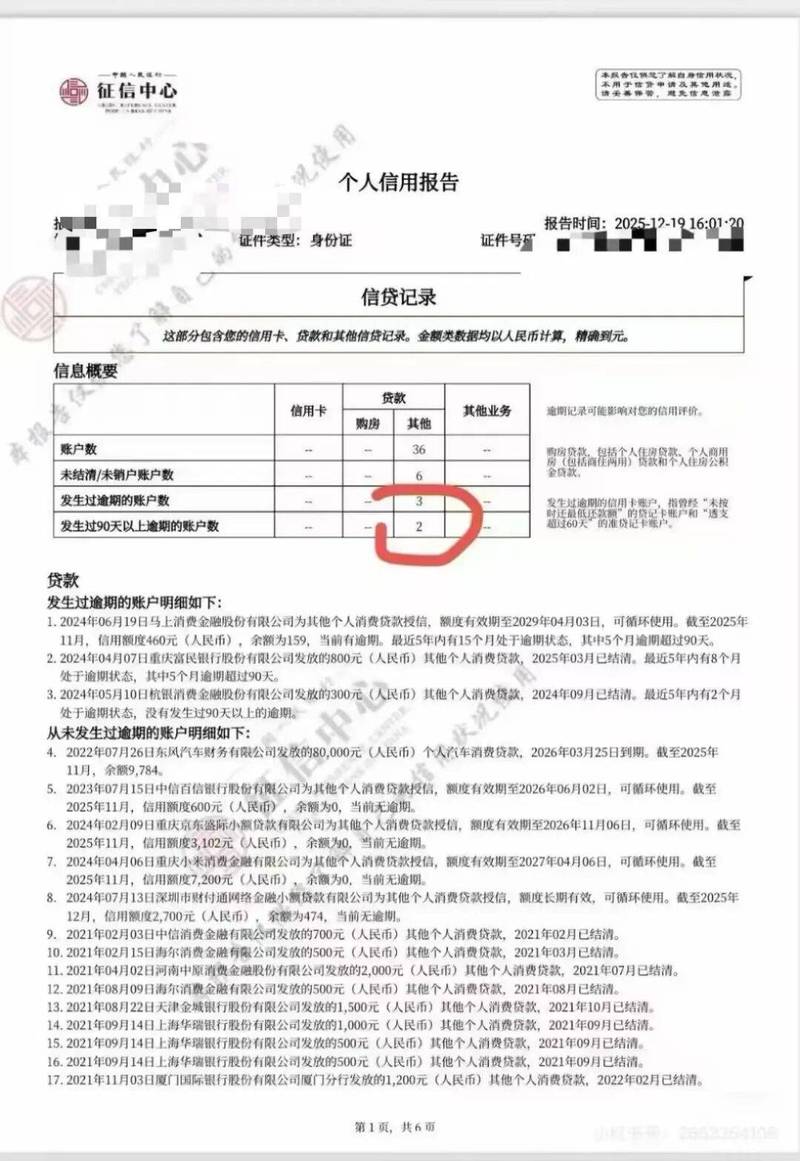 个人征信报告逾期记录查询界面
征信有问题,还有转圜的余地吗
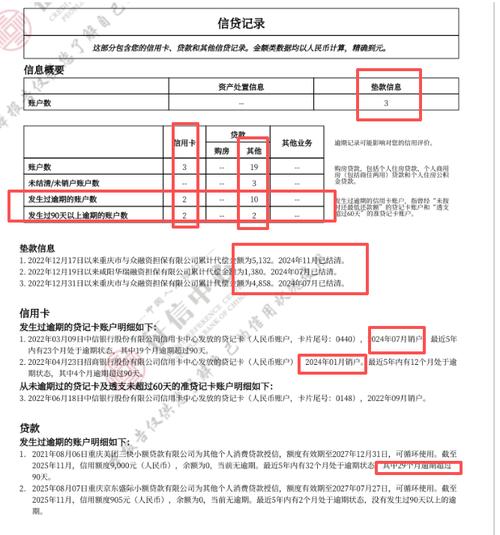 征信有问题,还有转圜的余地吗
首先,如果真是忘了还的小钱,比如年费、几块钱的短信费,赶紧先把钱结清。然后找开卡行,说明情况,开一张非恶意逾期证明。大部分城市的银行,包括南京的很多主流银行,拿到这个证明之后,都会给你过审,不会太卡你。
如果逾期时间不长,比如就晚了三五天,金额也不大,有些银行你只要跟客户经理说明情况,提供还款凭证,也能通融。
要是逾期已经挺严重了,比如真的碰了连三累六,那别急着买房,先把所有欠款结清,等个五年,征信上的逾期记录自动就消了。别信那些网上说能帮你消征信的,都是骗子,公安都辟过多少次谣了。
要是你征信确实有问题,又急着买房,试试找开发商合作的农商行或者城商行,有些小银行的政策比大银行宽松一点,具体能不能过,以银行当面审核的结果为准。
别等到交了定金,业主催着网签了才想起查征信。抽一个下午,带身份证去当地人民银行打一份详版征信,花不了你半小时,也花不了多少钱。提前摸清楚情况,总比交了定金拿不到贷款,赔违约金强吧。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:凑够首付也拿不到贷款?聊聊征信对房贷的影响
文章链接:https://m.lfdjt.com/p/dichan/a/8871.html