2026-10-11 10:34:58
作者:
地产
上周跟两个朋友在南京老门东喝奶茶,一个刚凑齐全款拿下鼓楼学区老破小,另一个同地段同总价,只付了三成首付,剩下两百万拿去开了咖啡馆。俩人从奶茶吵到冰粉,谁也说服不了谁。
拿到钥匙那天,手里的应急余粮完全不同
全款买房的好处说穿了,无债一身轻。但你要知道,凑全款的时候,基本是把全家几代人的积蓄都掏干净了。我见过不少朋友,全款买完房,连装修钱都拿不出来,硬生生毛坯放了一年多,还跟公司申请提前预支了三个月工资。对吧?
贷款买房就不一样,只要付完首付,剩下的按照期限慢慢还,大部分人手里都能留一笔钱放在活期里,不管是家人生病,还是突然失业,都能扛一阵。不用到处张嘴求人借钱。当然,也有人手头留了钱就乱造,炒股炒币赔光,最后连月供都交不上,那是另一回事。
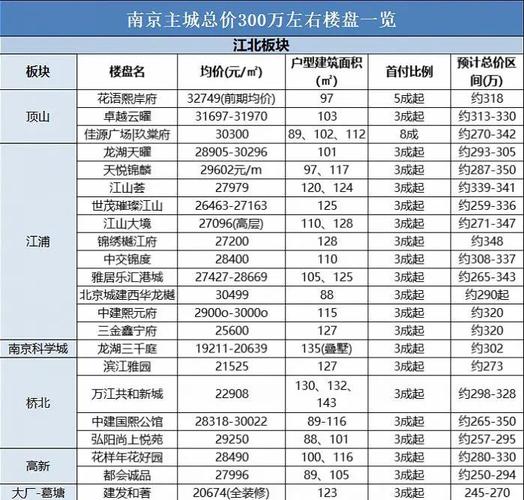 南京刚需买房首付与余粮分配表
往后再折腾房子,门槛天差地别
很多人买完房不是住一辈子,过个五八年就要换房,这时候差别就出来了。全款房拿到手,房产证在你手里,没有抵押,要卖的时候随时可以签合同过户,不用等银行解押,快的话十天就能走完流程,遇到急着落户上学的买家,愿意多掏几万块买你的房。
贷款房就不一样,房子还押在银行手里,不管是卖还是再抵押,都要先走解押流程。南京这边快的话也要半个多月,慢的话碰上银行额度紧,等一两个月都是常事。要是你自己没钱提前还贷款,还要找垫资公司,手续费又是好几万出去。哪怕你不卖房,想拿房子抵押做经营,全款房能做一抵,利息低额度高,贷款房再抵押就是二抵,成本至少高一个点,额度还砍半。
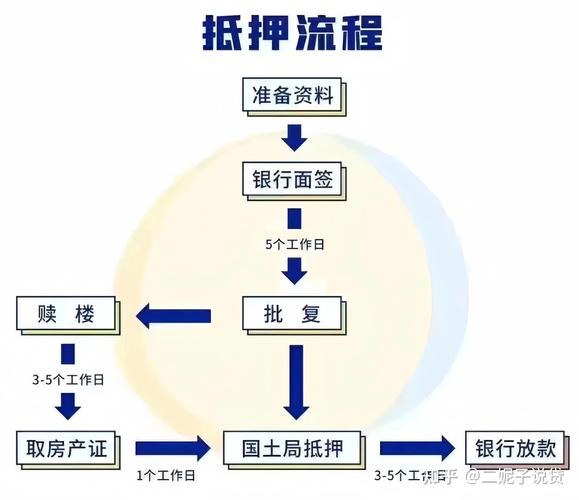 南京二手房抵押解押流程步骤图
住进去的心态,根本不是一种活法
 住进去的心态,根本不是一种活法
我那个全款买了学区房的朋友,说每天下班开门,脚踩在自家地板上,心里特别稳。根本不用想每个月几号要扣月供,不用怕老板裁员,大不了辞职摆地摊都不怕,反正房子是自己的。
另一个贷款的朋友呢,开头那半年,每个月发工资那天,银行短信一响,心都抽一下,月供小两万,占了他一半工资,那段时间连烟都从中华换成了红南京。不过话说回来,他买的是四房新房,一家三口加老人住一起,每个人都有房间,不用挤在老破小里熬,这半年咖啡馆盈利了,月供压力一下小了很多,现在天天说当时贷款买对了。
有人说全款不用给银行付利息,肯定赚。其实真不是这样。你把几百万全部砸进房子里,流动性直接没了,真要急用钱的时候,哪怕你卖房子,也要一两个月才能拿到钱。贷款呢,你手里留着活钱,能用来做生意,能用来给自己买保险,哪怕存银行买理财,长期算下来不一定比给银行的利息少。
当然也不能盲目的贷越多越好,月供占比超过收入一半,真的会把你逼得喘不过气,朋友聚会不敢去,想买个新手机都要犹豫半个月,那日子过得太憋屈。
今天出门前,你不妨打开手机记账本,算完首付和月供之后,你还能留出一年的生活费放在手边吗?想清楚这个,你就知道该选哪个了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:蹲完南京九月楼市,聊聊全款买房和贷款买房区别
文章链接:https://m.lfdjt.com/p/dichan/a/8861.html