先搞懂你要走哪套计算逻辑
很多人上来就搜公式,殊不知根本没有统一答案。每个城市的规则都不一样,甚至同一城市首套二套的算法都不同。
说实话,核心逻辑就四种,最后取最小的那个数,就是你能拿到的额度。
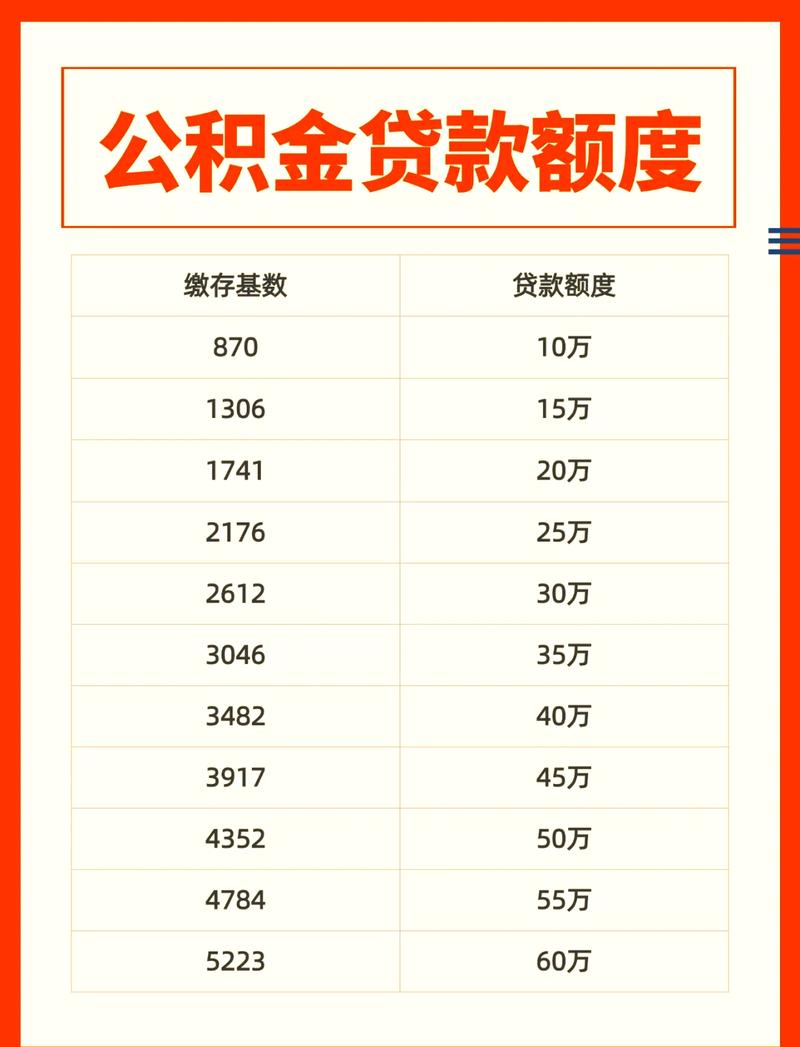
第一种,按公积金账户余额倍数计算。大多数城市都是这个算法,一般是余额乘8到15倍不等,南京现行首套政策是15倍,具体还是以当地最新政策为准。
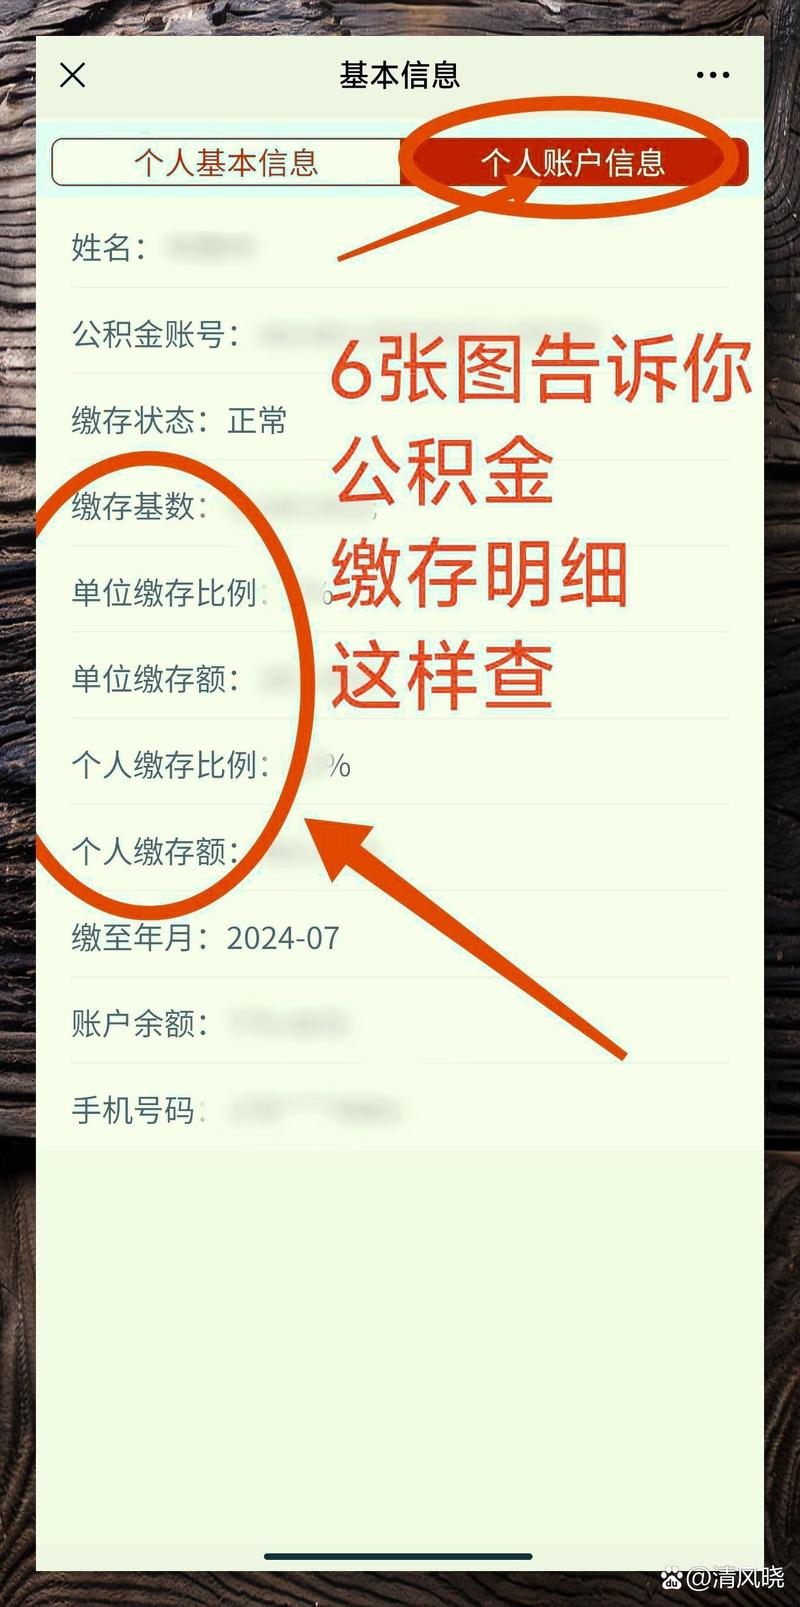
第二种,按个人还款能力计算。公式大概是(月缴存额÷月缴存比例 – 当地最低月生活费)×贷款年限×12,核心就是看你每个月刨了吃饭钱,能拿出多少钱还钱,不会让你贷了款饿肚子。
第三种,按房屋总价比例计算。比如你买的房子总价两百万,首付三成,那商业+公积金的总贷款最多就是一百四十万,公积金贷款也不可能超过这个数。
第四种,就是当地规定的最高贷款限额。哪怕你前面算出来一百万,当地最高只给贷五十万,你也只能拿五十万。
那些自己算错的坑,我帮你捋清楚
发小当时为什么算错?他只算了余额倍数,忘了自己每个月缴存额低,按还款能力算出来只有二十四万。
对了,最终额度一定是所有算法结果里的最小值,不是最大值!这点说一百遍都不为过。很多新手都搞反,以为几个算法取最高,完全错了。
还有一个常见坑,就是余额保底的规则。很多城市对首套房贷款有优惠,如果你公积金余额不到两万,会直接按两万算额度,相当于给刚工作没几年的年轻人多贷点。当然也有的城市没这个政策,一定要查清楚。
还有,你要是买二套房,额度不仅会降,不少地方还要求你先把第一套的公积金贷款还清才能申请第二套,别漏了这点。
我还见过有人补缴公积金想提额,结果因为补缴不符合连续缴存要求,直接被拒贷的。政策卡得很死,别瞎动歪脑筋。
算完别着急,最后再核对一步
自己对着公式算完,别直接就把数字写到你的首付预算里。
万一你去年换工作断缴过三个月,刚好不符合连续缴存六个月的要求呢?万一你征信上有过连三累六的逾期,公积金中心不认呢?
这些都会直接影响最终额度,甚至直接不给贷。
现在哪里查最准?每个地方的公积金官方公众号、官网都有现成的额度计算器,输入你的账户信息、月缴存额、要贷多少年,直接出结果,比你自己对着公式扒拉准一百倍。
嫌线上不准的,带身份证去当地公积金管理中心柜台查,十分钟的事,跑一趟总比签合同时傻眼强。
明天要去签认购书的朋友,今晚就打开手机查一遍。差多少钱,心里早点有数。
作者|地产
排版|地产
审核|小北