2026-10-08 09:10:01
作者:
地产
昨天在河西万达边上的社区茶馆喝茶,邻座一对谈婚论嫁的小情侣,攥着刚印出来的江景房户型图,对着中介说的三个字皱眉头。
俩人工作都才两三年,月薪加起来不到一万,想买的房子总价四百多万,首付凑了两成,流水怎么打都不够。中介说,不然做接力贷吧。
俩人没听过,拉着中介问了半小时,还是没太搞懂。其实不止他们,我最近半年碰上好几个南京的刚需朋友,都卡在这一步。
掰碎了说最核心的逻辑
说白了,就是你买房子,自身的资质或者流水满足不了银行的贷款要求,拉上你的父母(少数情况是子女给退休老人买房拉子女)一起当共同借款人,两个人一起承担还款责任,银行就愿意给你放贷款了。
南京市场上现在最常见的,就是父母出首付,给刚工作的孩子买婚房,孩子流水不够,拉父母一起签字一起贷,就这么简单。没有什么黑科技,也不是什么打政策擦边球,就是银行早就有的常规贷款产品。
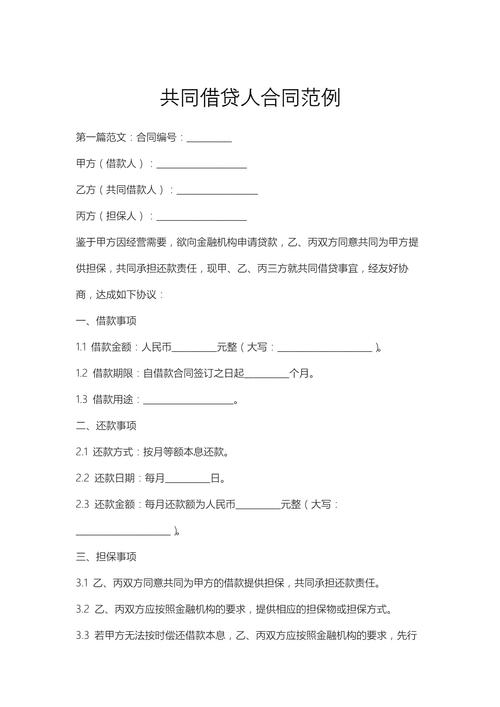 南京房产接力贷共同借款合同示例
很多人一入门就搞错
第一个错,以为接力贷就是老人先还,老人走了子女接着还。不对。从签贷款合同那天起,你们俩就是绑在一块的,任何一个人还不上,银行都可以找另一个人要钱。
第二个错,以为接力贷可以绕过限购限贷,蹭首套资格。别瞎想,名额和套数认定,全看南京当时的政策,以当地最新政策为准,银行不会给你开这个后门。网上那些说”用接力贷零首付买房”的,全是割韭菜卖课的。
第三个错,搞不清接力贷和普通共同买房的区别。共同买房只是产证上写两个人名字,不一定非要两个人一起贷款。接力贷从根上就是要求共同借款,共同上征信的。
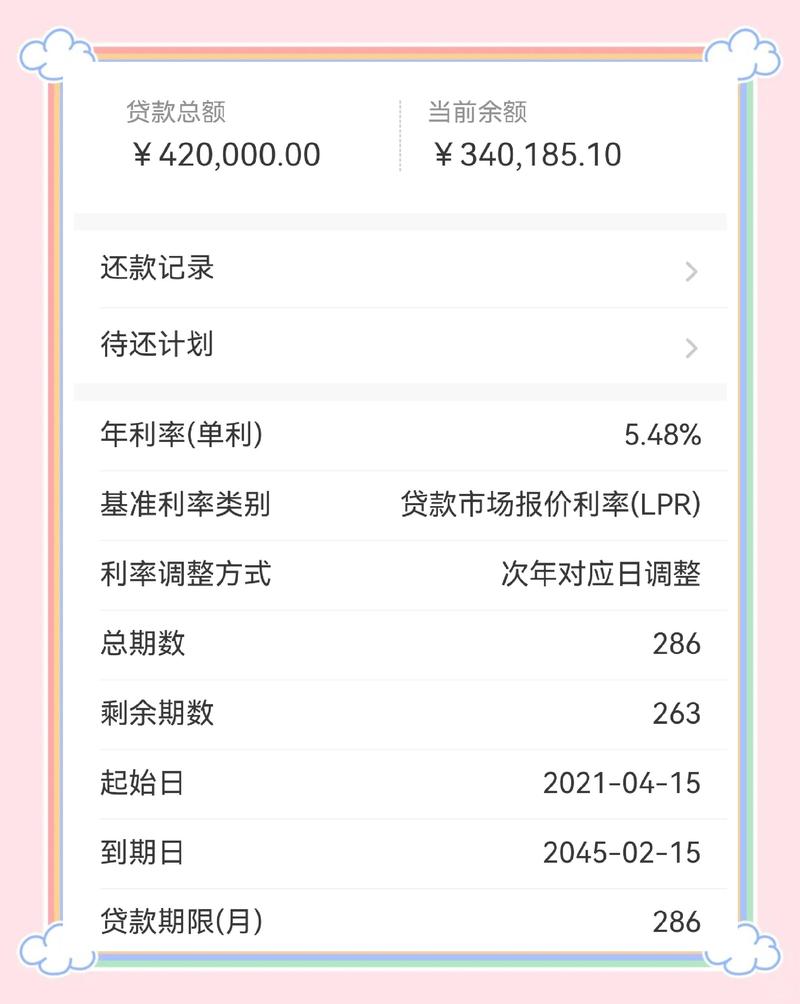 南京银行个人征信房贷记录截图示例
真要用,得提前想明白这几件事
 真要用,得提前想明白这几件事
第一件,征信和负债的影响。只要你签了共同借款人,这笔贷款就会同时出现在你和父母的征信报告上。如果你以后还想换房,再买一套就算二套,首付比例和贷款利率都会往上提,别因为一时着急,把自己后面的路堵死了。
说实话,很多刚需年轻人本来就是首套资格,用了接力贷,以后再买就是二套,差的可不是一点半点。想清楚再下手。
第二件,年龄的问题。退休老人年龄大,银行能给的贷款年限短。比如六十岁的老人,很多银行最多只给贷十年,本来贷三十年月供只要几千,缩到十年就得一万多,压力反而更大了,还不如找其他办法,比如让老人做担保,不要当共同借款人。
第三件,产权的问题。如果产证上同时写了老人和子女的名字,日后老人百年之后,要走继承手续。要是家里还有其他兄弟姐妹,这点一定要提前说清楚,别房子买完了,家里因为产权闹得鸡飞狗跳,得不偿失。
不过话说回来,对于凑够了首付,就差一点流水的南京刚需来说,接力贷真的是个挺实用的选项。它不是什么洪水猛兽,也不是什么发财秘籍,就是帮你够一够你能负担的房子的工具而已。
打算用接力贷之前,先自己去打印一份你和父母的详细征信报告,拍给贷款经理预审,没问题再签网签。别等一切都定了,才说资质不够贷不下来,那违约金都够你吃一壶的。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房必看:接力贷是什么
文章链接:https://m.lfdjt.com/p/dichan/a/7734.html