2026-10-08 10:04:01
作者:
地产
0923周六,我在南京建邺区的茶城蹭开茶叶店的老陈喝新茶,一进门就看见他对着手机抽烟,烟灰落了一桌子都没管。一问才知道,上个月刚收到银行的通知,他去年拿来凑买房首付的两百万经营贷,被要求提前全额结清。
老陈叹了口气,说那时候中介跟他说经营贷利率比房贷低两个点,包装个经营资质就行,神不知鬼不觉。省下来的几十万利息,谁看了不心动。这下好了,房子现在挂了三个月没卖出去,过桥资金一个月利息一万八,天天接银行的催收电话,觉都睡不着。
什么人会动经营贷买房的心思
说白了,就是奔着低利率去的。这两年房贷利率和经营贷利率差确实不小,同样贷一百万,三十年下来利息差几十万,换谁都得掂量掂量。
加上不少大街小巷的中介,都把这个当“省钱秘籍”推,拍着胸脯跟你说“银行根本查不到”,“这么多人办都没事”。手头紧想凑首付的,换房腾不出现金流的,很容易就动心了。
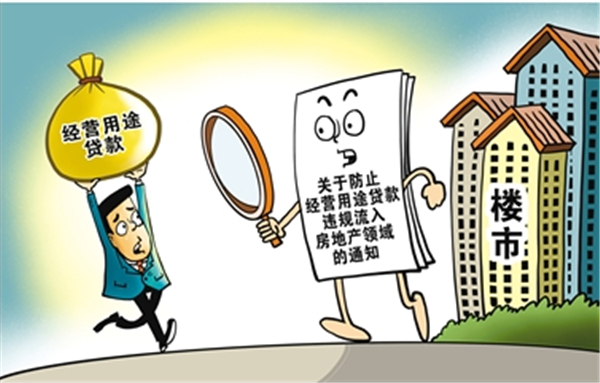 南京中介门店经营贷违规入楼市宣传页
那些藏在低利率背后的坑
说实话,很多人只看到省利息,没看到背后的风险,真出事了哭都来不及。
第一个就是最常见的提前抽贷。银行放经营贷,是给你做生意周转用的,不是给你买房的。现在监管查违规入楼市查的严,每年都会抽查存量经营贷的资金流向,真查到你资金挪去买房,直接要求你提前全额还款,没有商量余地。就像老陈这样,短期内拿不出大几百万,只能借高息过桥,硬生生把便宜事做成了赔本买卖。
再就是骗贷的合规风险,你包装经营流水、伪造经营合同本身就是违规的,真被坐实了违规挪用,征信留下污点,以后你再办任何贷款都难,严重的还会被银行起诉。
很多人忽略了,经营贷的综合成本其实没你想的低。中介先收你一到三个点的服务费,几十万就出去了。而且大部分经营贷都是三到十年先息后本,到期要全额归本,那时候你拿不出几百万本金怎么办?再找过桥,又是一笔开销,算下来真不见得比房贷划算。
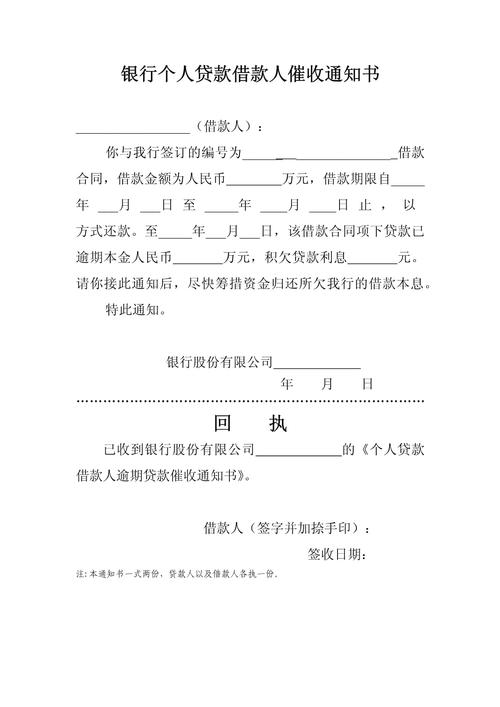 银行个人经营贷提前到期催收通知书
真动了心思,这些底线不能碰
 真动了心思,这些底线不能碰
不过话说回来,我也不是一棍子打死所有经营贷。你本身开公司做买卖,拿自己房子抵押贷钱出来周转,这是合规的,没人说不对。但你要是明明没有经营需求,专门套经营贷出来买房,就得想清楚后果。
首先,绝对不要信中介说的“资金倒几手就查不到”。现在银行的监控系统比你想的严得多,资金从经营贷出来,不管转几次手,转到你父母还是你朋友账户,只要最终进了开发商或者卖家的账户,一溯源一个准。以当地最新监管政策为准,现在这块查的真的越来越严。
其次,不要抱着“查到再凑钱”的侥幸。真遇到市场流动性差的时候,房子卖不掉,手头又拿不出那么多现金,你能去哪借?过桥利息一天都上千,拖半个月就是好几万,完全是吞钱的无底洞。
就算暂时没被查到,你未来要卖房置换,经营贷抵押在银行,不结清根本没法过户,真遇到急用钱的关头,卡你一下你就没辙。
今晚睡前,翻一下你手里的贷款合同,要是你的经营贷确实违规进了楼市,抽时间提前把周转预案做好,别等催收通知贴到门上了,才慌慌张张到处求人。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:拿经营贷凑首付?你得先摸清经营贷买房风险
文章链接:https://m.lfdjt.com/p/dichan/a/7746.html