去年9月在南京奥体旁边的茶社见朋友,邻座一个穿工装的大哥蹲在门口抽烟,手机按得飞快,眉头皱得能夹死蚊子。
后来才知道,他做装修小生意,去年看上江景房差两成首付,听中介怂恿弄了经营贷,现在银行抽贷,催着一周内还清两百万。
谁手里一下子拿得出这么多钱?
经营贷从一开始,就不是给你买房的
说白了,这钱是给生意人周转的。进原材料、付房租、给工人发工资,救经营的急。
现在很多黑中介把它包装成“普通人抄底楼市的福利”,说利率比房贷低一半,还能帮你包装资质,包过审批。
包装什么?无非就是给你挂个空壳公司的股东,伪造你的经营流水,说白了就是骗银行的钱。
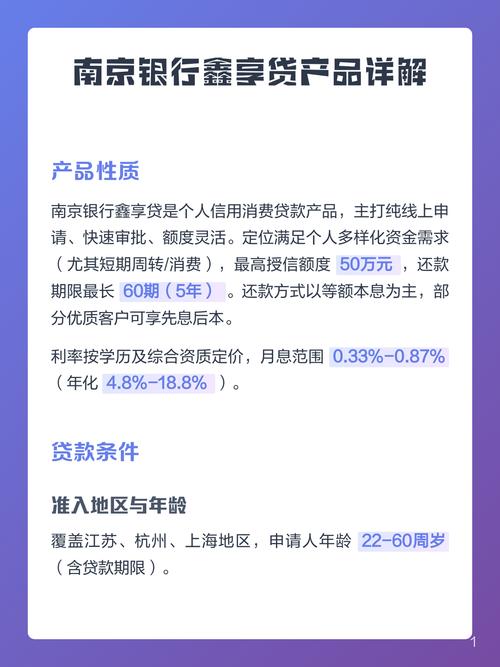
那些藏在暗处的雷,随时会炸
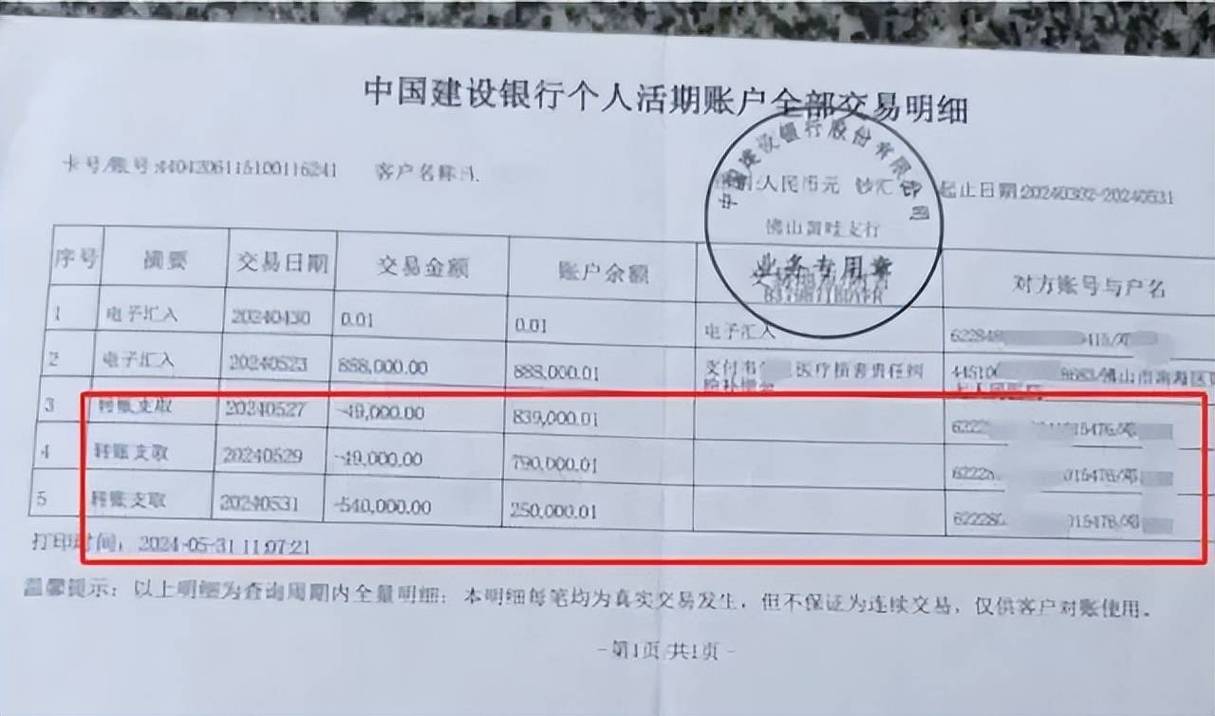
第一个坑,贷后抽贷,这也是最多人栽进去的地方。银行不是批完贷款就不管了,每年都会抽做贷后检查,真要查你钱去了哪,从银行流水一眼就能看出来——钱刚到你账户,转头就打给了房主或者开发商,这还需要猜吗?
查到就是抽贷,要求你提前全额结清,一天都不耽误。你本来就是差钱才借的,一下子拿几百万出来填坑,除了贱卖资产,还有别的办法吗?
第二个坑,你算的利息账根本不对。中介给你看的3.2%、3.4%的年化,那是授信的年利率,真操作起来,包装费、过桥费、担保费加起来,少说要去掉你贷款额的3个点,平摊到每年,利率根本不比首套房贷低。
更何况大部分经营贷是按年归本,每年你都得把全额本金还进去再重新贷出来,赶上政策收紧,银行不给你续贷了,你去哪找钱填这个窟窿?
最狠的是,很多人拿自己唯一住的老房子抵押做经营贷,还不上,老房子直接被拍卖,本来想换个大房子,结果最后连住的地方都没了。
真差首付,别碰这个歪门邪道
说实话,买房凑不出全额或者够比例的首付,太正常了。谁买房没缺过钱?
但是别走歪路。真想凑,找家里亲戚朋友开口,给足利息,打清楚借条,起码稳当,不会随时爆雷。
走正规渠道,符合要求的工薪阶层,有正规的消费信用贷可以用,只是要符合监管要求,具体问你工资卡开户行,以当地最新政策为准。
那些拍着胸脯跟你说“绝对不会被查”的中介,收了你几万块服务费之后,转头就把你拉黑,连人都找不到。真出了事,不会帮你扛一分钱。
今晚回家翻一下你手里的贷款相关材料,要是当初买房真动了经营贷的心思,或者已经悄悄用了,现在就打银行客服问下贷后检查的要求,提前准备好后手。别等催债电话打上门,才慌得脚乱。
作者|地产
排版|地产
审核|白杨