2026-10-02 02:01:11
作者:
地产
上周跟老中介阿明喝茶,他神神秘秘凑过来,说手上有渠道能操作,利率比按揭低快两个点。问我要不要帮粉丝牵线。
我一口茶差点喷出来。
都什么时候了还玩这套。
什么人会动这个心思
大部分都是手头紧的刚需,或者置换二套的改善。二套按揭利率有多高,买过的都懂,一算账,每个月能省出一个孩子的奶粉钱,换谁不心动?
说实话,我去年在南京江核见过一个小伙子,就是咬咬牙办了,刚收完房不到三个月,银行通知就来了。
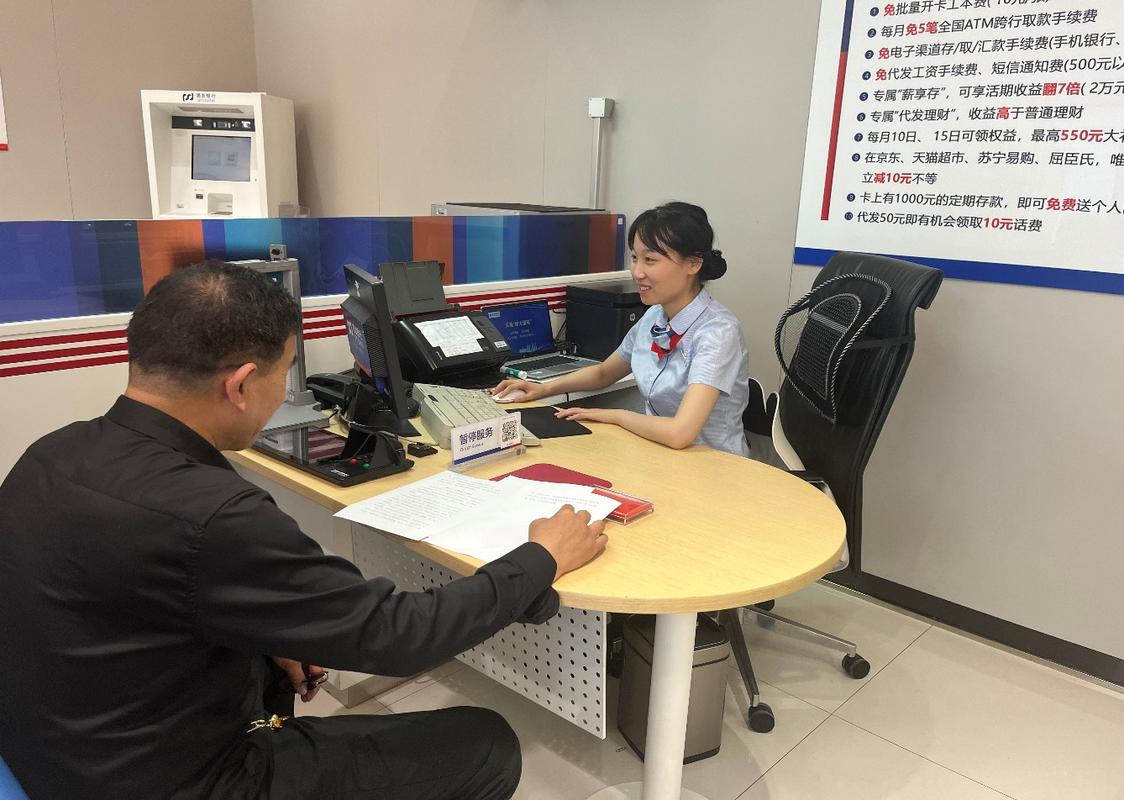 银行个人经营贷业务办理柜台
整个人蹲在售楼处门口抽烟,一下午抽了两包。说现在卖房要亏几十万,不卖拿不出两百万全款提前还款,走投无路。
看不见的坑都埋在地下
很多中介只会跟你说低利率,半个字不会提你要承担的风险。
第一个坑就是抽贷。经营贷本来就是给小微企业做生意用的,你拿来买房,本身就是违规。银行每年都会抽贷排查,现在大数据一筛,你钱进了开发商账户或者二手房卖家个人账户,一抓一个准。只要查到,直接要求你提前全额还清,没有商量余地。
第二个坑是中介套路。帮你包装经营执照,帮你走过桥垫资,哪一步不要收钱?服务费先收你两三个点,垫资按天算利息,万一步子错了,中介拿了钱跑路,谁给你擦屁股?
第三个坑是成本根本没你想的低。经营贷很多是先息后本,十年到期要一次性还全额本金,你到哪里一下子凑出大几百万本金?到时候还是得找垫资,又是一笔不菲的费用。算下来,总成本未必比按揭低多少。
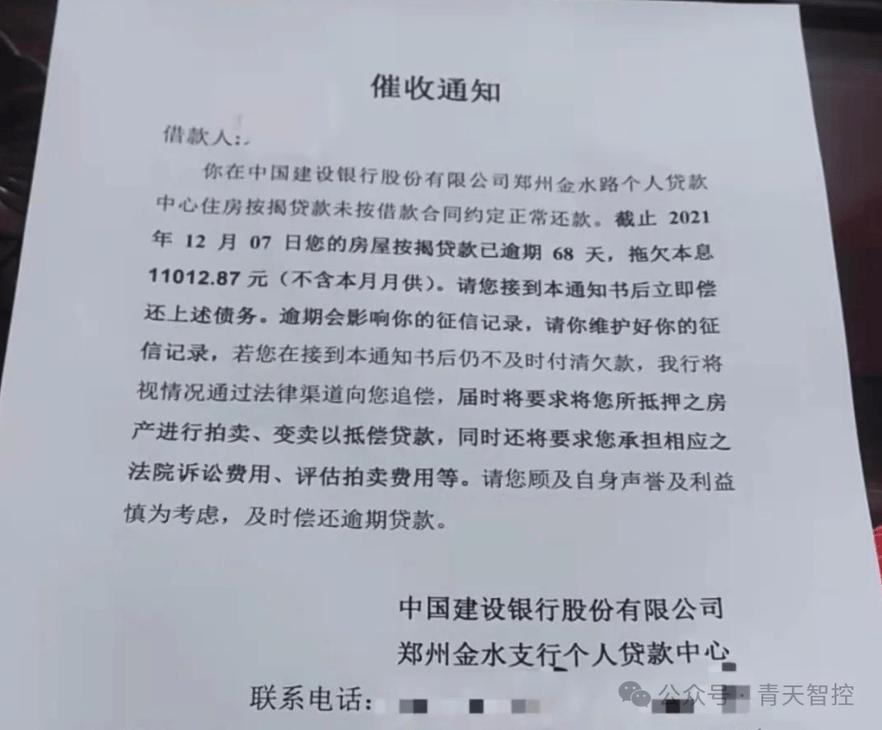 购房者收到银行抽贷催收通知
之前还有人遇到过,经营贷的抵押人要求是经营主体持有人,房子最后只能挂在别人名下,最后产权纠纷闹到法院的。这种事说出来,都够写一本狗血小说了。
真的想省钱,该走什么路
 真的想省钱,该走什么路
别碰歪门邪道。现在很多城市对刚需有专属的利率优惠,置换也有正规的转按揭政策,具体都以当地最新政策为准,多跑两家银行问问大堂经理,比找中介靠谱一万倍。
不过话说回来,就算真的能省点利息,你也得掂量掂量自己扛不扛得住风险。
你省十年利息,省出来三十万。
一次抽贷,急着卖房回笼资金,一下子亏一百万。
划算吗?
很多人总觉得,倒霉的不会是自己。不查出来就是赚,查到了再说呗。
可真轮到你头上,哪里还有再说的余地?
对吧?
下次再有人跟你吹经营贷买房有多划算,先停下来问自己一句:我能接得住最坏的结果吗?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:你盯上了低利率,我来说说经营贷买房风险
文章链接:https://m.lfdjt.com/p/dichan/a/5487.html