2026-10-01 22:26:03
作者:
地产
上周跟发小跑仙林看盘。这小子工作十年,攒了不到三百万,咬咬牙够得上一套小三房的全款,盯着沙盘蹲墙角抽了三根烟,问我到底选哪个。
钱花出去的体感,天差地别
全款是什么?是把你攒了大半辈子的积蓄,一次性掏干净。输密码的时候手都抖,点确认的瞬间,银行卡余额从七位数直接跳到五位数。那种空落落的疼。真疼。
贷款呢?只需要先掏三成首付,剩下的慢慢还。你手里还能攥着一笔余钱,哪怕每个月扣完房贷剩下不多,至少卡里还有数,遇到点急事不用慌。
当然了,负债感也是真实的。每天一睁眼就欠银行几百块,这种感觉,不是所有人能扛。
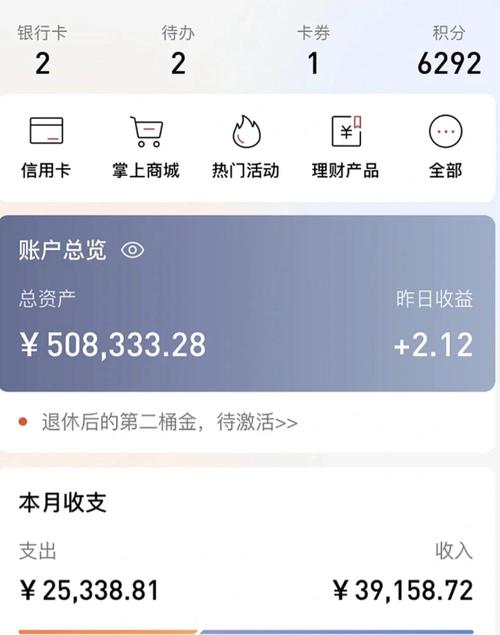 南京刚需购房者买房后银行卡余额截图
对卖方的话语权,完全不一样
说实话,不管是南京的二手房业主,还是新盘开发商,全都偏爱好全款客。
二手房业主急着拿钱置换或者看病,全款客户过户快,半个月就能收尾款,没有贷款审批卡着,也不用担心银行放不出款。谈价的时候你腰杆硬,砍个十万八万都不是问题。换做贷款客户,业主要等三五个月放款,本来就急着用钱,凭什么给你让价?
新盘更现实,很多楼盘把好楼层好户型,优先留给全款客户,贷款的只能挑剩下的边角料。这个潜规则,在南京不是什么秘密。
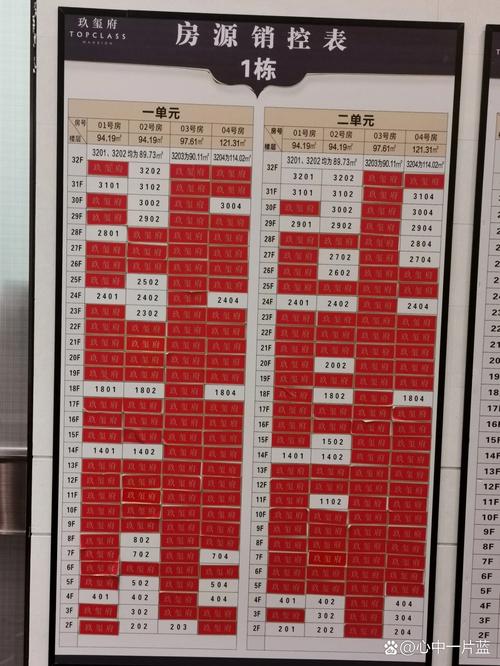 南京商品住宅销控表全款优先标记图
长期持有的灵活度,差得远
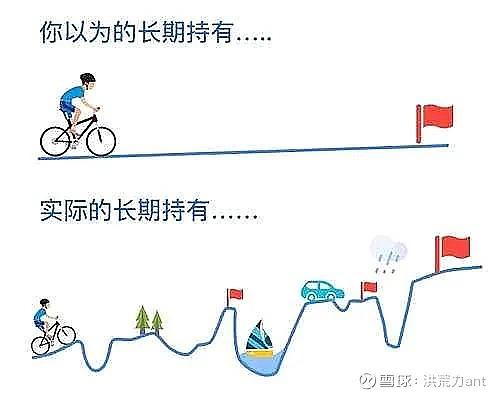 长期持有的灵活度,差得远
全款买完房,红本握在手里,干干净净。你以后想急卖,当天就能过户,想抵押套钱出来做生意或者救急,手续也简单。最重要的是,没有月供压力,哪天你不想上班了,裸辞都敢,不用担心断供法拍。
但坏处也明显。所有家底都砸进去了,变成了一套不能动的房子,你想换个新车,想给孩子报好点的培训班,想老人住院应急,拿不出余钱,只能眼巴巴看着房子发愁。哪怕房价涨了,你不变现也拿不到一分钱。
贷款呢?相当于你用银行的钱帮你买房,自己留着活钱周转。行情好的时候,你还可以把房子抵押出来,做别的投资。但要是遇到失业或者收入下降,月供分分钟把你压得喘不过气。前两年我认识一个秦淮的小姑娘,月供八千,月薪才一万,连喝杯二十块的奶茶都要纠结半小时,整整熬了五年才缓过来。
有人说通胀会稀释负债,能贷就多贷。那是前些年房价猛涨的时候的逻辑,放到现在,不一定适用。也有人说全款就是傻,浪费资金成本。要是你本来就不懂投资,手里拿着钱也只会存银行,全款落个心安,哪里傻了?
明天就要签认购书的话,先掏个笔记本出来算两笔:未来三五年,你有没有必须要花的大额钱?你的收入,会不会有断档的风险?
算完再选。比听网上各种专家瞎忽悠靠谱。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京看房跑断腿,聊聊全款买房和贷款买房区别
文章链接:https://m.lfdjt.com/p/dichan/a/5437.html