上个月陪朋友在南京河西看二手房,中介翻出的报价表上,同一个小区同户型,挂牌价比小区指导价高出快一万一平。算完贷款,朋友当场傻了。
它从来不是单纯的降价工具
很多人一听到这几个字,第一反应就是官方要压房价逼房东降价。其实真不是。
最早出台这个政策,核心目标从来不是降房价,是堵信贷漏洞。
早些年房产市场热的时候,不少人玩空手套白狼,把100万的房子做到200万的合同价,从银行套出七成贷款,相当于一分钱不花就拿到一套房,还把风险转嫁给银行。
银行按指导价审批贷款,这一下就把歪路堵死了。
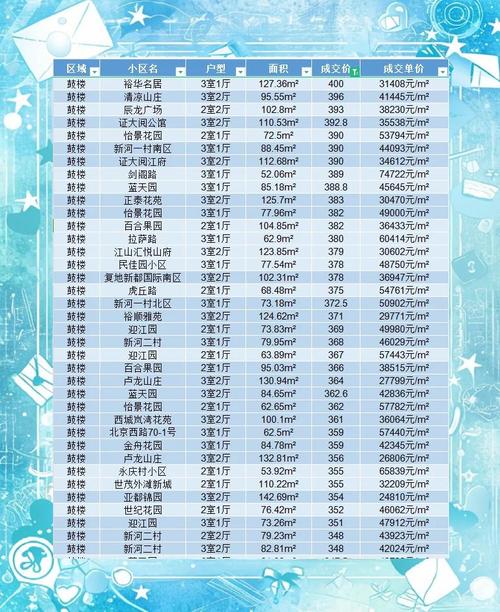
对普通买卖双方的实际影响
说点大家能摸得着的。
对买家来说,最直接的变化就是首付变多了。
举个例子,100平的房子,房东挂500万,你本来算好三成首付150万,贷款350万,就能拿下。如果小区指导价是400万,银行只肯按400万的总价放贷款,最多给你贷280万,剩下的120万要你在首付里一次性给房东。
本来只准备150万,现在要掏220万,差了70万,很多人直接被挡在门外。
对房东呢?没人逼着你按指导价卖,你想挂多少钱都可以。可问题是,接盘的买家要多掏几十万首付,能拿出钱的人本就少,要么你降点价凑首付,要么就慢慢等能一口掏出钱的有缘人。
说白了,就是拉高了高溢价房源的交易门槛。
现在的指导价,早就不是刚出台的样子
说实话,刚出来那会,不少地方卡得很死,一点商量余地都没有。
这两年市场变了,很多地方悄悄调整了执行尺度,有的改成按实际评估价走,有的放松了贷款的比例限制,具体怎么算,以当地最新政策为准。
现在很多人说它没用,其实也不对。
对第一次买房的新人来说,你不知道一个小区到底值多少钱,房东乱喊溢价你也分辨不出来,指导价起码给了你一个公开的参考基准,不会一上来就被坑得太狠。
不过话说回来,它也只是参考,不是标准答案。
带重点学区的,楼层好户型方正的,小区楼王位置的,卖得比指导价高几十万太正常了。房子是住的,每个人的需求不一样,价格本来就没法定死。
下次你去看二手房,出门之前先搜一下目标小区的指导价,首付预算一定要多留10%-20%的余量,别卡着挂牌价算得刚刚好,省得看到心仪的房子,最后卡在首付上,拍大腿都没用。
作者|地产
排版|地产
审核|满满