去年九月底,我陪准备结婚的小老弟看南京奥体的二手次新,谈好310万成交,小老弟算了半个月,128万首付刚好用完他和爸妈攒的所有积蓄,就等签合同过户,结果预审的时候直接挨了当头一棒。
银行只认评估价,不认你签的成交价
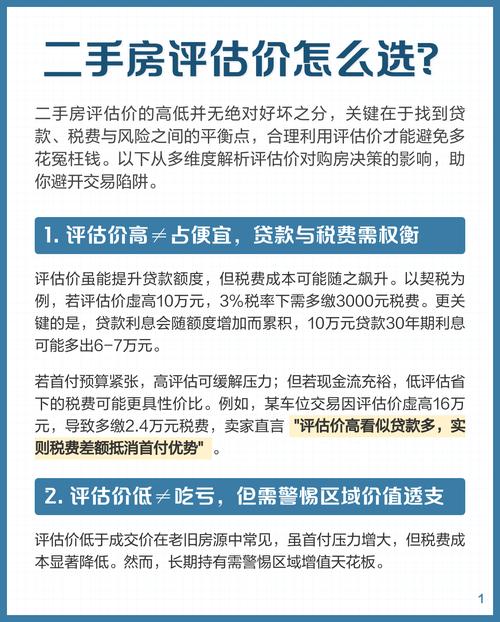
很多第一次买房的人都搞反了逻辑。你买房花多少钱,是你和房东谈出来的,那叫成交价。但银行放贷款,才不管你花了多少,它只信自己找第三方机构估出来的价值——也就是评估价。
贷款额度,是按评估价乘贷款比例算的,和成交价没关系。差就差在这里。你需要掏的实际首付,就是总成交价减去(评估价乘以贷款比例),多出来的缺口,就是评估价和成交价差距捅出来的窟窿。
小老弟那套,成交价310万,银行评估只有260万。首房首贷贷款七成,算下来只能放182万,总房款减贷款,首付就得掏128万,刚好用完他所有钱,差一万都得临时凑。
说白了,银行怕房价跌了你还不上贷,永远往保守了估,不可能顺着你成交价走。直接卡你首付脖子,一点商量余地都没有。
哪些情况差距会拉得特别大
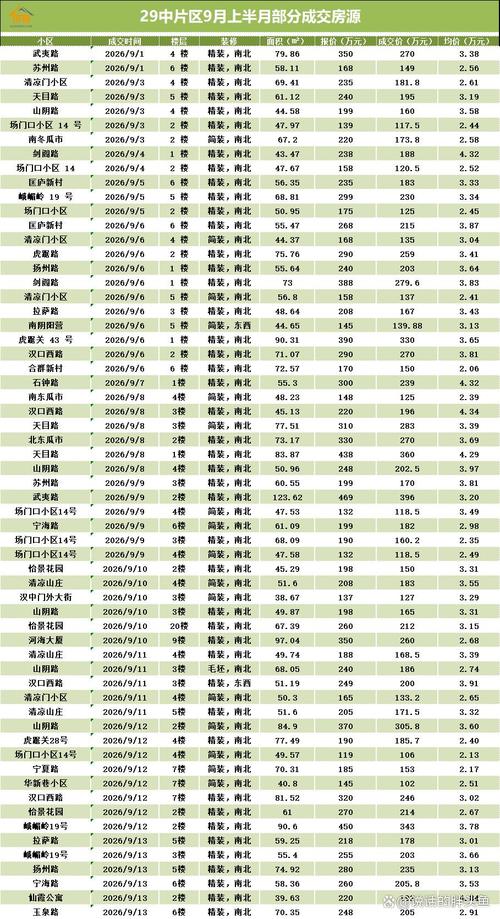
楼龄超过二十年的老破小,大概率差很多。尤其是南京城里带学区的老破小,成交价因为学区溢价炒得很高,银行不认学区溢价啊,它只认房子本身的钢筋水泥,估出来直接能比成交价低一两万每平,一套房差出几十万太正常。
还有刚交付的次新盘,小区没几套成交记录,银行没参照物,也会往低了估。反过来也有好事,上个月碰到个房东急售,比市场价低三十万出,买家捡漏,成交价远低于市场价,银行按市场价评估,反而能多贷,首付还少掏了十几万。
说实话,中介很少主动跟你提这个事。一来怕你知道缺口大不买了,耽误他们签单,二来不少新人中介自己都搞不清这里的弯弯绕,稀里糊涂就带你签了。你不问,他不说,最后坑的就是你自己。
签合同前一定要做这一步
不要信任何口头的“差不多”“大概就是这个数”。一定要提前要求做预评估。不管是找中介对接,还是自己联系银行,提前拿到预评结果,算好缺口再谈签合同的事。
要是用公积金或者组合贷,不同城区的评估规则不一样,以当地最新政策为准,别瞎听网上的经验套。
我见过太多签了合同才发现差十几万首付,到处拆借搭利息不说,凑不出来还要赔业主好几万定金,好好的喜事变糟心。
不过话说回来,有差距也不是说房子就不能买,关键是你得提前知道缺口有多大,能不能接受,别稀里糊涂签了字才醒过来。
下次谈房,付大额定金之前,先把预评估做了。就这一件事,能帮你避开绝大多数踩坑的可能。
作者|地产
排版|地产
审核|柚子