2026-09-28 20:52:10
作者:
地产
上周陪远房表姐跑南京仙林看改善盘,销售拉着她偷偷说,你爸妈出首付,征信也干净,整个接力贷,月供能压一半。表姐当场懵,出来就拽着我问,这到底是什么东西,听起来怎么偷偷摸摸的。
先讲最直白的底层逻辑
别听网上那些绕来绕去的术语,说白了就是,老人年纪大了,不符合银行长年限贷款的要求,年轻人刚工作收入不够,批不下想要的额度。那就一家人一起上,父母和子女共同当借款人,一起还房贷。
很多人望文生义,以为是父母先还,还完了子女接着接力还。错得离谱。从签贷款合同的第一天起,两代人就是共同借款人了。
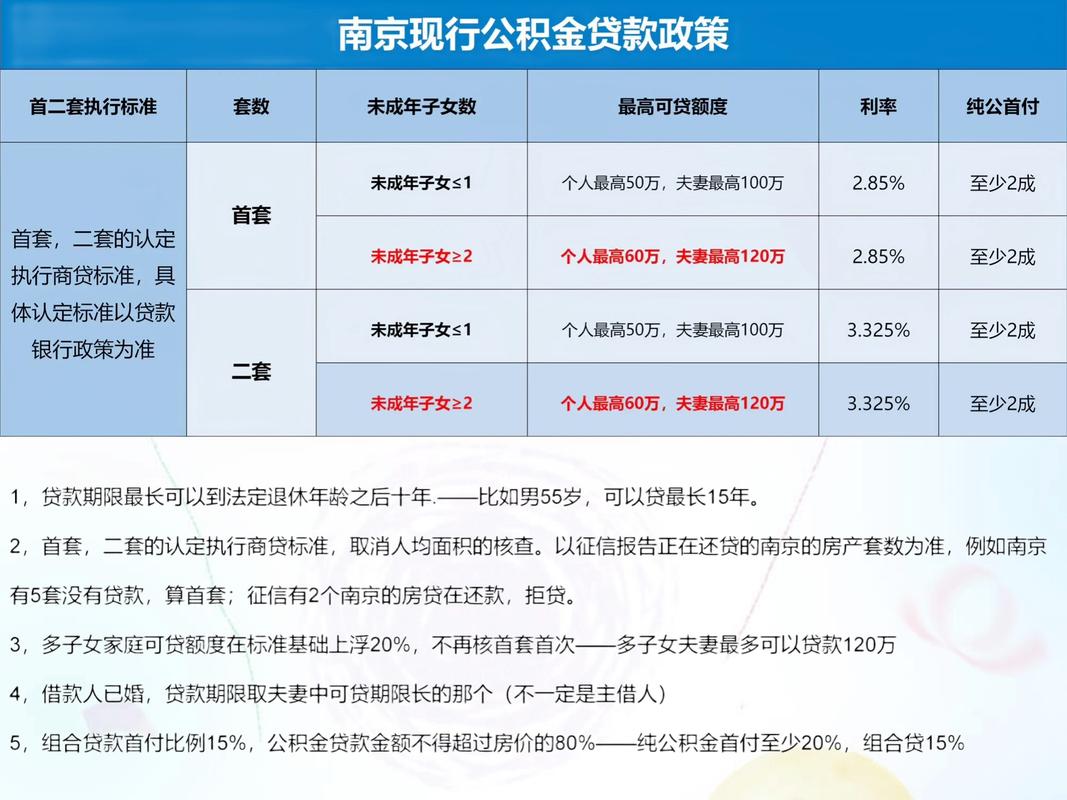 南京楼市接力贷共同借款人资格示意图
举个最常见的例子,父亲55岁,按照南京大部分银行的规则,贷款最多只能放到65岁,也就是只能贷10年。本来想贷150万,10年下来每个月月供要一万六,压力直接拉满。拉上30岁的儿子当共同借款人,就能按儿子的年龄算年限,一下贷30年,月供直接降到六千多。这就是它最核心的作用,把长期的债务压力摊薄。
不是炒房客的黑科技,大多是普通人在用
之前刷到好多自媒体说,接力贷是放开限购的信号,是给炒房铺路。说实话,真扯。我在南京地产圈待这么久,见的十个用接力贷的,九个是普通家庭。
第一种,刚毕业两三年的小年轻,想买第一套自己住,父母帮忙出首付,但是自己收入流水不够,银行不给批足额贷款,拉上父母一起当借款人,刚好够。第二种,父母原本有房,年纪大了想换个带电梯的低层养老,手头老房子还没出手,一下子拿不出全款,自己又贷不了十几年,拉上孩子一起贷,月供轻松点。
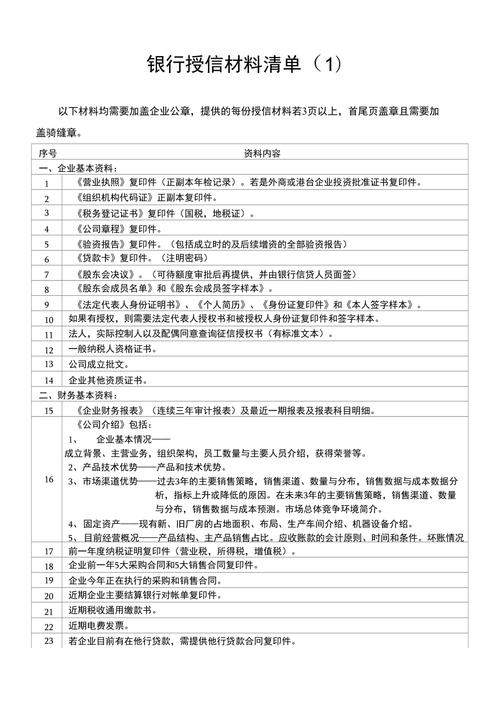 南京银行个人接力贷办理材料清单
不过话说回来,很多人关心的首套资格问题,真没有统一答案。有的银行认房又认贷,你只要当了共同借款人,就算你有过房贷记录,再买就算二套。有的银行只看借款人自己的名下贷款,不影响。一切以当地最新政策为准,多跑几家银行问比啥都强。
签字之前一定要想清楚这几件事
 签字之前一定要想清楚这几件事
我见过好好的事,最后闹得一家人不痛快的,都是没提前说清楚。
第一件,共同借款一般要共同上产证,也就是说,你的房产证上会有父母的名字。这意味着什么?以后你想卖,想置换,必须父母所有人签字同意。要是父母还有其他子女,涉及到遗产分配的时候,这套房就是扯不清的糊涂账。别觉得都是一家人无所谓,丑话要说在前面。
第二件,你当了共同借款人,就记了你一次房贷记录,以后你自己想换大房子,再申请贷款,要么首付比例提高,要么利率上浮,实打实影响你自己的购房资格。这个账一定要提前算明白,别为了省现在几千块月供,亏了以后的首付。
还有,别听销售瞎忽悠什么“接力贷能绕开限购”,那都是多少年前的旧黄历了。现在南京政策卡得严,违规操作碰都别碰,查到了损失的是你自己。
真要打算办,别光听售楼处的人拍胸脯。自己抽半天时间,带好全家的征信、收入证明,跑一趟意向贷款的银行网点,坐下来问清楚规则和要求,再签字。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:去南京看盘被销售提了一句,接力贷是什么
文章链接:https://m.lfdjt.com/p/dichan/a/4300.html