2026-09-28 21:44:57
作者:
地产
上周跟南京做中介的老陈喝茶,他说最近三个月,几乎每天都有人来问,能不能操作经营贷买房。算下来利率比房贷低快两个点,三十年总利息能省几十万,换谁听了不心动?
动心之前,先把坑摸清楚。
披着低息外衣的违规操作
说实话,很多人连经营贷到底是什么都没搞懂,就被中介的低息宣传忽悠走了。经营贷从一开始就明确规定,放款只能用于小微企业生产经营,不能用来买住宅。你能拿到经营贷,前提是你有实际经营的主体,营业执照、流水、经营场地一样都不能少,用途本来就跟买房不沾边。
很多中介拍胸脯说,帮你做个假合同、过几个账户就能瞒天过海,不会被查。
真的吗?
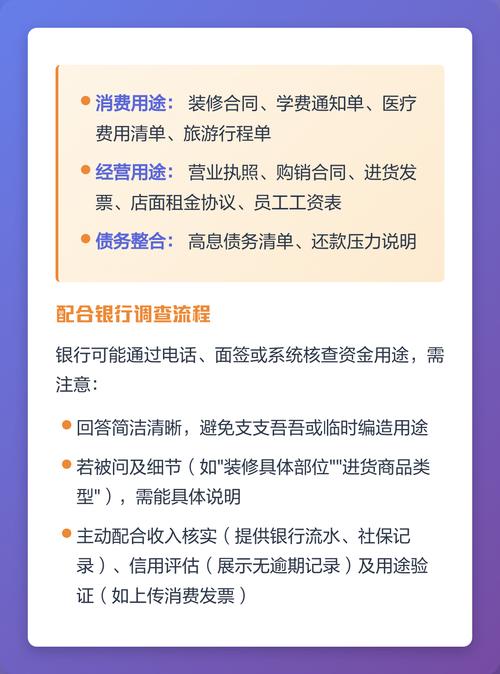 银行个人经营贷用途合规检查公示
这两年银行查经营贷流向查得有多严,你去问问前两年操作过的人就知道。南京前年清退了一批违规流入楼市的经营贷,不少人刚买完房不到半年,就收到了银行的抽贷通知。银行有权要求你提前一次性还清全部贷款,一分都不能少。你刚把钱都砸去首付买房,上哪凑齐大几十万上百万的全款?
不过话说回来,本身就是用途造假,你去找谁讲理?
合同里藏着你没看见的坑
退一万步说,就算你暂时没被查到,产品本身的坑也够你喝一壶。
大部分经营贷都是短期产品,最长也就十年,很多还是一年一续、先息后本。什么意思?就是你每个月只需要还利息,到期了一把还清所有本金。很多人说,到期了我续贷不就行了?
续贷是要重新审核的。
今年你经营状况好,银行给你过,明年你生意下滑,或者银行政策变了,不给你续贷,你怎么办?
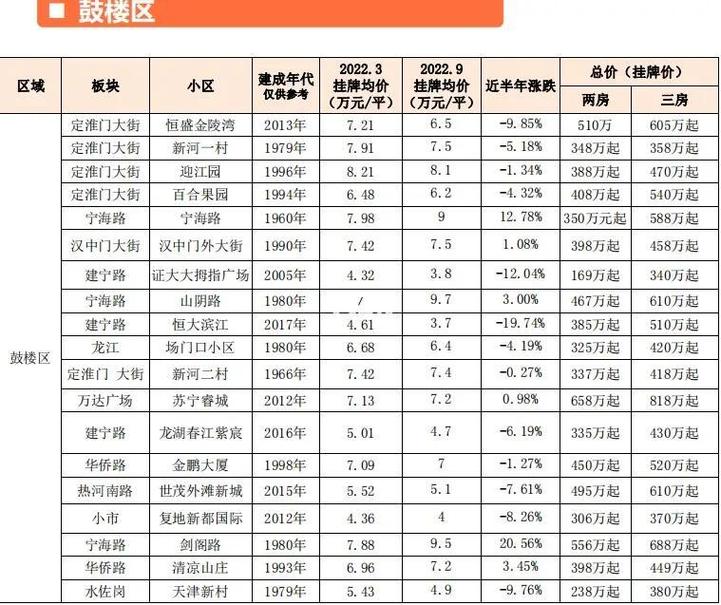 南京主城区二手房挂牌报价截图
去年我听老陈说过一个客户,开个小餐馆,疫情之后生意不好,本来想着用经营贷省点房贷利息,结果续贷的时候被银行拒了,拿不出三百万本金,只能低于市场价二十多万急售房子,亏进去的钱,比他省了两年的利息多十倍都不止。
还有违约金。你被要求提前还款,大部分银行都要收你剩余本金1-3%的违约金,一百万本金就是三万,相当于你大半年省的利息直接亏没了,还倒贴。
出了事,没人给你兜底
 出了事,没人给你兜底
中介赚的是你的手续费,一般收你贷款额的1-2个点,你贷一百万,他直接拿走一万多,钱到手了,他管你后续怎么样?
说句不好听的,真到抽贷那天,你连中介人都找不到。就算找到了,他当初给你承诺的“包过包没事”,都只是口头说说,合同上根本不会写,你打官司都没地方告去。
更坑的是,你用途造假,属于违约,银行把你记到征信不良上,以后你再想办任何贷款,车贷房贷信用卡,全都批不下来,影响的是你十几年的信用。
还有人跟我杠,说我把钱转好几个账户,从父母亲戚账户过一遍,银行查不出来。别天真了,现在银行的大数据风控,别说转三手,就算你取出来存到别的银行,都能追踪到流向,想蒙混过关,太难了。
具体的准入和要求,都以当地银行最新政策为准,别听中介瞎编什么内部渠道。
下次再有人拉你做经营贷,跟你说能省几十万利息,你先停下来问自己一句:万一明天银行让我提前结清,我拿得出这么多钱吗?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:别碰暗坑:聊聊藏在优惠背后的经营贷买房风险
文章链接:https://m.lfdjt.com/p/dichan/a/4311.html