 大讲堂
上周三下午,城东。客户从银行出来,手里捏着一张A4纸,站在台阶上给我打电话。
“批了。”他说,“但客户经理把我叫进办公室聊了二十分钟,就聊去年那三次逾期。”
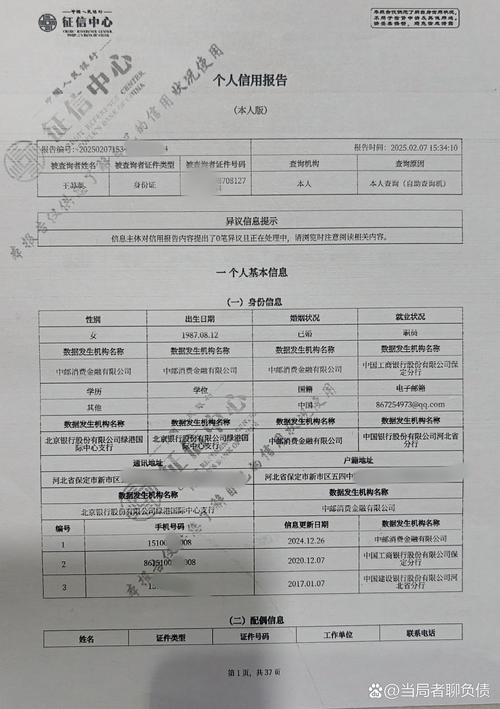
就这么一张纸。免费打印,两页,密密麻麻的小字。可它坐在买房这件事的门口,分量比很多人想的重。
很多人是第一次买房才知道,征信对房贷的影响不是一句“信用好就行”那么简单——它具体到某一行字、某一个数字。
银行翻开你的征信,先找什么

不是找你有多少钱。征信报告里本来也没有你的存款。
它找的是“你过去怎么对待欠别人的钱”。
最常被提起的一条叫连三累六——连续三个月没还,或者两年内累计六次逾期。这条线,多数银行是硬杠杠。踩上去,不是加点利率能解决的,是直接拒。
比这轻一点的,是零散的逾期。一次两次,金额可能就几十块,你自己都忘了。银行不会当场拒,但会要你写说明。写说明本身不难受,难受的是你根本想不起自己什么时候欠过。
还有几个位置,普通人很少留意。一是当前逾期,报告上此刻还挂着没还清的钱。这个最要命,哪怕只有两百块。二是对外担保,你替亲戚签的那个字,在银行眼里就是你的潜在债务。三是查询记录,这一栏,栽的人最多。
查询分两种。自己查,叫软查询,无所谓,随便查。机构查——你点了网贷页面上“看看我能借多少”,银行或者消费金融公司调了你的报告,这叫硬查询。半年内硬查询次数太密,客户经理会皱眉。
为什么皱眉?他的逻辑很朴素:一个半年里被七八家机构查过征信的人,要么特别缺钱,要么到处碰壁。这两种,他都不太想放款。
再说负债。信用卡刷爆、名下挂着五六笔小额网贷、每月还款额加起来超过月收入的一半——这些会让银行算一笔账:你每个月还完这些,还剩多少能还我的房贷。具体怎么算、卡在什么比例,各家行口径不一样,以当地最新政策和经办行的要求为准。
几个我听过太多次的“我以为”
“我没贷过款,征信肯定干净。”
不一定。从没跟银行打过交道的,叫白户。报告一片空白,银行反而不知道你守不守约。有的行对白户会谨慎一些,或者要求补更多收入材料。这不是坏事,但也绝不算优势,别把它当免死金牌。
“逾期还清了就没事了。”
还清是必须的,记录还在。不良信息从你还清那天起保留五年,五年后自动删除。注意,是“还清那天”起算,不是“逾期那天”。有人拖着不还,其实是在给自己往后延倒计时。
“多查几次没事,我又不借。”
这个坑踩的人最多。半夜刷短视频,刷到“测测你的额度”,手一滑,一次硬查询。半年点十次,报告就花了。报告花了不违法,也不上什么黑名单,但银行看着别扭。
“这家不行我换一家。”
同一段时间里,你申请的每一家银行看到的都是同一份报告。换家银行,不等于换个剧本。
“花呗借呗无所谓吧。”
看产品。有的上征信,有的不上,有的只上报一部分。你自己判断不了,那就别在买房前半年去试。

真要买了,前半年该干什么
先打一份详版征信,自己看一遍。
别用手机App里那种简版。简版看不出查询明细和每个账户的具体状态。去人民银行分支机构或者指定商业银行网点打详版,一年有几次免费机会,具体次数以当地最新政策为准。打出来,两页纸,从头到尾读一遍。有错的地方——身份被冒用办过卡、已经结清的贷款还显示未结清——可以走异议处理,向放贷机构或者征信中心提出来,请他们核查更正。这个过程要时间,所以别等签完合同才想起来看。
然后,买房前那半年,收手。
别申请新信用卡,别点任何“测额度”,别借网贷,别替人做担保。手里已有的卡,按时还,最好全额还,别长期只还最低还款额——那样银行也会觉得你现金流紧。已有的分期和小贷,能结清的先结清;结不掉的,申请房贷时主动跟客户经理说明,比被查出来强。
还有一个容易被忽略的时间点:放款之前。
批贷到放款之间,有人觉得万事大吉,跑去刷了笔大额消费,或者干脆辞了职准备歇两个月。银行在放款前,有些会再查一次征信,也可能再核实一次单位。批了不等于落地。这段时间,安安稳稳的。
已经花了,还有没有救
有。但不是所有情况都有。
如果是零星的、已经结清的逾期,金额不大,时间也过去一两年了,可以准备一份说明,讲清楚原因——出差忘了、换卡没收到账单,都行。有些银行接受,有些会要求提高首付或者利率上浮一点。非恶意、金额小、已经结清,沟通空间通常比想象的大。
如果是连三累六,或者当前还挂着没处理的逾期,那基本没有捷径。把钱还掉,把时间等过去。听起来很笨,可在征信这件事上,笨办法是唯一办法。
如果是查询次数多,那就等。硬查询的影响会随时间变淡,半年、一年,都是节点。等的这段时间,正好攒首付。
还有个常被问到的:夫妻买房,一方有瑕疵怎么办?
有的地方可以只让征信好的那位当主贷人,但另一方的征信照样要查,因为牵扯家庭负债和房屋共有。也有人问能不能先离婚再买——这事儿我不建议,也不展开,操作的复杂程度和风险,比一般人想的大得多。具体怎么认,以当地最新政策和银行实际要求为准。
说到底,征信不神秘。它就是一份关于“你以前借钱还得怎么样”的流水账。你平时怎么对待每一笔小钱,它就照实怎么写。
所以,如果你还没买、但已经动了念头——这个月先去打一份详版征信,打印出来,坐在车里读一遍。用不了二十分钟。这二十分钟,可能比你之后看的十几套房子都值。
作者|地产
排版|地产
审核|柚子