
银行经理没说透的事:提前还贷是否划算,得看你这笔钱怕不怕闲

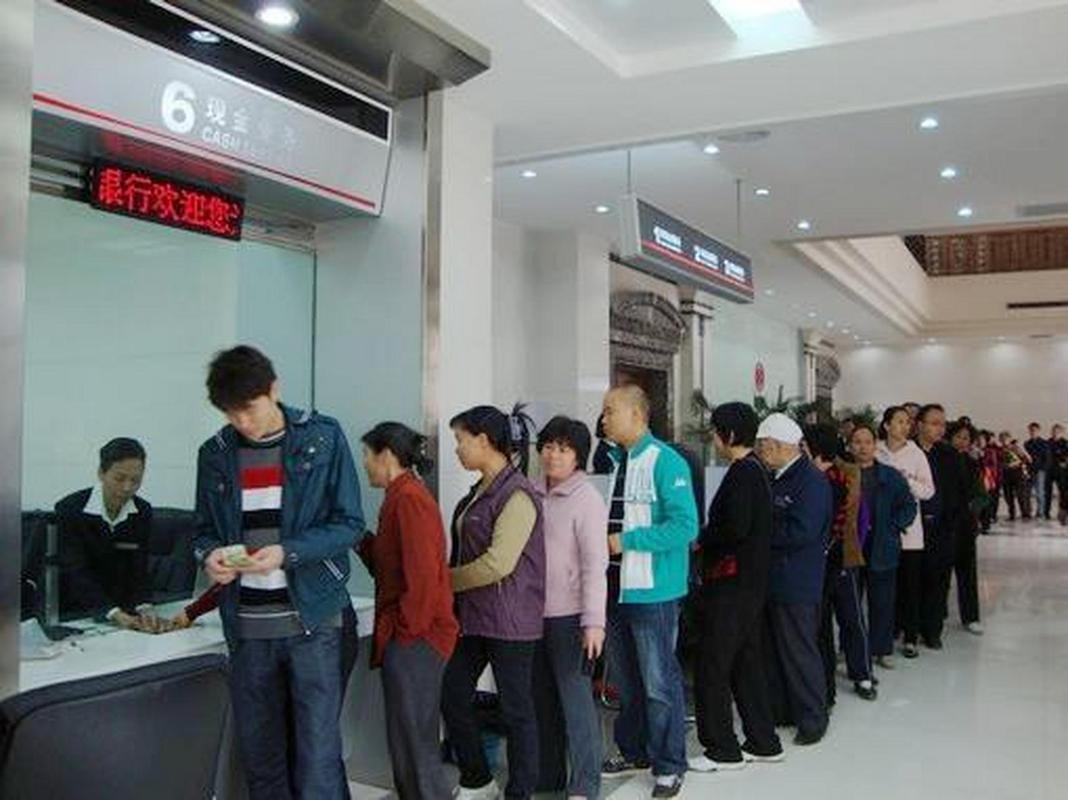
上周去河西办点事,路过一家银行。大厅里坐着一排人,手里攥着号单。一个大叔跟旁边人嘀咕:排队两小时,就为了把二十万还进去。我站那儿听了两耳朵——不是偷听,是那声音太有穿透力。他老婆在旁边补一句:不还,心里不踏实;还了,手上又空。你看,提前还贷这事,从来不是一道数学题。它更像一场家庭内部的小型辩论赛。 先说结论?不行,世上没有统一的划算。你的房贷利率、剩余年限、还款方式、手里现金厚度、工作稳不稳、甚至你晚上睡不睡得着,都在改答案。
南京河西银行网点房贷提前还款排队场景
南京河西银行网点房贷提前还款排队场景

利率差,才是那根很粗的线

利率差,才是那根很粗的线
利率差,才是那根很粗的线
有人房贷利率五点几,有人三点几。差别很大。前者像背着一袋米爬楼,后者像拎个空袋子散步。你要是当年买在利率高点,加点又高,那提前还贷的收益就是省下来的利息。省利息等于什么?等于一笔无风险回报。你提前还掉的钱,不用交税,不用盯盘,不用怕基金经理跑路。它的回报率,就是你的房贷利率。 但注意,以当地最新政策为准,不少城市存量房贷利率调过。你合同上到底现在执行多少,去手机银行查,或者打客服问。别凭记忆。记忆这东西,在房贷面前不太可靠。 我有个朋友,前年嚷嚷着要还。后来一查,利率降到三点几。他愣了半天,说那算了,钱留着。不是他懒,是账变了。三点几的负债,在通胀和收入增长面前,可能没那么可怕。当然,前提是你这钱别乱花。要是转头买了辆落地打八折的车,那还不如还贷。

等额本息前几年,利息确实占大头

很多人听过一句话:等额本息前几年还的都是利息。这话有点夸张,但方向没错。等额本息每月还款额一样,前期利息占比高,本金还得慢。等额本金呢,前期月供高,本金还得快,利息总额少。 所以,如果你选的是等额本息,已经还了七八年,剩余期限不长,提前还贷省下的利息可能没你想的多。因为大头利息已经被时间收走了。反过来,刚贷不久,利率又高,提前还,效果往往更明显。 这里有个画面。你借了一笔钱,利息像沙漏里的沙子。前几年漏得快,后面越漏越慢。你中途把沙漏翻过来,能少漏一些,但已经漏掉的,回不来。
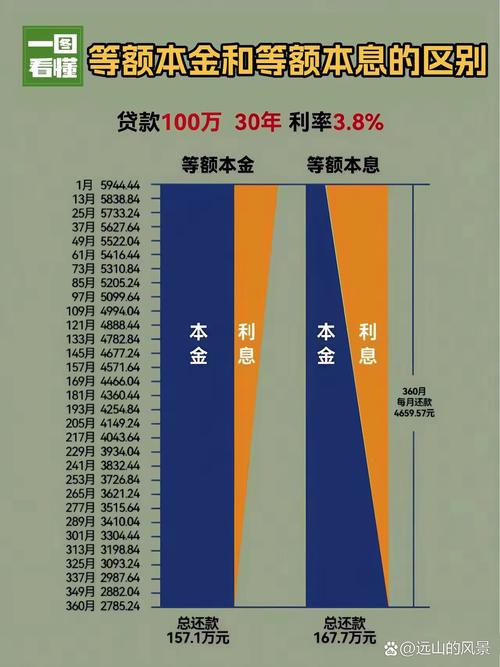
房贷等额本息与等额本金还款结构对比图
房贷等额本息与等额本金还款结构对比图

别只看省利息,还要看违约金和现金流

有些银行提前还贷要预约,排队几个月。还有些合同里写了违约金,通常按提前还款金额的一定比例,或者收几个月利息。以你合同和当地最新政策为准。别嫌麻烦,翻一翻。就那几页纸,能决定你到底是省了,还是白折腾。 更关键的是现金流。把活钱全砸进房子里,家里万一有人失业、生病、老人住院、孩子突然要交一笔钱,你怎么办?房子不能切一块下来买菜。再低的贷款利率,也不如手里的现金能救命。这不是唱反调,是过日子的人都知道的常识。 我自己的做法偏保守:留够六到十二个月的家庭开支,再考虑提前还。这个数字因人而异。体制内、双职工、父母能搭把手,可以少留。单收入、行业波动大、老人身体一般,就多留。别跟别人比。别人家的账本,你看不见。

如果你决定还,怎么还更舒服

如果你决定还,怎么还更舒服
如果你决定还,怎么还更舒服
两种常见选择:缩短年限,或者减少月供。缩短年限,省利息更明显,但月供压力不一定降。减少月供,每月轻松点,总利息省得少一些。没有标准答案。看你想要什么。想要总账少,选年限。想要喘口气,选月供。 还有一个细节:部分提前还款,比一次性清空更灵活。手里留点子弹,心里不慌。尤其现在工作这事,谁也不好说。今天还在开会,明天可能就优化。对吧? 另外,如果你享受个税住房贷款利息专项附加扣除,全部还清后,这项扣除可能就没了。具体能扣多少、怎么认定,以税务和当地最新政策为准。别为了省利息,忽略小账。虽然钱不多,但也是钱。 说到底,提前还贷是否划算,问别人没用。你得把自己的合同、利率、剩余期限、现金储备、投资能力列出来。列不出来,就先别去排队。银行不会替你后悔。 真要给个可执行提醒:这个周末,打开手机银行,查三样东西——当前执行利率、剩余本金、剩余期数。再翻出贷款合同,看违约金和预约规则。然后问自己一句:这笔钱还进去,我今晚睡得更香,还是更慌?答案在哪儿,动作就在哪儿。

作者|地产

排版|地产

审核|柚子

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:银行经理没说透的事:提前还贷是否划算,得看你这笔钱怕不怕闲
文章链接:https://m.lfdjt.com/p/dichan/a/23902.html