 大讲堂
他和老婆名下有套90平的老破小,孩子明年要上小学,想换个带公办学位的小两居。算了快半个月的账,要是把现有房子全划到老婆名下,自己净身出户再去买房,省下来的首付和利息,刚好能把装修钱凑出来。唯一拿不准的,就是之前听邻居说假离婚能算首套,又怕政策卡得严,白折腾。
先掰扯清楚:两个部门的“首套”,根本不是一个标准
很多人对首套的认知,还停留在“我名下没房就算首套”的老黄历里。
错了。
你买房要过两道关:一道是住建局的购房资格审核,一道是银行的贷款资质审核。这俩的判定标准从来没统一过。
大部分城市当前执行的是“认房+认贷”的双重认定规则——住建局看的是你在本地行政区域内的房产套数,只要你名下没有备案的住宅,就算符合首套购房的门槛;但银行的核查范围远不止你当下的房产,还要查你全周期的征信记录,只要你之前有过住房贷款的结清记录,哪怕现在名下无房,也可能被算成二套贷款。
别觉得麻烦。
这俩标准的差异,直接决定你要掏几成首付,能拿多少利率。

对了,还有个很多人不知道的细节:如果之前婚内的房子是两个人共同贷款,哪怕离婚后房子全归对方,贷款也全部由对方偿还,你的征信报告上依然会显示这笔贷款的记录。银行拉征信的时候是不会管你们私下的离婚协议的,只看系统里的记录。
别踩最容易栽的坑:刚领离婚证就去网签,多半要凉
总有人觉得,拿到离婚证的那一刻,我就是无房无贷的单身人士了,转头就能去签购房合同。
太急了。
现在几乎所有限购城市,都针对离婚购房设置了追溯期。
什么意思?就是不管你离婚的时候财产怎么分,只要离婚不满当地规定的期限,你买房的时候依然要按离婚前的家庭总房产套数来算资格。这个期限,短的1年,长的3年,具体以当地最新政策为准。
去年在南京碰到个小伙子,拿到离婚证第二天就拉着中介去签购房意向书,本来按两成首付准备的钱,结果银行审核的时候直接触发了离婚追溯规则,要求他按二套掏五成首付。他凑不出来,最后十万的定金打了水漂,婚也因为这笔糟心事没复成,两边老人闹得不可开交。
别不信,我见过好几个因为急着签合同吃哑巴亏的。
真的别嫌麻烦。
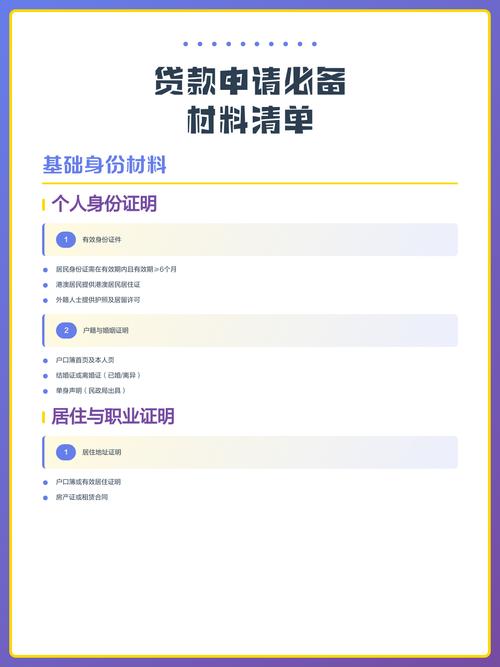
你去办贷款的时候,银行要的材料除了身份证、离婚证,还要你提供离婚协议的财产分割条款,就是要核对你是不是为了钻政策空子临时离婚的。要是刚好卡在追溯期的节点上,你连解释的余地都没有。
算完隐形成本:你可能根本没占到便宜
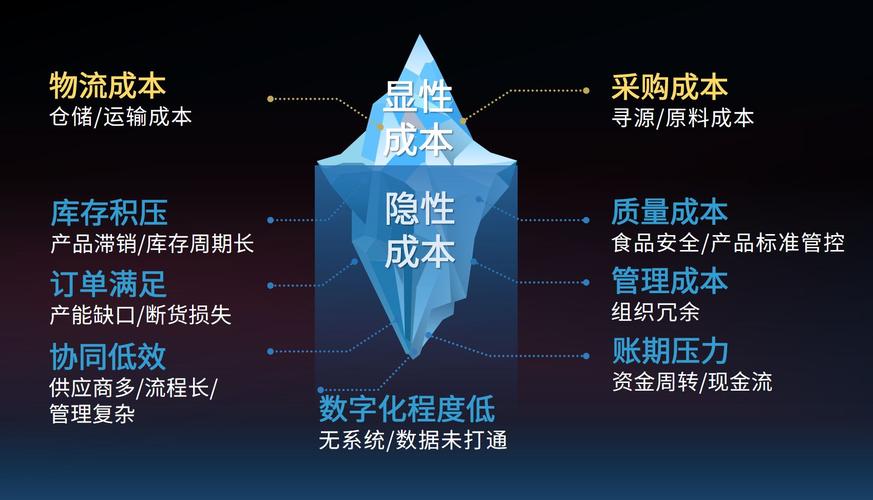
很多人算这笔账的时候,只会算明面的数:首套首付两成,二套五成,差了三十万;首套利率4.0,二套4.8,两百万贷款三十年差了快六十万利息。
看着是不少。
但没人跟你算隐形成本。
你算过过户成本吗?离婚时把房产从一方名下划到另一方名下,要交的契税、登记费,甚至可能涉及的个人所得税,加起来也是好几万。更别说,领了离婚证,你们俩的财产关系就从共同共有变成了各自独立,万一对方临时变卦不愿意复婚,你真的净身出户了怎么办?我见过太多为了买房假离婚的,最后真的把日子过散了,房子买了,家没了。
还有个最不可控的变量:政策是随时会变的。你现在花了时间精力离婚,等你熬满了追溯期,说不定首套的认定标准又调整了,到时候你既没占到政策的便宜,还把自己的生活搭进去,图啥呢?
说白了,钱是算不完的,但人心是最经不起试探的。
真的动了这个念头的,先别着急往民政局跑。
先打两个电话。一个打给当地不动产登记中心,问清楚当前本地的首套购房资格认定规则,还有离婚购房的追溯期限;另一个打给你意向贷款的银行,问清楚征信上的共同贷款记录会不会影响首套贷款资质。
问明白了,再做决定。
作者|地产
排版|地产
审核|白杨