2026-09-23 16:40:44 分类:正文
上周陪朋友去江北的售楼处谈价格,碰到一对准备结婚的小情侣,盯着算价单皱眉头。
两人掏空六个钱包凑了首付,本来算好了月供,结果售楼处算出来公积金额度比他们自己预估的少了二十万,商贷多了二十万,每个月要多还小一千,硬生生超出了预算。
叹了口气。很多人买房前只知道公积金贷款便宜,却从来没提前算过自己能贷多少。
别拿网上的通用公式硬套,各地规则差很多
随便搜一下,出来的全是复制粘贴的统一模板,看着头大。实话讲,公积金是地方统筹,每个城市的计算逻辑完全不一样,南京的规则放不了苏州,更别说北上广。
核心其实就两件事:第一,你最多能贷多少有天花板,第二,按你的缴存情况算出来的额度,不能超过这个天花板。
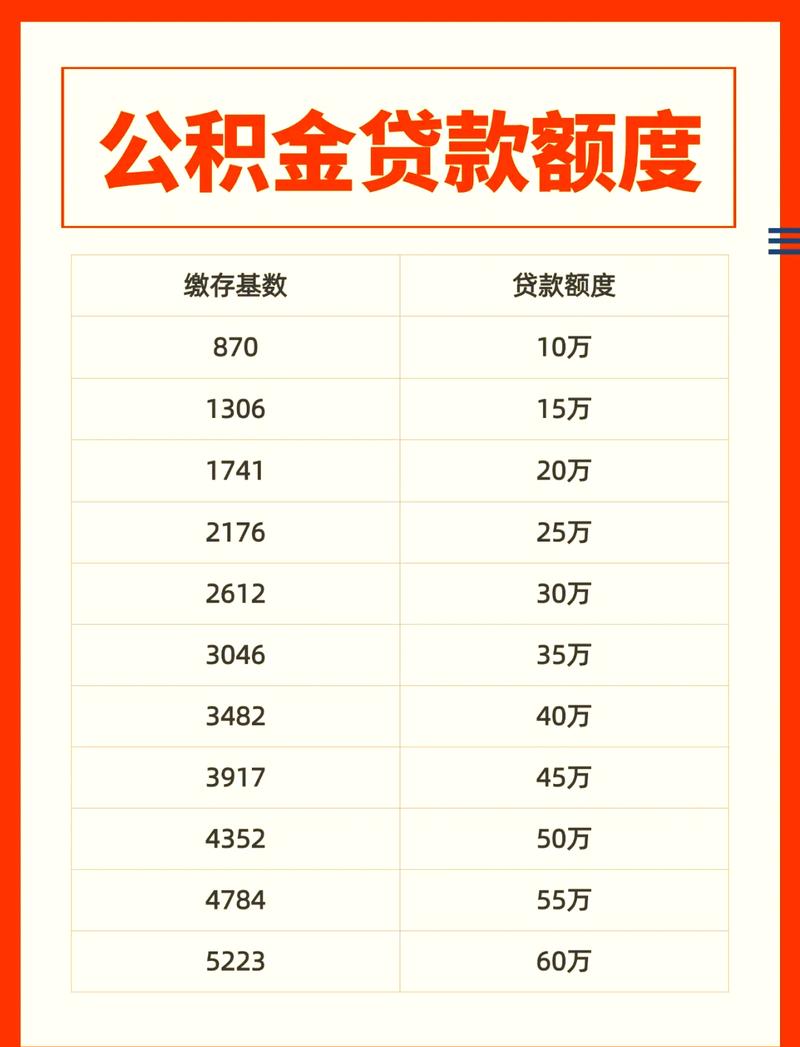 南京公积金贷款额度计算政策对照表
很多人上来就问我“我交了五年公积金能贷多少”,不说余额说年限,都是白问。对吧?现在大多数城市,包括南京,都是按账户余额乘以固定倍数来算可贷额度的,你账户里剩多少钱,直接乘就完了。
这些坑我见太多,新手一踩一个准
第一个坑,余额不够还硬乘。
不少城市都有规定,账户余额不足两万的,统一按两万算额度,说白了就是给低缴存的年轻人留余地。但也有的地方没有这个规定,你余额只有八千,乘以十五倍也就十二万,连首付零头都不够。别想当然,提前查。
第二个坑,以为夫妻双方一定能叠加额度。
说实话,如果其中一方有过公积金贷款逾期,或者还有未结清的公积金贷款,整个家庭的额度都会受影响,严重的直接只能按个人算,甚至没法用公积金。
第三个坑,不看月供收入比。
哪怕你按公式算出来能贷一百万,你月收入才八千,月供要五千,银行也不会给你批这么多。这一条是硬杠杠,没人能绕开。
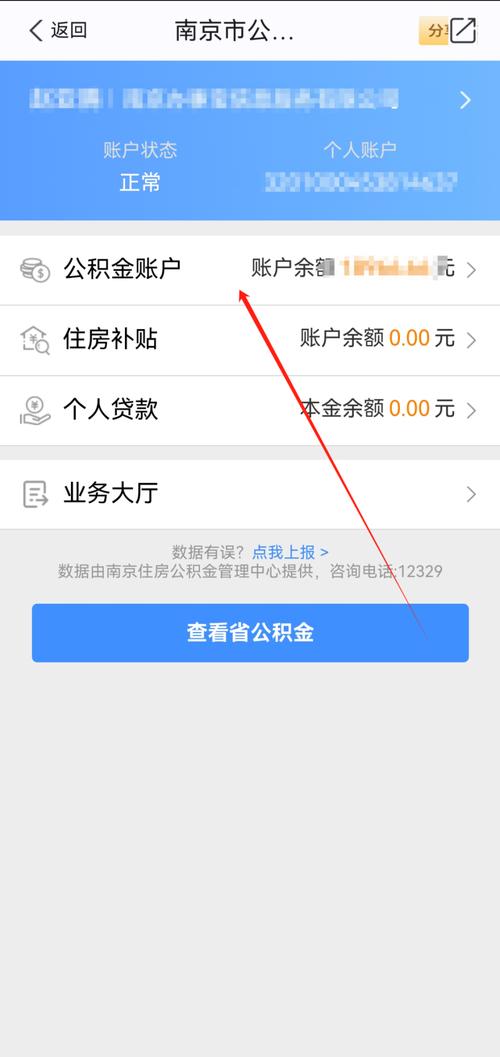 南京公积金个人余额查询手机页面截图
五分钟自己就能算明白
 五分钟自己就能算明白
步骤真的不复杂,我给你捋一遍。
第一步,打开你当地的公积金APP,查清楚自己当前的账户余额,夫妻双方买房就把两人余额加起来。
第二步,用余额乘以当地规定的倍数,具体倍数搜当地最新公积金政策就行,别搜好几年前的旧文。
第三步,看看你算出来的数,有没有超过个人/家庭的最高限额,超过了就按最高限额算,没超过就按你算出来的数来。
第四步,如果你是二套房,或者已经用过一次公积金,记得看二套房的额度规则,很多地方二套房的最高限额会降,而且得先把首套的公积金贷款还清才能贷。
哦对,还有,要是你买的是二手房,额度还会受房子评估价影响,一般不会超过评估价的七成,这个也要留个心眼。
不过话说回来,现在政策调整真的挺频繁,去年的规则今年说改就改,我见过有人拿着四五年前的最高限额算,差了快二十万,差一点就误事。
今天抽五分钟,打开公积金APP查一查,算一遍,别等站在售楼处的算价台前,才发现差了几十万,进退两难。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房翻遍攻略没看懂?公积金贷款额度怎么计算其实没那么难
文章链接:https://m.lfdjt.com/p/dichan/a/1946.html