2026-09-23 16:15:52 分类:正文
前几天跟鼓楼做中介的老朋友喝茶,刚坐下他就掏手机甩给我一堆聊天记录,翻下来三分钟,十个准业主有八个问同一个问题。就是你现在翻到这篇文章,心里在纠结的那件事。
真的。现在很多中介自己都搞不清,不敢乱给建议,怕以后涨了跌了都要挨骂,索性把锅甩出来,让买家自己选。
先搞懂你手里的两个选项到底是什么
别听那些穿西装的给你扯一堆听不懂的术语,绕来绕去绕得你头晕,其实本质就一句话。
固定利率,就是你签合同那天,利率定死,往后十年二十年,不管外面市场利率涨成什么样还是跌成什么样,你每个月要还的钱,一分不多,一分不少。
浮动利率,就是跟着LPR走,一年调一次,LPR降了你就少给钱,LPR涨了你就多给,就这么简单。
我见过不少人,签完贷款一年多,连合同里那页讲利率的纸都没翻过,字挤在一起,太小,懒得看。
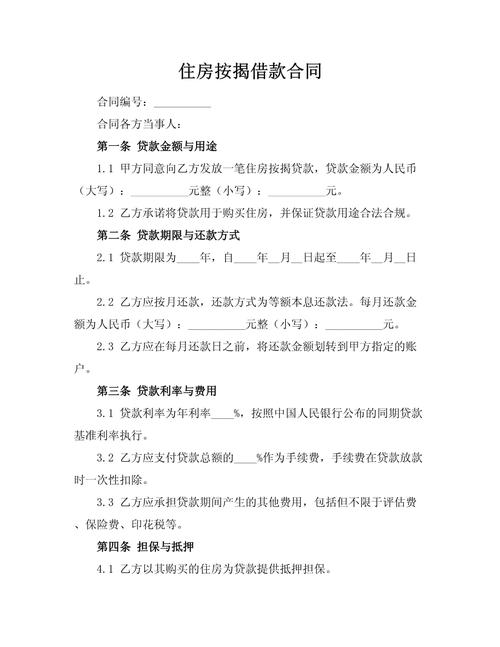 个人住房贷款合同利率条款实拍
什么样的人选固定肯定不踩坑
 什么样的人选固定肯定不踩坑
说实话,符合这个条件的人真不多,一百个里面挑不出五个。
第一种,你拿到的利率已经低到离谱了。比如你是顶尖人才,拿了地方的利率补贴,开发商又给了额外折扣,算下来房贷利率不到3.5,比现在大多数首套利率都低了快一个点。这种情况你还选浮动?那不是把送上门的便宜往外推吗?直接锁死,这辈子都不用想这件事了。
第二种,你天生就讨厌不确定性。每个月发了工资,扣完房贷房租,剩下多少花多少,心里才踏实。让你每个月等着调利率,你天天刷新闻看LPR,觉都睡不好。那就算了,直接选固定,多花点钱买个安稳,值。
对吧?赚了钱本来就是让自己舒服的,没必要为了点可能省的钱,天天揪着心。
不过话说回来,大部分普通人,都碰不到第一种情况,也没那么矫情非要完全不变的月供。
绝大多数普通人,选浮动更划算
别听网上那些人瞎喊,说以后利率肯定大涨,选固定才安全。你翻翻过去这么多年的走势,长期来看,利率整体是往下走的,对不对?
就说南京,前几年高位上车的那帮朋友,原来利率快到6了,后来转了LPR浮动,现在调到多少?不到4.2,每个月算下来,省了快一千,一年就是小一万,够给孩子交一学期学费,或者一家三口出去旅个游了。
很多人怕,那万一以后涨了呢?涨了我岂不是亏了?
说实话,真要是房贷利率能涨到大几千的地步,那肯定是经济热得发烫,大家工资都在涨,你那点涨幅,早就被工资上涨覆盖了,根本感觉不到。退一万步说,就算你现在选了浮动,以后不对了能不能改?政策调整以当地最新政策为准,现在不少地方都给你留了一次改的机会,又不是签了字就卖死了。
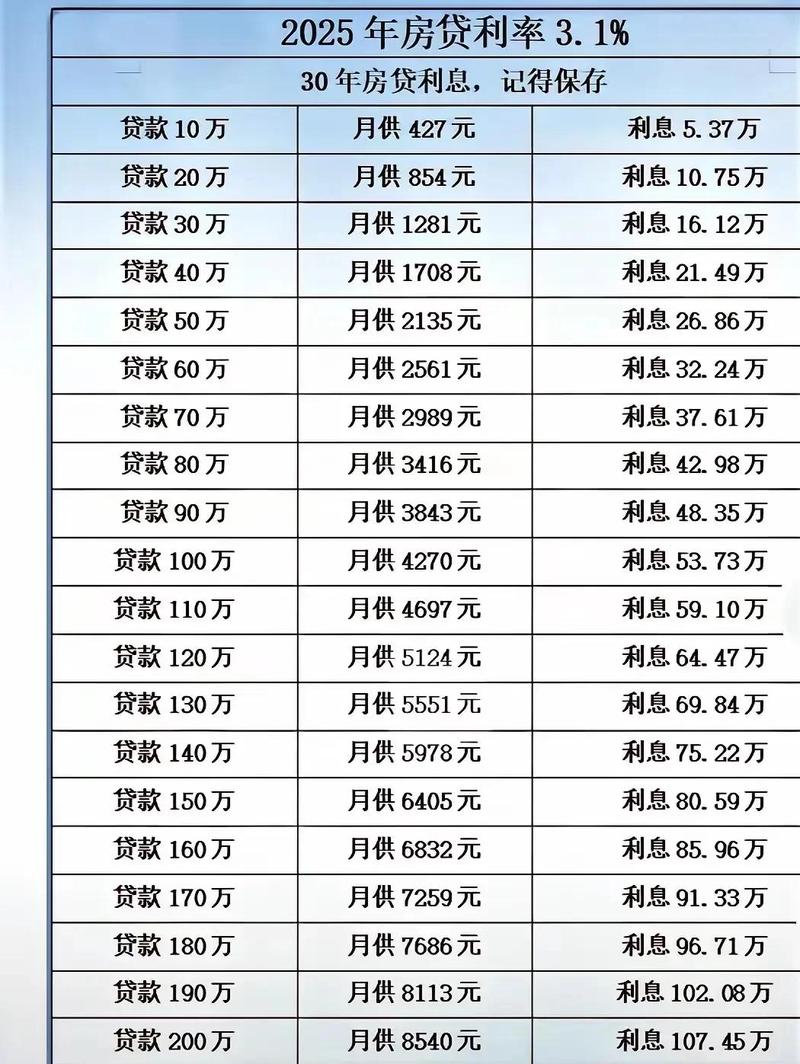 南京首套房贷月供浮动固定对比表
从来就没有百分百正确的选项,只有适合你自己的选项。我见过4.1的利率非要选固定的,两年过去LPR降了两次,每个月多还小两百,朋友聚在一起吃饭,说起来就懊恼,说当初脑子糊涂了听了亲戚的话。
也不是说固定就一定错,只是真的没必要为了还没影的风险,白白亏现在的钱。
最后给你留个能直接用的判断方法,不用纠结半天。签合同前,掏出来手机计算器,算一遍:如果选浮动,未来利率涨1个点,每个月要多还多少钱?这个多出来的钱,会不会影响你每个月的正常生活?会不会让你连出去吃顿火锅都要算半天?
如果会,直接选固定。如果不会,选浮动就完了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房纠结:房贷利率选固定还是浮动,看完不用问人
文章链接:https://m.lfdjt.com/p/dichan/a/1938.html