上周六在珠江路开了10年的那家老咖啡店,碰着之前同小区的王姐。她攥着张皱巴巴的银行还款计划单,坐我对面半小时,茶都凉了没喝一口。就纠结一件事:2019年高位上车的江北那套房子,现在手里攒了32万,要不要提前把商贷还掉一部分。
先算两笔最实在的账,别被网上的说法带节奏
很多人上来就拍胸脯说,现在理财收益才3%多,房贷利率4%多,那肯定提前还啊,稳赚。
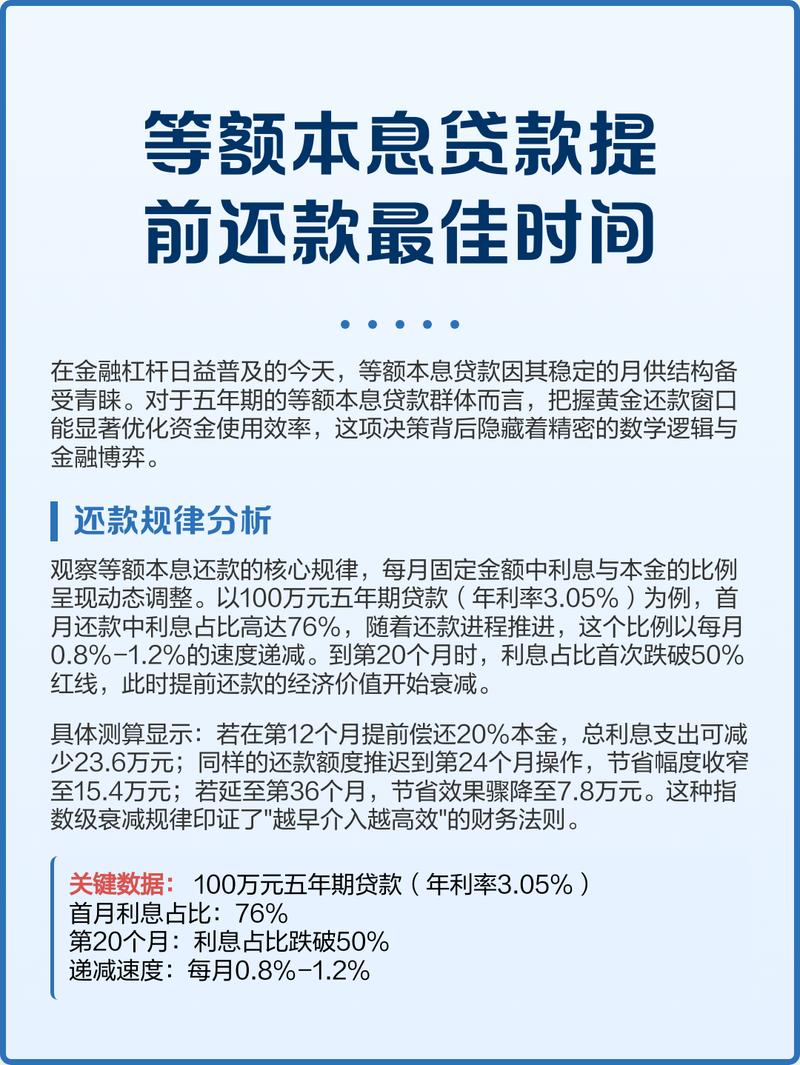
别着急下结论。提前还贷的本质,是你拿到了一笔和房贷利率一模一样的”无风险收益”。比如你房贷实际年化5.3%,提前还10万,相当于你无风险赚了5.3%的年收益,不用盯大盘,不用怕理财暴雷。
但反过来算,如果你手里的钱,能稳稳拿到比这个贷款利率高的收益,那你根本没必要急着还。2021年办贷款的那批人最有感触——当时很多人加点之后的实际利率快摸到6%了,别说是理财,就算把钱存成3年期的大额存单,那点收益连利息差的零头都够不上。
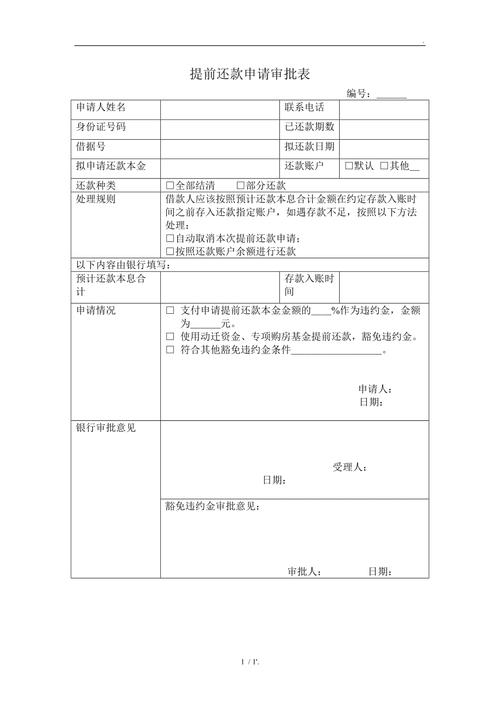
很多人踩的坑,根本不在利率差上
说实话,我见过太多人算完利率差就兴冲冲跑银行,最后白跑一趟,甚至亏了钱。
最常见的就是违约金。很多银行的贷款合同里写得明明白白,还款未满3年提前还贷的,要收1%-3%的违约金。你算下来省的那点利息,还没违约金多,真的亏。之前有个读者去年办提前还贷,刚还了1年多,光违约金就掏了快8000,事后拍大腿说还不如买俩金镯子留着保值。
还有个误区是把公积金贷款当商贷算。公积金贷款真的没必要急着提前还,现在首套公积金贷款利率才3.1%,就算是二套也就3.575%,你把钱留着存个大额存单,收益差不了多少,万一哪天需要用钱,取出来也方便。我之前有个朋友,去年脑子一热把20万公积金贷款全提前还了,今年家人生病要做手术,想取公积金凑押金,才发现因为房贷全清了,账户里的钱根本提不出来,蹲在医院走廊悔得不行。
别为了“无债一身轻”,把现金流逼到墙角

不过话说回来,现在大家的钱都不是大风刮来的。很多人提前还贷,是冲着“无债一身轻”的感觉,恨不得把手里所有的积蓄全砸进去,甚至还要找亲戚凑点,就为了把贷款余额凑个整数。
我就问你,万一下个月你被裁员了?万一孩子要交择校费?万一家里老人突然要住院?永远要给自己留够至少6个月的家庭开支备用金,这是底线。别为了银行APP上那串减少的数字,把日子过得紧巴巴的,连孩子想报个夏令营都要抠搜半天。
对了,去银行办之前,一定要问清楚三个事:有没有违约金、收多少;提前还完之后,是选缩短还款年限还是减少每月还款额——同样是提前还10万,选缩短年限比选降月供,总利息能省出快一辆代步车的钱,前提是你每个月的月供压力能扛得住;还有最近的排队周期,现在很多银行提前还贷要排1-2个月的队,你要是急着卖房子过户,这点时间差可得算准了。
上周碰到王姐的时候,她最后也没急着去办。回去翻了翻自己的贷款合同,发现她那套房子的贷款是2022年办的,当时利率5.2%,手里的32万,留了10万当家庭备用金,剩下的22万本来是打算明年给孩子换个大点的学区房用的。
想清楚了就不纠结了。
你要是现在正对着银行APP的还款页面犹豫,先别急着点确认。
作者|地产
排版|地产
审核|白杨