上周陪小周跑了两趟公积金中心。
他攥着刚打的缴存明细,脸垮得像被谁扣了五百块全勤奖。本来算好了自己能贷满120万,结果窗口打出来的额度条,比他预期少了快四十万。
他坐在大厅的塑料椅子上翻手机,翻到去年刷到的某条攻略,上面写着“余额乘20倍就是贷款上限”,他的余额明明有6万多,算下来刚好120万。
问题出在哪?
别上来就套公式,各地的门槛根本不统一
说白了,网上传的那些通用公式,半毛钱参考价值都没有。
你在南京搜出来的规则,拿到苏州能用吗?不能。哪怕是同一个城市,今年的规则拿到去年也未必对。我去年帮读者算的时候,单人最高还能贷100万,今年调整之后直接降到了80万——政策说变就变,没人会提前三个月给你发通知。
小周就是踩了这个坑。他刷到的攻略是杭州的,人家那边确实是余额乘20,可南京的规则里,除了余额,还要看缴存时长、月缴基数、甚至你买的房子是首套还是二套,哪有什么万能公式。
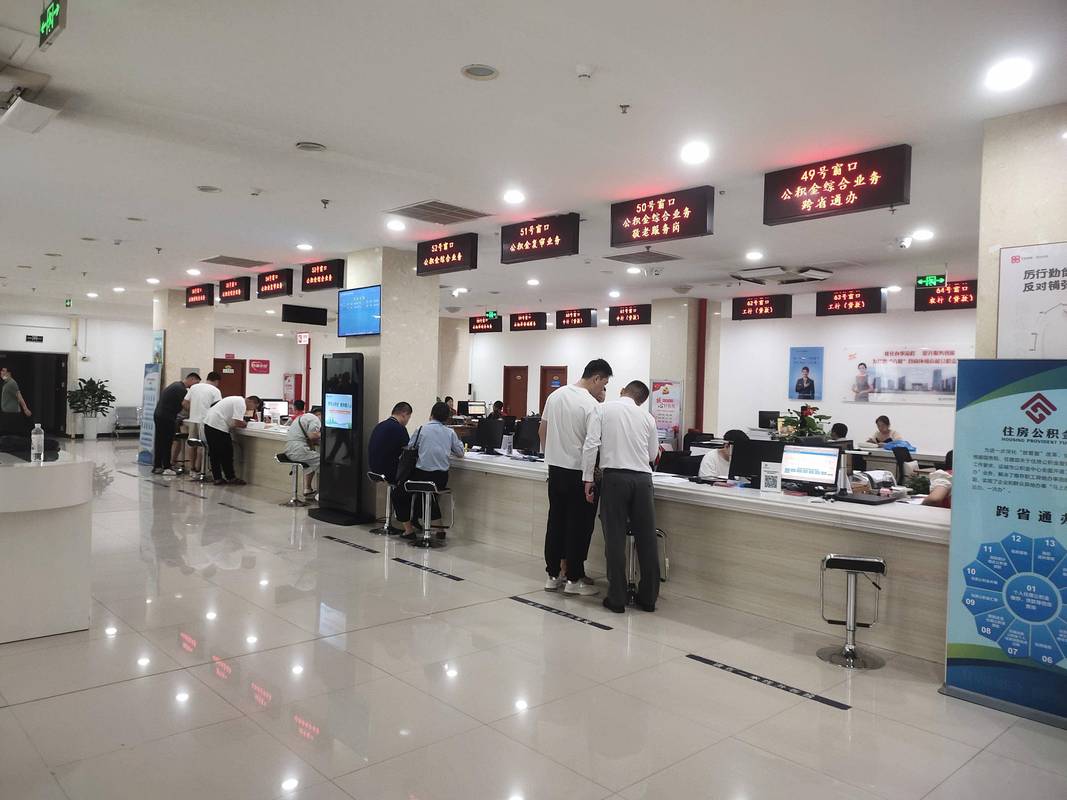
对了,还有个很多人忽略的点:如果你是异地缴存的公积金,很多城市不认可你在外地的缴存记录,哪怕你在外地缴了五六年,刚转到本地满半年,照样按本地的缴存时长给你算额度。
真的。别偷懒。去办之前,先查你参保地的公积金官网,或者直接打12329问,比你刷一百条短视频有用。
你以为的上限,其实是四道闸门卡出来的数
很多人以为额度是按余额乘倍数算出来的,其实不是。它是四个限制条件里,取最低的那个数。
第一个闸门,账户余额倍数限制。这个是最基础的,比如有的地方是余额的15倍,有的是20倍,还有的按缴存时长分档——缴满3年是20倍,不满1年只有8倍,具体以当地最新政策为准。
第二个闸门,月缴存额对应的还款能力限制。这个是最容易被忽略的。公积金贷款要算你每个月能拿多少钱出来还贷,一般要求月供不超过你月收入的一半。你月缴额低,对应的月收入就低,哪怕你账户里有几十万,也贷不了多少。小周就是卡在这里,他刚换工作半年,月缴额比之前少了一半,算出来的可还贷金额直接砍了半。
第三个闸门,房屋总价比例限制。你买个总价80万的老破小,总不能贷100万吧?首套一般最多贷总房款的70%,二套的话比例可能更低,这个也是跟着当地政策走的。
第四个闸门,当地设置的最高额度天花板。比如有的城市单人最高贷50万,夫妻双人最高80万,你前面三个条件算出来哪怕能贷150万,到了这个天花板,也只能按最高的数给你批。

说白了,就像你过安检,四个门哪个最窄,你就只能从哪个门过,别的门再宽都没用。
几个没人会主动跟你说的实操冷知识
我做地产科普快六年了,见过太多人因为不注意这些细节,白白少贷了几十万。
头一个要注意的,别随便提取公积金余额。很多人觉得放着也是放着,提出来买个家电、付个房租挺好,结果转头要办贷款的时候才发现,余额少了,按倍数算的额度直接砍了一大截。绝大多数地方不认可补缴的余额,你这时候再往里存多少钱都没用。别作。
再就是,夫妻双方的额度是可以合并算的,但前提是两个人都正常缴存满当地要求的时长。有的地方要求连续缴满6个月,有的要12个月,只要有一个人不满足条件,就只能按单人的额度算。我之前有个读者,夫妻两个人都缴了五六年,结果女方中间换工作断了3个月,刚补上还没满6个月,最后只能按男方一个人的额度贷,差了快30万。
还有,如果你之前有过公积金贷款记录,哪怕已经还清了,绝大多数地方都算二套,额度上限直接打八折,首付比例也会提高。这个很多人不知道,以为还清了就能按首套算,跑过去才白忙活。
对了,还有个冷知识:有的城市对高层次人才有额度上浮政策,比如硕士能上浮20%,博士上浮30%,这个你不问,窗口工作人员不会主动告诉你的。
最后给个实在的建议。
你要是打算用公积金贷款买房,提前三个月就去打一份缴存明细,去公积金中心的窗口预核额度,或者打12329报上你的缴存情况、房屋总价、是首套还是二套,让工作人员给你算个准数。别等签了购房合同、交了定金,才发现额度不够贷,那时候哭都来不及。
你之前算的公积金额度,和实际批下来的差了多少?
作者|地产
排版|地产
审核|见微