上周在河西南陪客户跑贷款,碰到个98年的小姑娘,手里攒了120万首付,看中套89平的小三房。算下来本来贷180万、30年的话,月供只要七千出头,她月入刚好九千,刚够覆盖银行要求的还款能力门槛。结果系统拉完资质算下来,最多只能给她批22年贷款,月供直接涨到九千八——她的流水瞬间就不够用了。
旁边陪她来的阿姨皱着眉算,自己每个月退休金加起来有七千多,要是能把她的收入算进去,是不是就能把年限拉回30年?
说白了就是两个人凑成一个”合格贷款人”
别被花哨的名字唬住。
就是银行把两代人的资质绑在一起算。
主贷人可以是年轻人,也可以是老人。
如果年轻人当主贷人,就把老人的退休金、稳定存款算进家庭总收入里,凑够银行通用的月供收入比红线1:2的要求——也就是家庭月收入至少要是月供的两倍,还能按年轻人的年龄算贷款年限,相当于把老人的还款能力”接”过来,补年轻人刚工作、流水不够的窟窿。具体比例以当地最新政策为准。
反过来如果老人当主贷人,就把年轻人的固定工资、未来收入预期算进去,把原本只能批10年的短周期贷款,拉长到最长30年,把月供压到两代人都能承受的范围——相当于年轻人把未来的还款责任”接”过来,帮老人拉长贷款周期,不用退休了还扛着几万块的月供需。
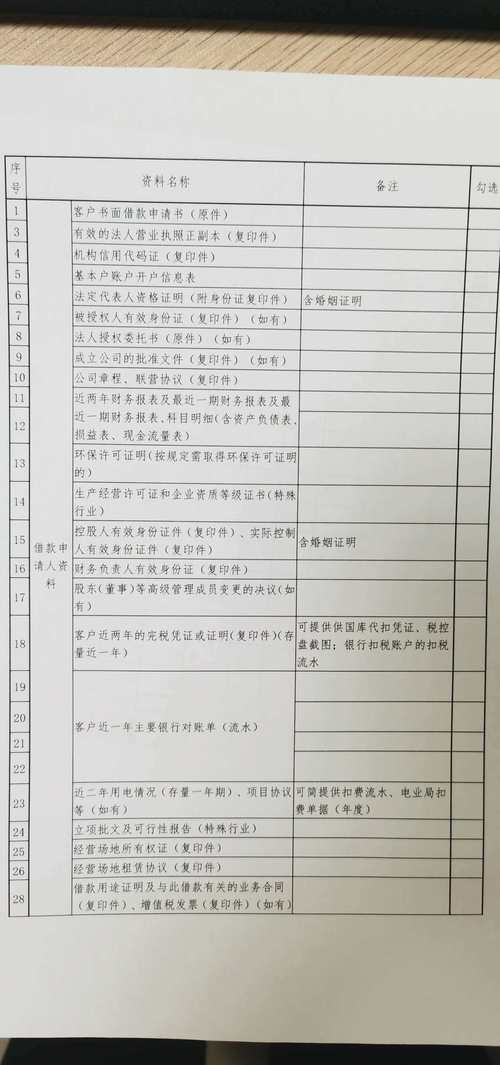
很多人踩过的认知误区
别听中介瞎吹。
第一个误区:只要是直系亲属就能随便用?
错。
大部分城市的银行只接受父母与子女两代的直系亲属关系,连亲兄弟姐妹都不算。更严一点的网点,要求主贷人和参与接力的人,必须在同一个户口本上满3年,不然不认这份亲属关系。
第二个误区:上了这类贷款的房本,就必须两个人名字都写?
也错。
实际操作里,参与接力的那一方,只要在贷款合同上签字承诺共同还款就行,房本上完全可以只写主贷人的名字——这点对刚准备结婚的小年轻特别友好,不用提前把对方名字加上,就能把对方的流水算进来凑资质。
还有个很多人没注意的坑:如果参与接力的老人,自己名下还有未结清的房贷,那他的收入算进来的时候,要先扣掉他自己正在还的月供,剩下的可支配部分,才能算进家庭总还款能力里。别上来就觉得自己家两口退休金加起来八千,就能多贷几十万,算的时候扣完自己的旧房贷,可能剩不下多少。
真正办之前要想清楚的两件事
别光算着能多贷多少钱就脑子发热。
第一件事:算清楚总利息的账。
很多人觉得,把贷款年限从20年拉到30年,月供降了,就赚了。但你算过总利息没有?
比如贷180万,按当前的LPR算,20年的总利息大概是70万,30年的总利息要105万——差出来的35万,够你把家里的装修从简装拉到顶配,还能剩钱买辆代步车。
别被低月供哄住,拉长年限从来不是免费的。
第二件事:想清楚还款责任的边界。
很多年轻人用父母的资质办这类贷款的时候,觉得反正以后自己赚钱自己还,没啥问题。但如果中间碰到收入波动,比如失业、换工作断了现金流,银行是会同时找主贷人和参与接力的老人追债的——老人的退休金账户是可以直接被划扣的。
别把老人的养老钱搭进风险里。
哦对,还有个小细节,现在很多城市的银行,对这类贷款的首套、二套认定,是按两代人加起来的房产套数算的。比如你自己名下已经有一套房,就算父母名下无房,用这类方式买,也算二套,首付比例和利率都要按二套走。具体认定标准以当地最新政策为准。
上次那个河西南的小姑娘,最后算了笔账,把贷款年限从22年拉到30年,每个月月供少了1800块,但总利息多了21万。她最后选了缩短年限,每个月多挤1800的现金流,少给银行交十几万利息。
你要是碰到这种差一点就够不上贷款门槛的情况,会选拉长年限降低当下压力,还是咬咬牙少付利息?
作者|地产
排版|地产
审核|小准