上周在楼下咖啡店碰着个刚卖了老破小的大哥,攥着手机跟中介吵,说当初跟他说的”3厘低息随便用”,怎么现在银行要他三个月内把钱全还了?
他急得满头汗。
本来打算凑了钱换套改善房——就是那种带个小院子、能给老人种点小葱的一楼,嫌首套商贷利率高,被中介撺掇着把手里好几年没年审的个体工商户执照翻出来,套了两笔经营贷凑首付,连税费带装修的钱都算进去了,本来以为占了大便宜。
结果钱刚打给开发商不到俩月,银行的核查短信就来了。
经营贷的钱,从根上就没打算给你买房用
很多人对经营贷的误解,从第一步就开始了。觉得反正都是银行放的贷款,哪个利息低用哪个,有什么问题?
真不是。
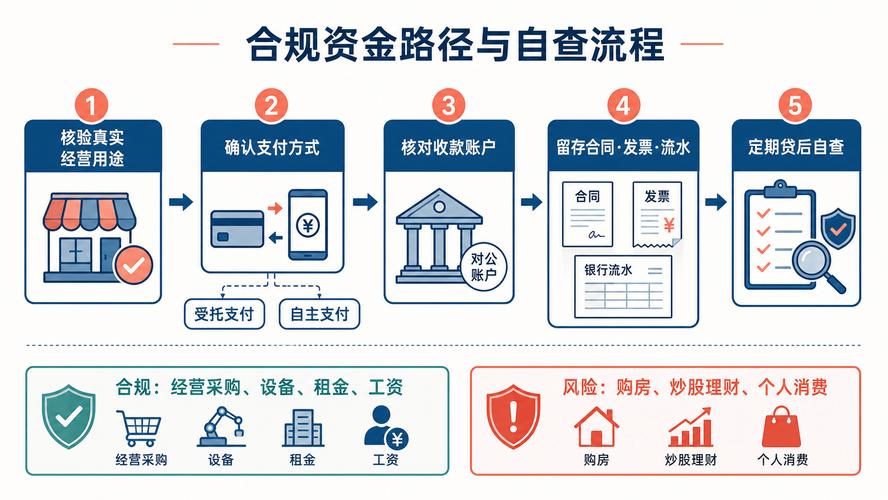
经营贷是给正经做小生意的人准备的——比如开水果店要进一批应季的榴莲,开装修队要垫资买材料,开小餐馆要付三个月的房租,用来补经营过程里的流动资金缺口的。经营贷的资金用途是有严格的贷后追踪要求的,银行会不定期抽查你的流水,看钱是不是真的花在了经营相关的地方。
之前有个做社区餐饮的朋友,去年套了30万经营贷付新店的装修款,刚把钱打给装修公司,银行就抽查到他的账户之前转过一笔钱给房产中介,当天就打了电话过来问用途,折腾了快一周,补了一堆装修合同、进货凭证才把事了了,现在提到银行的电话都条件反射紧张。
那些被中介吹上天的”转贷套利”,全是拆东墙补西墙
中介最爱给人算的一笔账是:现在你手里的商贷利率4.2%,经营贷才2.8%,100万的贷款一年就能省1万4,转个二三十年能省出一辆车钱。
听着确实诱人。
但没人跟你说的是,经营贷根本没有二三十年的期限,具体的贷款期限、利率要求,以当地最新政策为准。你以为的”长期低息”,本质是每3-5年就要重新走一遍审批流程的短期贷款。也就是说,你今天把商贷提前结清,转成3年期的经营贷,三年后到期的时候,得把几百万的本金一次性全部还给银行,才能谈下一次的续贷。
这中间的坑多了去了。
要是三年后你的个体工商户执照注销了,或者你店铺的月流水不够银行的要求,或者银行的经营贷政策收紧了,直接不给你续贷了,你就得在一两个月的时间里,凑齐几百万的本金还进去。拿不出来?等着银行走司法程序拍房子就行。
更别说那些藏在流程里的成本:为了把原来的贷款结清,你得找垫资公司做”过桥”,垫资的利息按天算,要是赶上银行审批慢,多卡个十天半个月,光垫资费就要大几万,之前省的那点利息差根本不够填窟窿。
真踩了坑的人,最后要掏的成本远不止省的那点利息

我平时跑交易大厅的时候,经常能碰到愁眉苦脸的人坐在台阶上抽烟,一打听多半是碰到了这类贷款的问题。
很多人抱着侥幸心理,觉得”那么多人都这么干,银行哪能查到我头上”。
真查起来,没有例外。
只要银行发现你把经营贷的钱转去了楼市——不管是凑首付还是直接把钱打给开发商,不管你已经还了多久的贷款,银行都有权要求你在极短的时间里把全部欠款结清。要是拒不配合,要按合同收罚息,还会直接影响你的征信记录,以后再想办任何贷款、信用卡都难。
之前南京就有一批这样的业主,去年被中介忽悠着用经营贷凑了首付,今年年初银行统一排查资金流向的时候,一批人同时收到了提前还款通知书。本来每个月还贷款都紧巴巴的,哪能一下子拿出几百万?最后要么找亲戚朋友四处凑钱,要么就是把刚买的房子低价挂出去卖,算上之前付的税费、中介费、垫资费,倒亏的钱能抵得上普通人五六年的工资。
那些当初拍着胸脯跟你说”我们有内部渠道,资金走得绝对干净”的中介,等你真的碰到问题找过去,早就把你拉黑了,连之前收的几千块服务费都不会退。
说实话,我每次碰到这类劝人用经营贷买房的中介,都觉得离谱——为了那点卖房子的佣金,真敢把客户往没后路的地方推。
真要是对当前的贷款利率不满意,就多问问自己的贷款银行,现在有没有针对老客户的利率调整政策,别听中介瞎忽悠。要是你真的有正经的经营需求,该办经营贷就办,但千万别抱着”银行查不到”的侥幸把钱转去楼市。
作者|地产
排版|地产
审核|知知