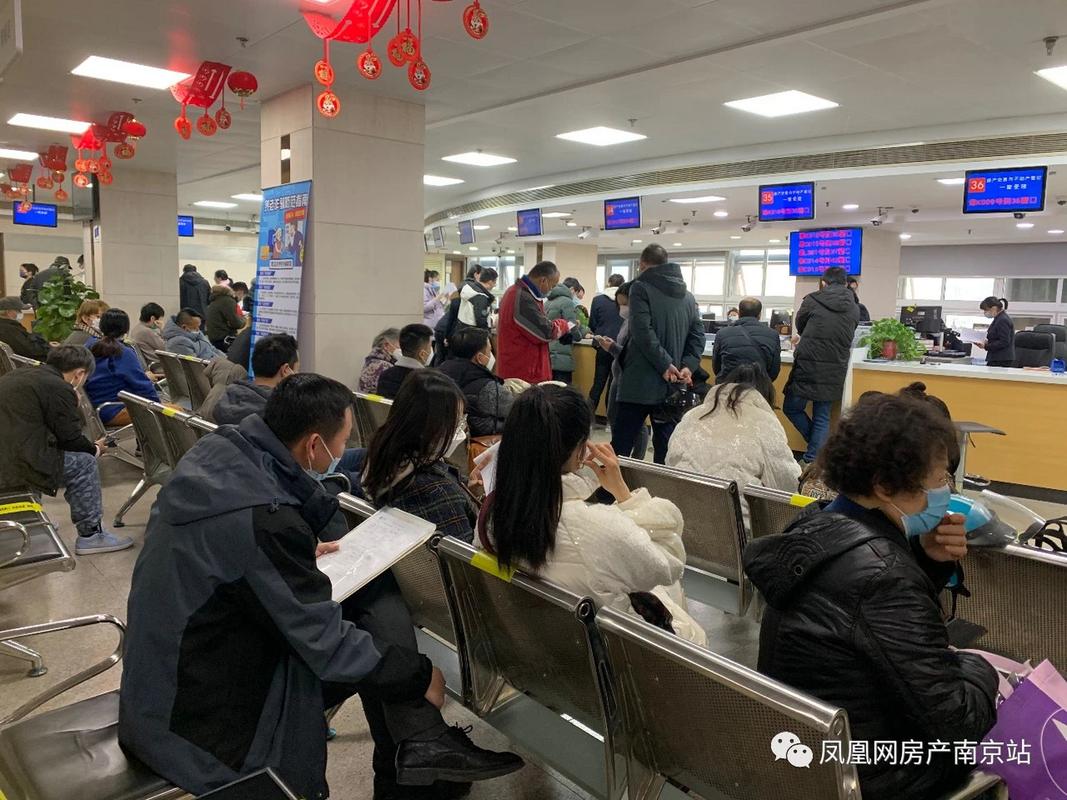
上周去华侨路房产交易大厅帮朋友拿材料,撞见个穿格子衬衫的小伙子蹲在台阶上抽烟,手里的A4纸被汗浸得发皱。他之前全款在仙林买过40平小公寓,中介说公寓不算住宅,换婚房肯定算首套,结果到窗口一查,首付和利率都按二套走,差出来的钱够买辆代步车。
不是看你有没有房,是看“两个系统”的记录
很多人对这个事的认知,还停留在十年前——名下没房,就是首套。
错。
现在的首二套认定,从来不是单看你当下名下有没有房。是两个独立的系统共同说了算:一个是各地不动产登记中心的产权备案系统,管你现在名下有没有登记在案的普通住宅;另一个是人民银行的个人征信系统,管你有没有过住房贷款的记录。
别拿老家的旧经验套南京。哪怕你把之前的房全卖了,名下一点房产都没有,只要你曾经为这套房办过住房贷款,不管有没有结清,不管卖没卖,很多城市的银行都会把这笔记录算成你有过购房贷款,再买房就算二套。具体怎么算,以当地最新政策为准。
有人问,那我全款买的房,从来没贷过款,卖了之后再买,是不是肯定算首套?大概率是。但也别高兴太早,要是你卖的这套房已经在不动产系统里有过备案,有些城市查套数的时候,会结合过往交易记录判断,各地规则不一样,别瞎猜,拉单为准。
这些“坑”,十个人里八个踩过
我在交易大厅待了一下午,光听窗口的工作人员解释这些事,就接了七八个人的咨询。
第一个坑:把非住宅当成普通住宅算。很多人手里有40年产权的公寓、商铺,以为再买住宅就算二套。其实大部分城市的住宅套数认定,根本不看这些非住宅类的房产。但也有例外,还是那句话,以当地政策为准。
第二个坑:以为按个人算,不是按家庭算。家庭为单位,是指夫妻双方加上未成年子女,不是你自己一个人的户头。我见过一对小夫妻,领证前男方自己贷款买了小两居,领证后女方想以自己名义买学区房,以为自己没房没贷,结果银行直接把男方的贷款记录算进去,首付多掏了四十万,出来俩人在台阶上吵了半小时。
第三个坑:以为把房过户给爸妈就能消记录。你把房过户走,不动产系统里的当前产权记录是消了,但征信里的贷款记录还在啊。只要你之前贷过款,这笔记录至少会在征信里留五年,甚至更久。

还有人问,我之前贷款买的房,早就卖了,贷款也结清了,能不能算首套?有些城市认“认房不认贷”,有些认“认房又认贷”,这个没有统一答案,别听中介瞎拍胸脯。
真要买房前,先做这两件事
别上来就交定金,别上来就签购房合同。
第一件事,带上夫妻双方的身份证、结婚证,去不动产登记中心拉一份最新的家庭不动产查询单。注意,一定要拉家庭的,不要拉个人的,不然白跑。
第二件事,去人民银行或者指定的银行网点,拉一份夫妻双方的个人征信报告,重点看里面的“住房贷款记录”那一栏,有没有没结清的,有没有已经结清的过往记录。
别听任何人的口头承诺,所有认定结果以这两份纸质报告为准。中介说的,销售说的,甚至窗口工作人员随口说的,都不算数,要按你提交材料当天的系统记录为准。
我见过太多人,签了几十万的定金合同,才发现首付要多掏几十万,哭都哭不出来。
要是你最近打算买房,不如先抽半天时间,把这两份报告拉完,再坐下来算首付、算月供。对了,你之前有没有碰到过首二套认定的乌龙事?
作者|地产
排版|地产
审核|白杨