上个月陪我姐在南京跑售楼处,差点被气笑。她婚前自己买了套70年的一居室,去年卖了,贷款也结清了,现在想换套带学区的大三居,售楼处的人张嘴就说”你这肯定是首套,首付只要三成”。结果转头去银行个贷部一查,人家说有过住房贷款记录,按当时的政策得算二套,首付要五成。
当场脸就白了。
说真的,现在太多人对首套二套的认定规则一知半解,要么被售楼处的人忽悠,要么自己想当然,最后要么多掏几十万首付,要么定金打了水漂。
你以为的”首套”,根本不是银行认的那套
很多人对首套的认知,还停留在”我名下没房就是首套”。真的错。
现在全国绝大多数城市的认定逻辑,核心就看两个东西:当前家庭名下在本地的住宅套数,以及历史上有没有过住房类的贷款记录。
注意,是家庭。不是你一个人。夫妻双方,加上未成年的孩子,所有人的房产和贷款记录都要合并算。哪怕你婚前名下无房,你老公婚前有过贷款记录,婚后你买房,也算有过贷款记录的情况。
别杠说”那我之前的房子都卖了,贷款也还完了,凭什么不算首套?” 这就得看当地的政策了。就像南京2023年9月出台的认房不认贷规则,只要你现在南京名下无房,不管之前有没有过住房贷款记录,买普通住宅都按首套算;但有的城市还是认房又认贷,哪怕房子卖了,只要有过贷款记录,就算二套。
具体的执行标准,真的要以你买房当地的住建部门和合作银行的最新政策为准,别拿别的城市的规则往自己身上套。
这些坑,每年都能坑掉几十万定金
我见过太多人在这件事上栽跟头,说几个最常见的误区,你自己对一对。
第一个,以为商住公寓不算数。这里要分情况,如果是40年产权的商住、商铺、写字楼,这些非住宅类的房产,不管你名下有多少套,都不会影响住宅的首套认定。但要是你买的是70年产权的酒店式公寓,属于住宅类的,那就算套数。我姐之前那套就是70年的一居室公寓,当初卖的时候中介说”这是公寓,不影响你下次买房”,纯纯的瞎扯。别问我怎么知道的,她就是踩了这个坑才急着卖房的。
第二个,以为老家的房不影响工作城市的购房资格。这个也是看银行的认定范围,如果当地银行认全国范围内的住房贷款记录,那你哪怕在老家贷款买的房,现在工作城市名下无房,也会被算成有过贷款记录。有的城市只认本地的房产套数,不认外地的贷款,那才有可能按首套算。
还有个很少有人注意的点:给别人的住房贷款做过担保,也可能被纳入贷款记录。之前有个小伙子找我吐槽,说他大学刚毕业的时候,给他爸买的婚房做了共同借款人,现在自己要买房,银行直接把这笔贷款算到了他头上,首付多掏了四十万,定金都差点要不回来。
说真的,现在很多中介和售楼处的人,自己都搞不清最新的认定规则,张嘴就给你承诺首套,到时候出问题,他早就离职了,你找都找不到人。
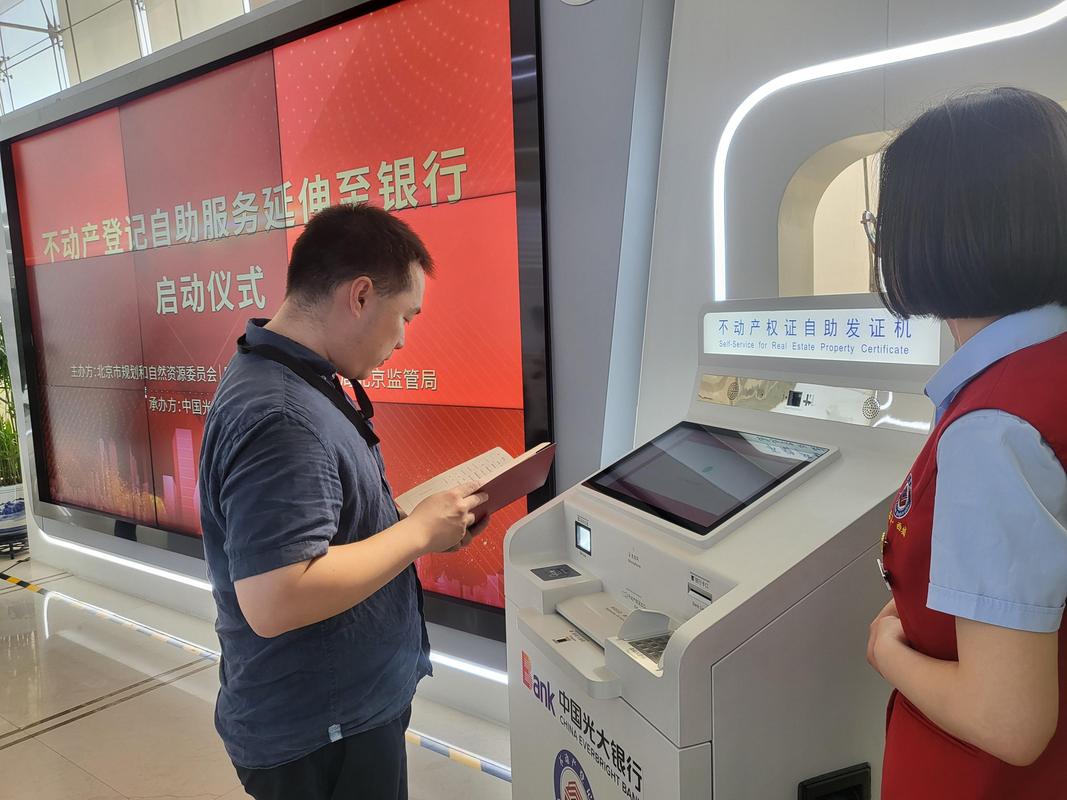
交定金之前,先花半小时做这件事
别听售楼处的人拍胸脯给你打包票。他们的KPI是让你尽快交定金,不是帮你算清楚首付够不够。真到了批贷的时候出问题,人家只会说”政策变了”,定金你可要不回来。
真要确定自己是首套还是二套,别偷懒,跑两个地方就行。
第一个是当地的不动产登记中心,自助机上刷身份证,打一份夫妻双方(如果结婚了的话)的最新房产查询证明,上面会写清楚你在本地名下有几套住宅。
第二个是人民银行的征信中心,或者直接在网上的征信中心官网,打一份夫妻双方的个人征信报告,看上面有没有”个人住房贷款”的记录,有没有给别人做过住房贷款的担保。
拿着这两份材料,直接找你打算贷款的银行个贷部的工作人员,别找中介,别找售楼处的人,就让银行给你算清楚:按你现在的情况,首付要几成,利率是多少,能不能批。算清楚了,再去交定金签合同。
对了,要是你打算用公积金贷款,还要单独问一下公积金中心的认定规则,和商业贷款的标准有时候还不一样。
我姐上次最后还是咬咬牙买了,刚好赶上南京9月出的新政策,之前担心的多掏二十万首付的事也落了空,算是虚惊一场。说起来也没必要焦虑,不管是首套还是二套,能买上自己满意的房子,就已经比很多人强了。
下次去售楼处之前,先把这两份证明打出来,别等签了字才拍大腿。
作者|地产
排版|地产
审核|柚子