上周陪刚工作五年的小姐妹去河西看盘,她攥着攒了六年的30万存款,盯着临地铁口那套挑高loft眼睛都直。销售在旁边嘴都快说破了——不限购、送阁楼、月租能抵月供,算下来每个月掏的钱比她现在租两居室还少。
先把“40年产权”这层窗户纸捅破
很多人对这个概念的误解,从进售楼处第一分钟就开始了。
别信。
别信销售拍着胸脯说“跟70年住宅没差,就是年限短点”的鬼话。本质上,这类公寓对应的是商业、办公性质的国有建设用地,从拿地那天起,走的就是跟住宅完全平行的一套规则。
你以为是少了30年使用年限?
实际上从水电计费标准、能不能落户口、有没有对应学区,到到期之后的续期规则,全是两码事。目前非住宅类用地到期的续期细则,以当地最新政策为准,别拿住宅自动续期的法条往它身上套,现阶段没有全国统一的、明确的续期成本和流程规定。
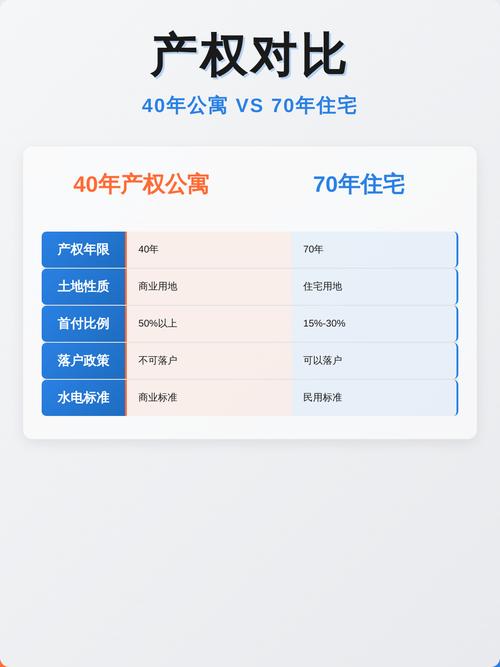
我之前有个租公寓做工作室的朋友,夏天为了省电费,直播的时候只敢开风扇,镜头里后背的汗印子都快透到T恤外面了。当初他租的时候,房东拍着胸脯说民水民电,等住进去才发现,整栋楼全是商用计费,一个夏天的电费够他之前租三个月住宅的。
低总价背后的隐形成本,没人会主动跟你算
销售嘴里的“低首付”“低总价”,全是挑着你爱听的讲。
先算贷款账。40年产权公寓的贷款要求,是首付最低5成,最长贷款期限10年,不能使用住房公积金。别光看单价比同地段住宅便宜多少,真算首付,你掏的现金说不定跟买个小面积住宅差不了几万,每个月的还贷压力反而因为贷款年限短,高出去一大截。
再算持有账。商水商电是标配,夏天开俩月空调,冬天烘个衣服,电费水费的单子能看得你心疼。要是碰到不通燃气的户型,天天靠电磁炉做饭、电热水器洗澡,长期住下来的生活成本,比同地段住宅高至少30%。
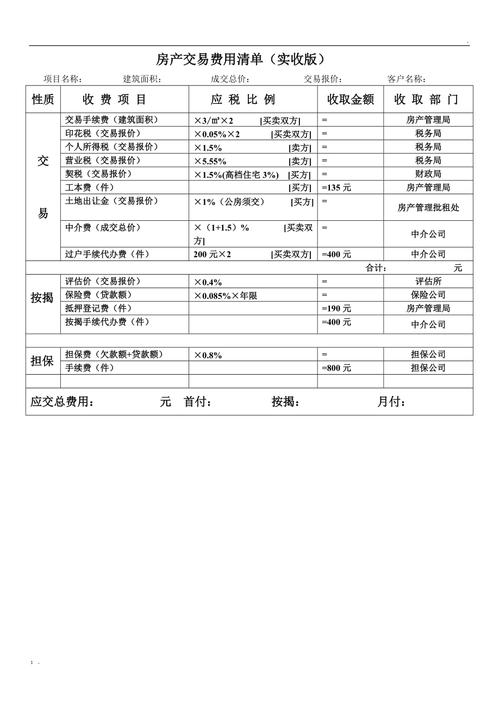
最后算卖出去的账。很多人当初买的时候抱着“先买了住,以后涨了就卖”的心思,压根不知道这类公寓的交易税费有多离谱。契税、土地增值税、印花税、增值税附加七七八八加起来,能占到成交价的15%到20%。我去年帮一个想换房的业主算过账,他2018年买的公寓,持有了五年,租金收了小二十万,真要按现在的二手成交价卖,扣完税费之后,赚的钱还不如当初把钱存大额存单多。
真要掏钱,先对着这几条筛一遍
说实话,我从来不会一棍子把40年产权公寓打死。毕竟身边真有朋友买了之后,用着特别顺手。
但前提是,你得先搞清楚自己到底是什么需求。
别拿它当人生第一套刚需自住房。没有户口,没有学区,不通燃气,哪怕样板间装得再像网红家,真要天天过日子,那些藏在细节里的不方便,迟早会磨掉你当初的新鲜感。
那什么人适合买?
手里已经有至少两套住宅,没有刚需落户、上学的需求,手里闲钱够付全款,或者能轻松承担5成首付、10年贷款的压力,找的项目离地铁口步行10分钟以内,周边写字楼密集、出租需求旺盛,算下来年租金回报率能到4%以上的——这种可以考虑。
远郊的项目别碰。离地铁超过1.5公里的别碰。销售说“包租返租、年收益8%”的更别碰。
这些坑,我见过太多人踩。
下次你再站在售楼处的样板间里,看着挑高空间心潮澎湃的时候,别着急刷POS机。掏出手机先算三笔账:查下当地商水商电的收费标准,算下自己常年住的话每个月要多掏多少生活费;找周边的二手房中介问下同小区真实的二手成交价格,别光看销售贴在墙上的挂牌价;翻下当地不动产交易的官方指南,问清楚转手的时候到底要交多少税费。
算完这三笔账,你再决定,要不要把钱掏出去。
作者|地产
排版|地产
审核|见微