上周陪远房表姐去华侨路的房产交易中心办手续。
她前前后后凑了32万,就为了把剩下的房贷结清赎楼,连存了两年的定期都提前取了,光利息损失就小两千。结果窗口工作人员扫了一眼她的材料,头都没抬说,现在可以走带押过户啊,你这情况根本不用提前凑钱。她当场拍大腿,说之前找的中介从头到尾提都没提过这茬,害她白白损失这么多。
真的肉疼。
别被中介忽悠:带押过户的本质就是省掉赎楼那步
以前二手房交易的逻辑很简单:你欠银行的贷款没还完,房子就处于抵押状态,不能直接过户。你得先找钱把剩下的贷款全部结清,去银行开解押证明,把抵押从不动产登记系统里消掉,才能跟买家走正常的过户流程。这中间你要么自己掏全部积蓄,要么找担保公司垫资,少说要掏几千甚至上万的垫资费,还要前后耽误十几天的时间。
我之前碰到过一个住在鼓楼的大姐,为了凑40万的赎楼款,把准备给儿子当婚房首付的存款全取了,光利息损失就快五千,到了窗口才知道有带押过户的政策,当场坐在大厅的椅子上半天没说话。
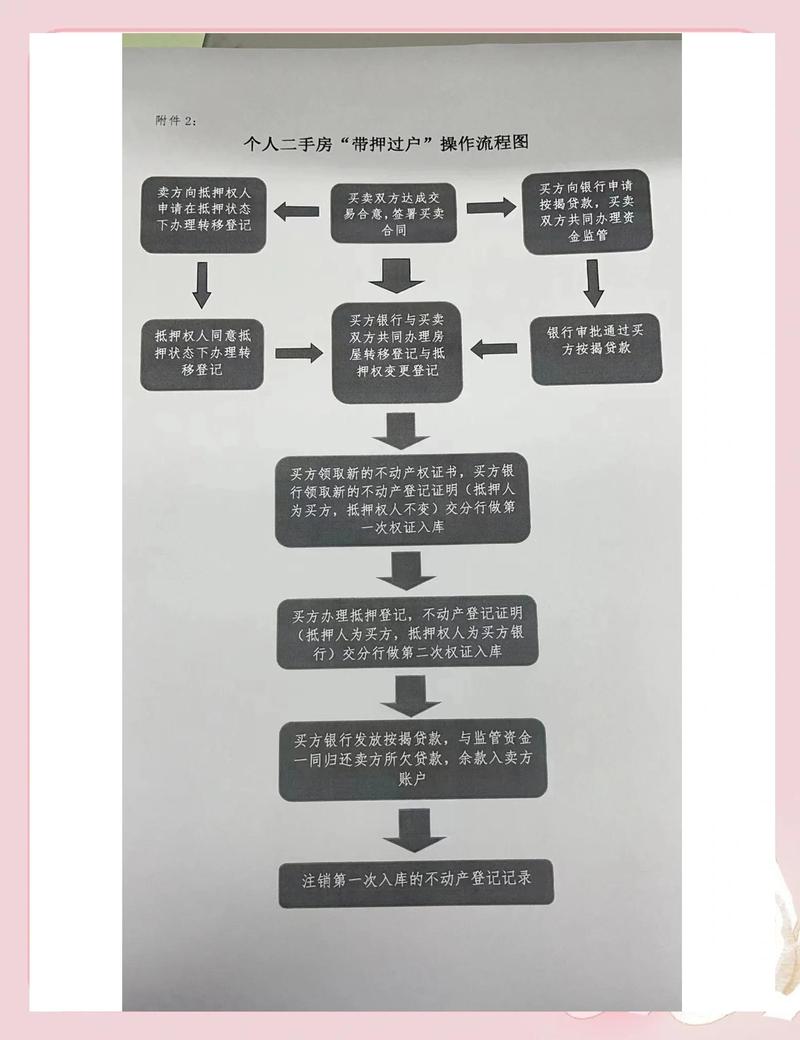
带押过户说白了,就是把原来“你先解押、再过户、买家再办新贷款”的三步流程,揉成一步走。不用你提前凑钱赎楼,也不用找第三方垫资,整个过程在交易中心的系统里就能闭环完成。
真办的时候,这几步你得盯紧别漏
别听人说这流程有多简单,真跑起来漏了哪个环节,照样卡你半个月。
首先得确认你的原贷款银行和下家的贷款银行,有没有在当地的带押过户协作名单里。不是所有银行都接入了这套系统,我去年陪朋友跑的时候,他的原贷款行是个很小的村镇银行,压根没接入协作网络,最后只能转去别的银行重新办抵押,白白多花了一周时间。
等双方的银行都确认可以走流程,就可以带着买卖合同、双方的身份证明、原房产证,一起到不动产登记中心提交申请。这时候有个绝对不能踩的坑:买家的贷款审批没下来之前,你千万别提前把自己的贷款还进去。之前碰到过有人没等买家贷款批下来就提前还贷,最后因为买家资质问题贷款批不下来,钱压在里面进退两难。
等买家的新贷款批下来,系统会直接把这笔钱打给你的原贷款银行,把你欠的剩余贷款扣完,剩下的尾款才会转到你自己的银行卡里。整个流程跑下来,快的话一周多就能全部办完,细节以当地最新政策为准。
这些坑,我见一次提醒一次
说实话,现在很多中介为了多收垫资费,压根不会主动跟你提带押过户的事。就算提,也会把流程吹得特别简单,实际上藏着不少容易踩的雷。
别上来就被忽悠说带押过户就是把你剩下的贷款直接转给买家。除了极少数支持贷款平移的城市,绝大多数情况是下家的新贷款直接打给原贷款银行扣欠款,不是直接把你的贷款转到买家名下。两者差得远,前者是你跟原银行的借贷关系直接解除,买家跟新银行重新签贷款合同;后者是买家直接承接你剩下的贷款,利率、还款方式都按原来的算,适用范围非常窄。
另外也不是所有房子都能走带押过户。如果你的房子本身有司法查封、有其他民间抵押,或者原贷款不是普通的个人住房按揭,是经营贷、消费贷之类的抵押,很多地方的系统是不支持带押过户的,别白跑一趟。
还有个细节很多人忽略:走带押过户的过程中,千万别随便把自己的银行卡、U盾交给中介。毕竟整个资金流是从买家的贷款账户直接划到你的原贷款行,中间但凡有个环节被人动了手脚,最后损失的都是你自己的钱。
你要是最近刚好在卖房子或者买二手房,别着急听中介给你算各种打包费用,先抽十分钟打个电话给当地不动产登记中心的咨询窗口,问清楚你那套房子的情况能不能走带押过户,需要带哪几样材料,比你刷十篇网上的攻略都管用。
作者|地产
排版|地产
审核|乐乐