上周陪同事跑建行办按揭,坐窗口刚填完表,柜员抬眼问了句“选等额本息还是等额本金?”。同事当场卡壳。转头瞪我——上周刚跟他唠过的知识点,转头全忘。
说实话,这真不怪他。太多人办房贷的时候,对着两个名词懵半天,网上搜出来的内容要么是满屏的公式,要么是喊着“一定要选等额本金省利息”的极端博主,越看越乱。
先别纠结哪个划算,先搞懂俩词到底在算什么
俩词本质上算的是同一件事——你借了银行的钱,怎么拆分每个月要还的本金和利息。
等额本息,简单说就是整个还款周期里,你每个月要还给银行的钱数是固定的。刚开始还的时候,利息占比高,本金占比低;越往后还,利息占比慢慢降,本金占比慢慢升。每个月钱数一样,做预算的时候特别省心。
等额本金呢,是你每个月还的本金是固定数,利息是按你剩余没还的本金算的。所以刚开始的时候,你欠银行的本金多,要还的利息就多,每个月总还款额就高;越往后本金还得越多,利息越少,总还款额逐月往下掉。
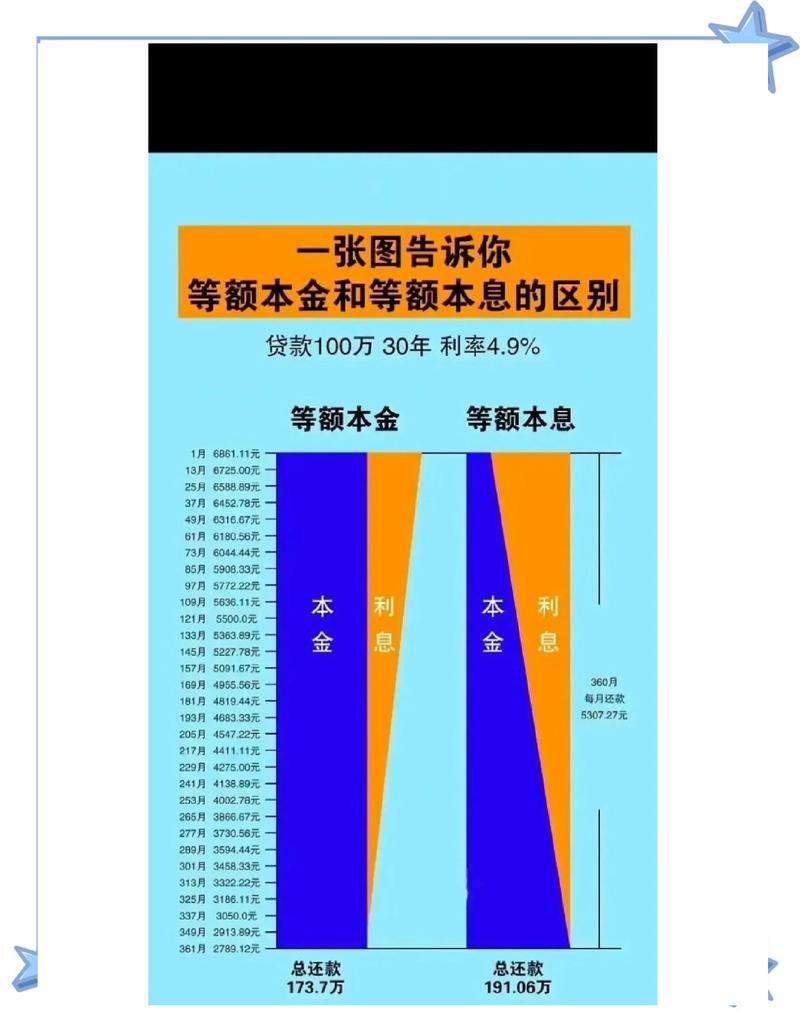
对,这张图一眼就能看到两条线的走势,不用啃复杂的公式也能明白差别在哪。
别被网上的“最优解”忽悠瘸了
最常见的误区,就是觉得等额本金总利息少,是绝对的最优选择。
别信。
那些拍着胸脯跟你说等额本金一定比等额本息划算的博主,多半没考虑过普通人刚掏完首付后钱包空得能反光的真实处境。总利息少的前提,是你能扛住前几年的高还款额,并且不提前还款。
我有个2021年在南京江宁买首套房的朋友,当初算完账发现选等额本金能比等额本息少还快8万利息,当场拍板签了字。结果呢,交房那会要交维修基金、契税,要换全屋的家具家电,赶上他刚从互联网公司跳去创业公司,前三个月只发基本工资,每个月8千多的房贷压下来,连每周跟同事约的火锅局都退了三次,熬了快半年才缓过来。
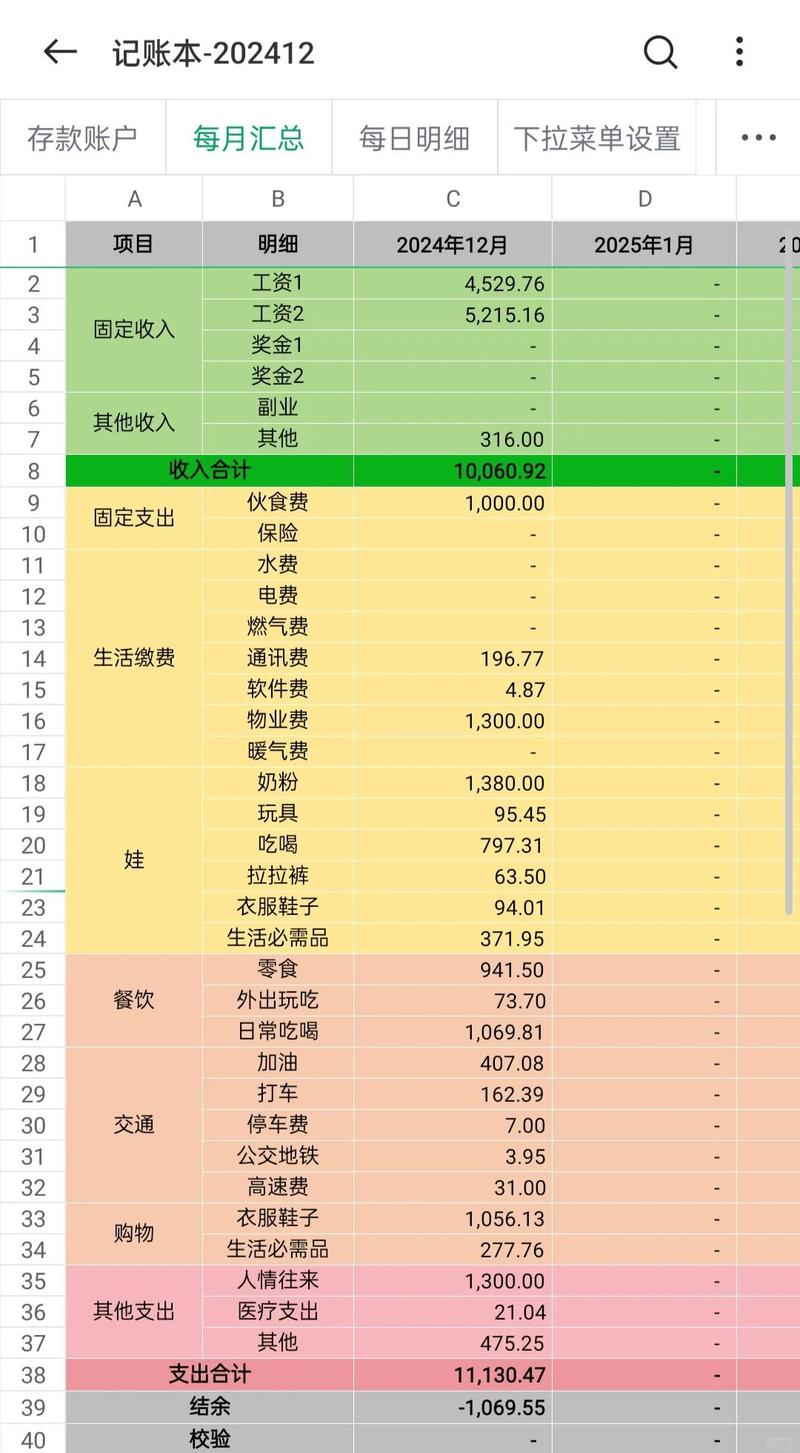
你想啊,刚买完房的头两三年,本来就是家庭支出的高峰。装修、买车位、生娃、换工作,哪一样不要钱?硬为了省那点远期的利息,把当下的日子过得紧巴巴的,真遇到点突发状况,连周转的备用金都拿不出来,反而容易出问题。
还有人说选等额本息就是冤大头,前十年还的全是利息。可账不能这么算啊——你刚工作那几年工资低,每个月固定的还款额不会给你添额外的压力,等后面工资涨了,想提前还一部分贷款的时候,之前多付的那点利息,早就被你涨的工资、攒的余钱覆盖了。
选的时候别死磕公式,跟着自己的现金流走
真要选的时候,别拿着计算器按来按去算总利息差,先扒拉扒拉自己的账。
如果你是体制内、事业单位的员工,收入稳定,没什么大额的刚性支出,或者年纪偏大,临近退休不想背二三十年的长期债,那选等额本金完全没问题,越还越轻松,总利息也少。
如果你是在私企上班,收入跟行业行情、项目绩效挂钩,波动大,或者刚买房就要准备装修、养娃的钱,那就老老实实选等额本息。每个月还款数固定,做收支计划的时候心里有数,不会突然哪个月要多掏几千块钱慌神。
对了,现在很多银行的贷款,还款方式是可以在还款满一年之后申请调整的,具体的调整要求、提前还款的违约金比例,以当地贷款银行的最新政策为准。别听别人说什么“选了就不能改”,白瞎了调整的机会。
下次再去银行办贷款,先拿手机算笔账:把手里留的应急备用金、每个月固定要花的钱扣掉,剩下能稳稳拿出来还房贷的数,倒推能选哪种。
实在拿不准,就站在银行窗口站三分钟,想想自己上个月交完房租买完菜的余额,答案自然就出来了。
作者|地产
排版|地产
审核|小北