他之前在安徽老家买过一套小两居,房贷三年前就结清了,手里攥着存款,本来以为自己在南京无房无贷,妥妥的首套,首付只要三成。
结果售楼处的销售拉着他找合作银行的个贷经理,当场打了个征信报告。
得。
系统里明明白白记着那笔住房贷款的记录。
直接按二套算,首付要五成。
他当场站在售楼处的落地窗前面,盯着外面的江景,半天没说话。
你以为的“首套”,和银行认的根本不是一码事
很多人对首套的认知,还停留在“我现在名下没房”的阶段。
根本不是那么回事。
现在多数城市执行的规则,要么是认房不认贷,要么是认房又认贷,具体执行标准,以当地最新政策为准。
什么意思?
认房不认贷,就是只看你在本地有没有登记在册的房产,之前的贷款结清了,就算首套。
认房又认贷,就严得多——不光看你本地有没有房,还要查你全国范围内的住房贷款记录,只要有过,哪怕已经结清,哪怕那套房子早就卖了,再买都算二套。
我之前碰到过一个姑娘,16年在苏州买过一套小户型,后来换工作回南京,房子卖了,贷款也还清了,自己都快忘了这茬。
来南京买房的时候,销售跟她说没问题,交了五十万定金,结果银行审批的时候,直接把那笔苏州的贷款记录扒了出来,按二套算,首付多掏了快四十万。
她当时在售楼处哭,说自己凑首付已经把爸妈的养老钱都拿出来了,根本补不上这个缺口。
最容易踩的坑,都在你没注意的细节里
别觉得只要没贷过款,名下没房,就肯定是首套。
有些坑,你根本想不到。
比如离婚的情况。
很多人之前为了凑购房资格,或者为了按首套低首付买房,办了离婚协议,把之前的房子全划给对方,自己净身出户。
现在不少城市都有离婚追溯期,一般是两年,有些地方更长。
只要在追溯期内,你之前的家庭有过房产登记记录,或者有过贷款记录,再买房,照样按二套算。
还有人觉得,我在小县城有套全款的房,又没贷款,本地系统查不到,肯定算首套。
别侥幸。
现在不动产登记系统虽然不是全国实时联网,但你只要办过房产证,系统里都有存档,真要查,一查一个准。
哦对了,还有那种继承的房产。
很多人觉得继承的房子,我没花钱买,不算我名下的购房记录?
错。
只要房产证上有你的名字,就算你名下的房产,再买的时候,直接按二套算。
真要拿不准,别瞎找销售问
说句不好听的,销售的KPI是卖房,不是给你做政策科普。
你问他我算不算首套,他但凡能往首套上靠,绝对不会给你往二套上说。
等你交了定金,签了认购书,最后审批不下来,定金能不能退,全看合同怎么写,到时候你再跟销售掰扯,人家早就把你拉黑了。
真要想搞清楚自己的认定标准,就按这个流程来:
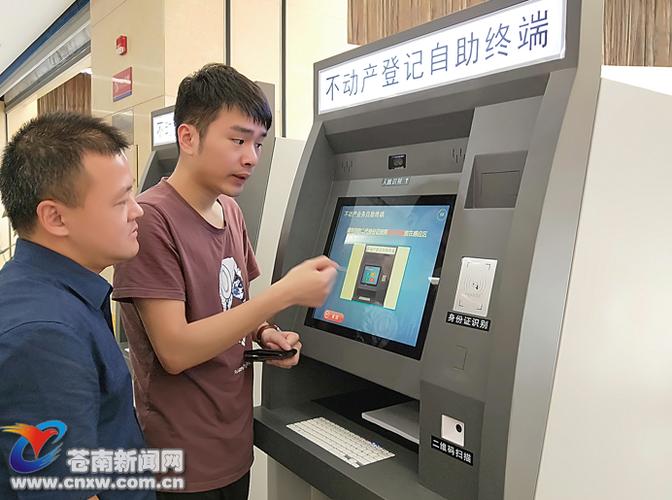
先带身份证,去当地的不动产登记中心,拉一份最新的个人房产查询证明,要显示你在本地所有的房产登记记录,包括共有产权的。
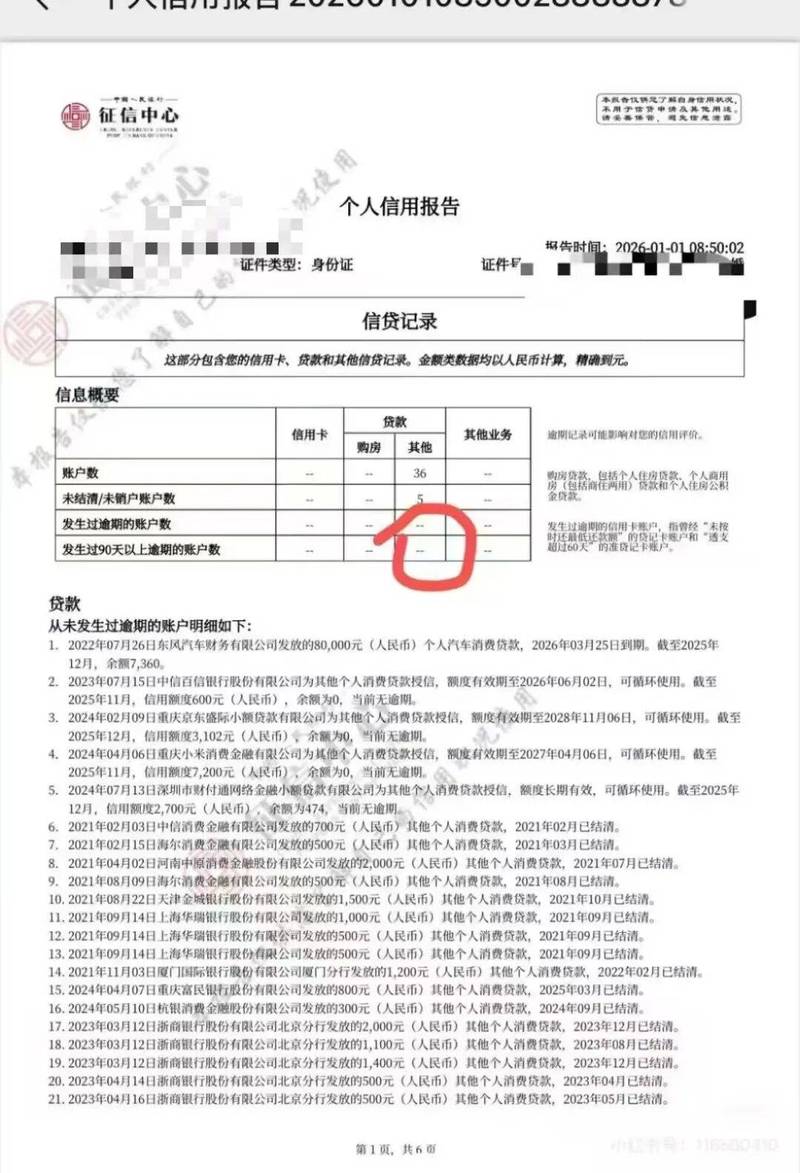
再去人民银行的网点,或者通过官方的征信平台,拉一份个人详版征信报告,重点看上面的“住房贷款”记录,有没有没结清的,或者已经结清但还在报告上的记录。
拿着这两个材料,找银行的个贷经理问。
别找售楼处驻场的那种,找你平时存钱的银行的个贷经理,人家给的答复,才是最终审批的标准。
毕竟最后批贷款的是银行,不是售楼处,也不是销售。
我见过太多人,跑了大半年的盘,好不容易看中一套,临到交钱才发现认定标准不对,差个几十万首付,直接卡壳。
之前花的时间精力,全白费。
真要打算近期买房,先别着急交那几万块的定金。
花一下午的时间,把两个报告打出来,找银行的人问清楚,再谈价。
省得最后骑虎难下。
作者|地产
排版|地产
审核|小准