2026-10-18 14:47:13
作者:
地产
上周三陪发小去河西区的建行网点签贷款,所有材料都签完了,客户经理推过来的确认页上,最后一行写着“请选择利率定价方式”。
笔都按出墨了,他抬头看我,眼睛瞪得像铜铃。
你以为的“固定”,根本不是你想的那回事
很多人第一反应,选固定就是银行给你定个死数,从今往后二三十年,每个月还的钱一分不多一分不少,踏实。
真不是。
现在的规则说穿了特别简单:不管你选哪种,当初谈好的加点数,从放款那天起就钉死了,不会变。区别只在于,那个锚定的LPR,会不会跟着市场变。
选浮动的话,到了每年约定的重定价日,就拿最新的LPR加上你当初的固定加点,算出来新的执行利率,该涨涨该降降。
选固定的话,就是把重定价日那天的LPR,直接钉成你一辈子用的锚,之后不管市场上LPR跌到3%还是涨到5%,你的利率永远是那个数,一分不动。
很多人怕选了浮动就会被银行“割韭菜”,其实真没必要——加点数从一开始就锁死了,LPR是全国统一定的,不是银行随便改的。
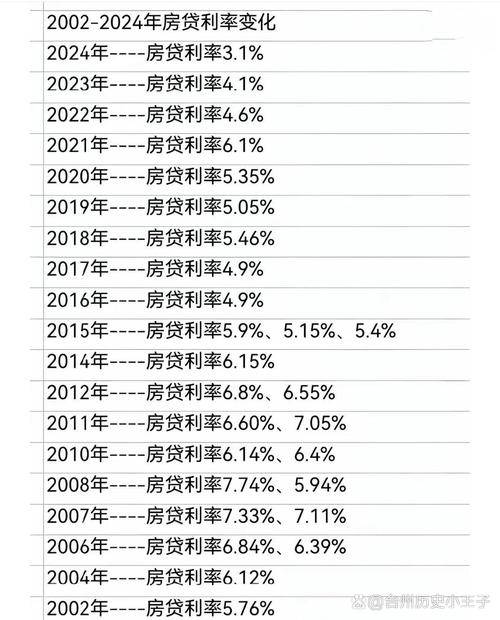 房贷利率固定与浮动还款额对比折线图
我见过最冤的客户,2021年下半年办的贷款,那时候LPR连涨了三次,全网都在喊“利率破6是早晚的事”,他咬咬牙选了固定,5.8%的利率。结果第二年LPR一口气降了35个基点,同楼层选浮动的邻居每个月少还210块,他一分没动。每次在小区门口碰到,都要拉着我吐槽五分钟。
别被网上的“标准答案”晃花了眼
这两年刷到的贷款攻略,一半说选固定稳,一半说选浮动香,吵得不可开交。
说实话,真的没必要。
要是有人能精准预测未来三十年的LPR走势,他根本不会蹲在网上写帖子赚流量,早就去金融市场赚大钱了。我上次碰到个博主,2021年年底发视频说LPR要涨到6%,让大家赶紧锁固定,2023年又发视频说LPR要跌到3%,让大家赶紧转浮动,评论区一堆人追着骂,他还委屈,说自己也是根据当时的政策判断的。
判断这东西,哪有百分百准的。
 银行个贷中心客户办理贷款业务场景
我跑了快十年的楼盘,跟各个银行的个贷经理聊过无数次,从来没人敢说哪个选择是“绝对正确”的。毕竟每个人的情况差太远了。
选之前先算明白自己的账,比啥都强
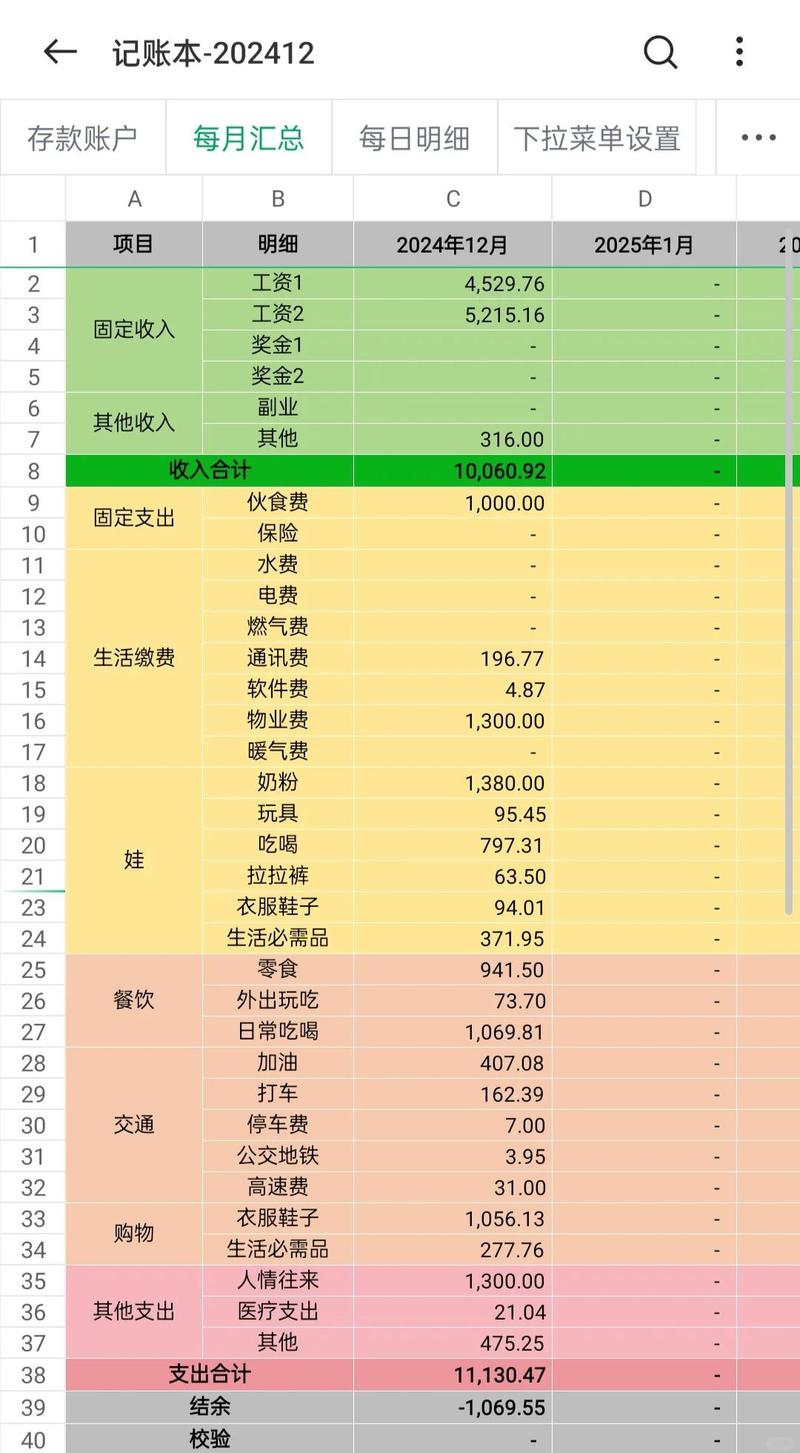 选之前先算明白自己的账,比啥都强
很多人纠结的点,全在“未来利率是涨是跌”上,其实根本搞反了顺序。
你先把自己家的收支账摊开算:现在的月供,占你家每个月税后收入的多少?要是已经占到四成以上,那其实选浮动的容错率更高——万一哪年LPR降了,每个月少掏个两三百,就能覆盖孩子的兴趣班钱,或者老人的体检费,现金流一下子就松快了。
但要是你本身就是个讨厌变数的人,每个月的开支都算得明明白白,比如这个月要存多少房租,要留多少生活费,就怕月供变了打乱整个预算,那选固定的也完全没问题。
不管选哪种,当初谈好的加点值是永远不会变的,不存在选了浮动就会被银行偷偷加点的情况。
重定价日是可以自主选择的,要么是每年1月1日,要么是每年的贷款放款对应日,签合同的时候多瞅一眼,别填错了。
要是你现在的贷款利率,本身就比当地同类型的贷款低个大几十BP,那其实真没必要纠结。就算未来利率上下浮动个0.3个点,算下来每个月也就差个百八十块,犯不上为这点事熬好几个通宵刷攻略。
前几天有个老客户给我发消息,说当初听劝,把重定价日选在了放款对应日,今年重算的时候,利率比同小区选1月1日的邻居早享受了三个月的降息,多省了六百多块。
其实哪有什么最优选择啊。
你把自己的账算明白,不被网上的焦虑带着走,就不会选错。
现在就打开手机银行,找到你的贷款合同,看看当初选的是哪种定价方式,重定价日是哪天。记在备忘录里。省得哪天银行扣钱了,你才反应过来,哦,原来我的利率该调整了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:刚批贷款的人都在纠结:房贷利率选固定还是浮动
文章链接:https://m.lfdjt.com/p/dichan/a/11206.html