上周陪发小跑了趟河西的售楼处。
他攥着爸妈卖了老城区两居室凑出来的280万,进门就跟销售说要把那套98平的小三居全款结了,连优惠都懒得砍。
销售抬头看了他一眼。
没直接接话。
先拉着他算了笔账。
算完他愣了半小时,原来自己之前想的”全款比贷款省几十万利息”,根本不是这笔账的全部。
先掏出去的钱,根本不是差个利息数
很多人第一反应就是,全款不用付利息,贷100万30年光利息就快赶上本金了,纯纯给银行送钱。
这话没错。但你得算另一笔:要是你把280万全掏出去付了房款,扣掉契税、维修基金这些杂七杂八的费用,手里剩的钱可能连三个月的家庭开支都兜不住。
我见过太多人把全部身家砸进房子里,钥匙拿到手那天连换个好点的抽油烟机都要算三个月的工资。憋屈不?
反过来算,同样的房子,你付3成首付,剩下的196万留手里,哪怕就存成三年期的大额存单,每年的利息都能覆盖小一半的房贷月供。更别说要是哪天遇到个好的投资机会,或者家里老人突然要做手术,你不用低三下四找亲戚借钱,刷个卡就能把事办了。
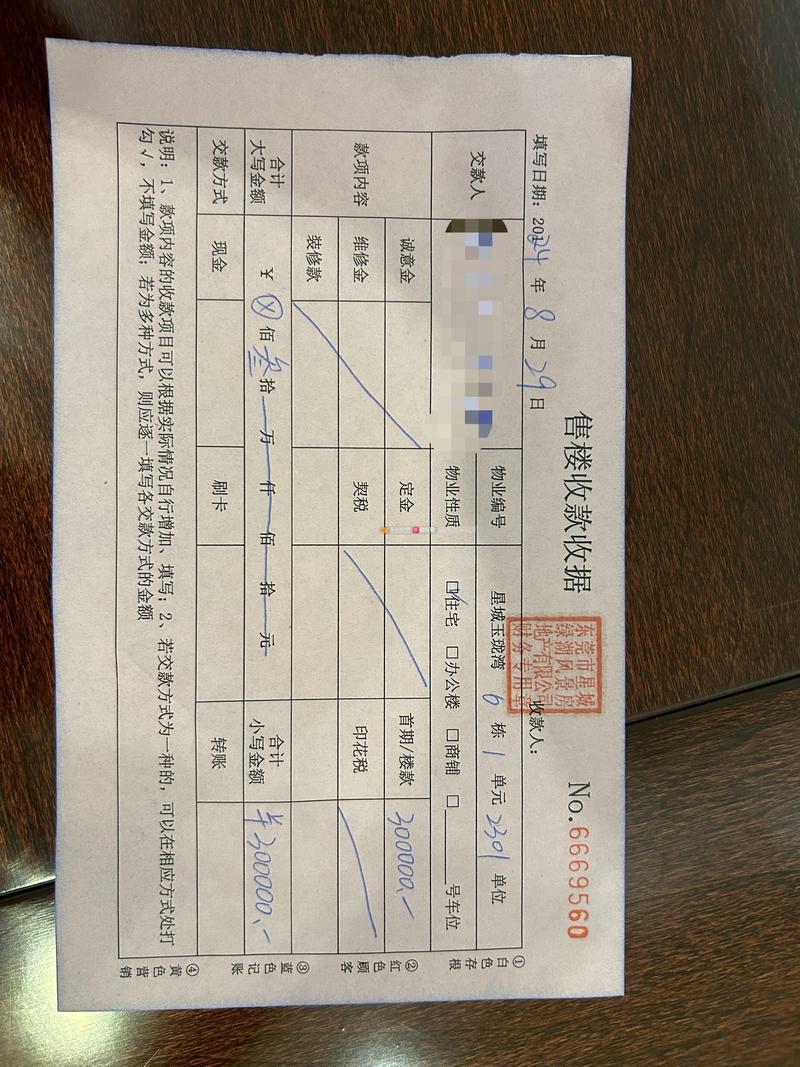
别觉得手里攥着钱是浪费。手里的活钱厚度,才是你遇到突发状况时的硬底气。
房子从拿到手那天起,绑定的权利就不一样
全款付完的房子,只要开发商把资料递到不动产登记中心,你拿到的房产证是干干净净的,没有任何抵押记录。
想卖?随时能挂中介。想拿房子做个经营贷周转?当天交材料可能下周钱就到账。就算哪天遇到开发商资金链出问题,你是付了全款的业主,维权的时候说话的分量都不一样——毕竟你已经把全部购房义务履行完了,房子从法律层面就是你的。
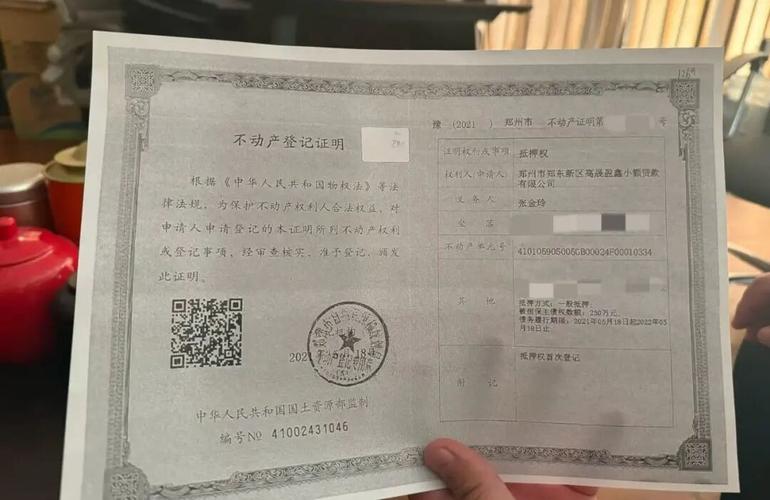
贷款买的房子呢?从放款那天起,房子就抵押给银行了。房产证上会盖个清晰的抵押章,想过户、想二次抵押,必须先把剩下的贷款全部结清,办完解押手续才能动。前两年有个开生鲜店的客户,本来想拿房子抵押30万进春节的货,结果因为房贷没结清,解押流程前前后后走了40天,等他拿到钱的时候,批发市场的档口都撤了,亏了小几十万。
这不是危言耸听。抵押登记的流程时长,在你急用钱的时候,就是能卡得你寸步难行的坎。
最容易被忽略的,是未来几年的政策影响
很多人买房的时候只盯着当下的房价和利率算,从来没想过自己以后会不会换房。
现在绝大多数城市的限贷政策,都是看你名下的住房贷款记录的。哪怕你第一套房是全款买的,没贷过款,下次换房的时候,只要当地政策认首套贷款记录,你还是能按首套的低首付、低利率申请贷款。反过来,要是你第一次买房就把首套贷款的额度用了,下次换改善房的时候,可能就要按二套的标准算,首付比例直接拉到6成,利率还要上浮一大截。
还有公积金的使用规则,要是你第一次买房就把公积金的最高贷款额度用满了,以后再想换房申请公积金贷款,可能剩下的额度就不够用了。具体的认定标准,以当地最新政策为准。
别听网上那些人瞎扯什么”贷款就是当一辈子房奴”。真要是你手里的钱除了存银行没有别的靠谱去处,而且本身就是那种看到好东西就忍不住剁手、不强制储蓄就存不下钱的人,那全款买房真的挺爽的——每个月没有催着你还钱的短信,周末想出去玩就出去玩,不用算着房贷的日子花钱。
但要是你手里的钱是要留着给孩子报兴趣班、给老人留着看病备用、甚至是要当自己未来创业的启动资金的,那真的没必要把全部身家都砸进那堆钢筋混凝土里。
下次你去售楼处算价的时候,别着急拍板说要付几成。先拿张纸列清楚:未来三年的刚性支出有多少,能接受的最长失业空窗期是多久,手里剩下的钱能不能覆盖这些需求。算完这些再选付款方式,比你听一百句别人的经验都靠谱。
作者|地产
排版|地产
审核|乐乐