上周三晚上十点多,我刚洗完澡擦头发,手机弹了个语音。是去年一起抢江北核心区盘的小周,声音都快哭了——攒了三年的首付,网签都过了,就等银行放贷款,结果审批被打回来。
问原因?翻了他打出来的详版征信报告才发现,去年同事找他帮忙做了个两万块的消费贷担保,同事连续三次逾期没还,记录全挂在小周的征信上。
真的。
我见过太多人,为了领个满减的外卖红包随手点了某呗的提额按钮,转头就抱着手机刷一晚上”征信花了怎么办”的帖子,觉都睡不着。真没必要先自己吓自己。
别被“征信花了”这三个字吓破胆
很多人对征信的误解,全来自网上那些博眼球的流量帖。好像只要你点过一次网贷申请,这辈子就别想办房贷了。哪有这么夸张。
真正会直接卡房贷审批的,从来不是那些无关痛痒的软查询,而是这几类硬伤:近两年连续三个月逾期、累计六次逾期的记录,当前还没结清的逾期欠款,申请房贷前半年内有大额未结清的消费贷、经营贷,或者征信上显示你的月度负债已经超过月收入的五成。
至于那些你点了“查看额度”但根本没提交申请的记录,属于银行不会在意的软查询。哪怕你半年内点了十次,只要没真的申请贷款、没留下硬查询记录,银行根本不会拿这个说事。
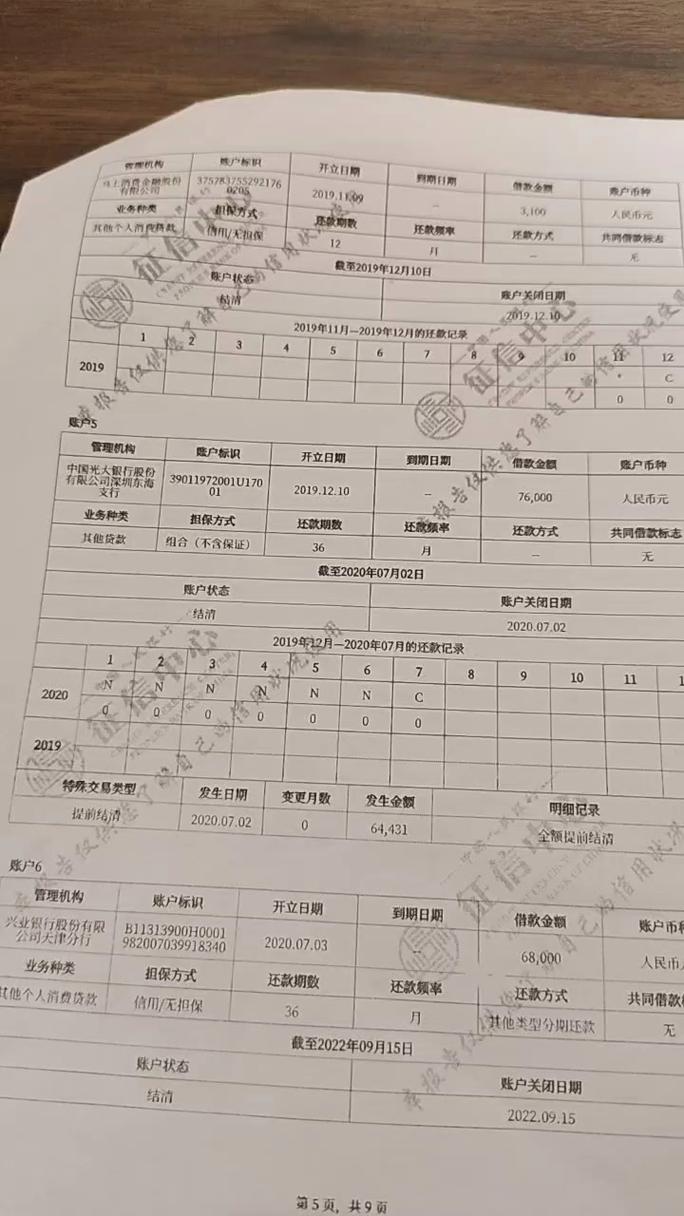
我之前遇到过一个刚工作两年的小姑娘,为了买个最新款的手机,申了三个不同平台的消费分期,半年内硬查询记录有七次。本来她资质挺好,能拿到首套房贷的最低利率,结果银行直接给她上浮了10%的利率,算下来三十年要多还十几万——具体利率政策以当地银行最新要求为准。她当时坐在银行大厅哭,说早知道就不贪那点分期免息的便宜了。
这些隐形坑,比直接逾期还容易踩
很多人觉得自己信用卡从来没逾期,征信肯定没问题。真不是。
帮别人做担保,哪怕你自己没花一分钱,对方的逾期、负债,都会实打实算在你的征信报告上。 刚才说的小周就是踩了这个坑,他当初觉得同事关系好,抹不开面子帮忙签个字,根本没当回事,谁能想到最后影响自己买房。
还有个很多人忽略的点:如果你在申请房贷前,刚把几十万的首付从别的账户转进来,尤其是从那些消费贷、信用卡的备用金账户转的,银行一查征信看到你刚申请了大额贷款凑首付,直接就会拒贷——现在监管查经营贷、消费贷违规入房市查得严,这点真的别碰。
对了,别随便把自己的身份证借给别人去办什么手机卡、银行卡。之前有个客户的征信上莫名其妙多了一笔三万块的信用贷,查了半天才知道是大学同学拿他的身份证去办的,逾期了一年多,他自己完全不知道。
真的踩坑了,还有补救的余地
很多人一看到征信上有逾期记录,第一反应是赶紧把那张信用卡销了,把欠款结清就完事。错。
千万不要直接销卡销户。 你要是把有逾期记录的信用卡直接销了,那笔逾期记录会一直在你的征信报告上挂着,要等五年才会消。正确的做法是继续正常用这张卡,按时还款,用新的良好记录把之前的逾期记录覆盖掉,一般两年之后,银行审批房贷的时候就不会太在意之前的小逾期了。
要是是被人冒用身份贷的款、或者银行系统出错导致的逾期,直接带身份证去当地的人行网点提交异议申请,一般15个工作日就能把错误记录消掉。要是是硬查询太多,那就半年内别碰任何信用卡申请、网贷申请,别随便点那些“查看你的专属额度”的按钮,养半年,等记录慢慢消了再去申房贷。
真要是有非恶意的逾期,比如忘了还信用卡,后来马上补上了,也可以找当初的发卡行开个非恶意逾期的证明,拿着这个去找房贷的审批经理,很多时候也能通融。
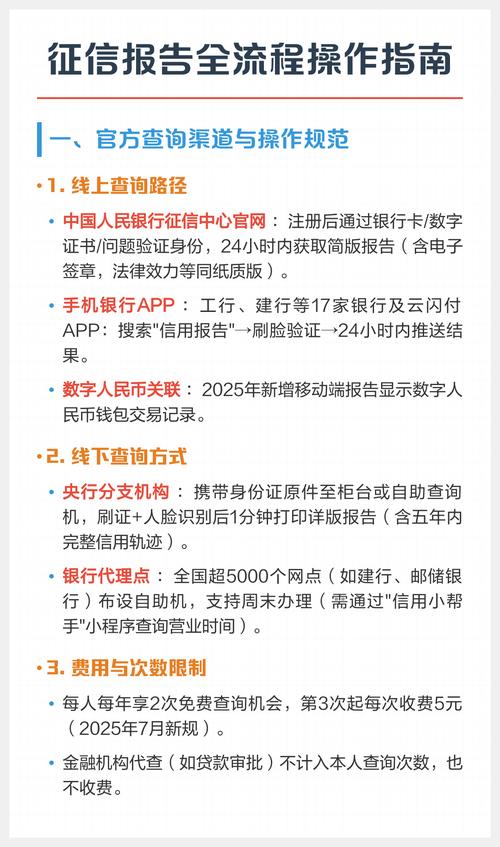
对了,最近打算办房贷的,这两天就抽空去就近的人行网点打份详版征信——一年前两次是免费的。别等网签完了、首付都交了,才发现自己征信上有莫名其妙的记录,那时候真的骑虎难下。
打出来的报告别随便乱扔,上面有你的所有身份信息、贷款记录,丢了被人捡去乱申贷款,又是一堆麻烦事。
作者|地产
排版|地产
审核|见微