上周陪同事去建邺的房产交易大厅办过户,刚进门就碰到个穿藏青色POLO衫的大叔,攥着刚打印的受理回执,对着手机那头的中介骂。说之前让他准备三十万解押款,现在带押过户直接办完了,那三十万他本来还得找朋友借,要给人包个两千块的红包当谢礼。
真的黑。之前好多中介都故意不说有这个政策,就靠垫资赚差价。
先把老流程的账算明白,你就知道这政策有多香
以前卖有按揭的二手房,流程卡得死死的。你想卖房,得先把剩下的房贷全还清,从银行把房产证拿出来,解了押,才能跟买家办过户。
要是你手里没那么多钱?要么找亲戚凑,要么找垫资公司借。借个几十万,用个十天半个月,手续费最少两个点。上次我帮朋友算过,他卖房子剩38万贷款,垫资公司要收7600,就用12天。
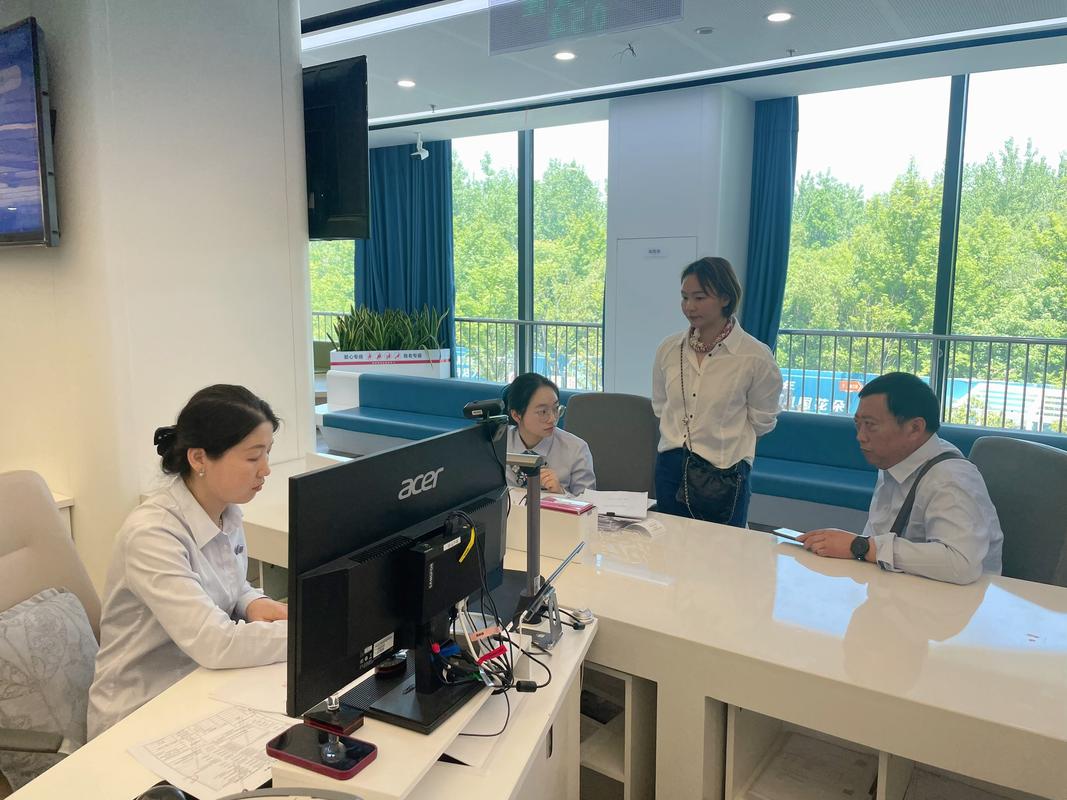
带押过户就是把这个最麻烦的环节跳过去了。不用你提前解押,不用你垫钱,交易的时候直接把你剩下的贷款,从买家的房款里扣出来还给原贷款银行,剩下的钱直接打你卡上,房子同步过户给买家。
说白了,就是把原来要分三步走的事,合并成一步办了。
不是所有房子都能办,先查这两个东西
好多人以为带押过户是万能的,签了合同才发现办不了,白白赔违约金。真的别犯傻,先查两个东西,再谈交易。
头一件事,查你原贷款银行和买家的贷款银行,有没有加入当地的带押过户协作名单。要是两家银行没签合作协议,跨行走不通,那要么换银行,要么还是得走老流程。我上次碰到个小伙子,卖家是工行的贷款,买家要在招行办,结果南京那会招行还没进工行的协作名单,最后只能找垫资,多花了一万二,哭都来不及。
还有件事,查你房子有没有除了按揭之外的其他抵押。比如你之前欠了私人钱,把房子押给别人做了抵押登记,或者房子被法院查封了,这种都办不了。必须得是只有一笔住房按揭贷款的房子,才能走这个流程。
哦对,还有个特别大的误区。好多买家问,是不是走带押过户,我就要接着还卖家剩下的房贷?真不是。卖家的贷款会在交易当天直接结清,跟后续买家的贷款半毛钱关系没有。买家的贷款是全新的,按你现在的资质、现在的LPR算,该多少是多少。
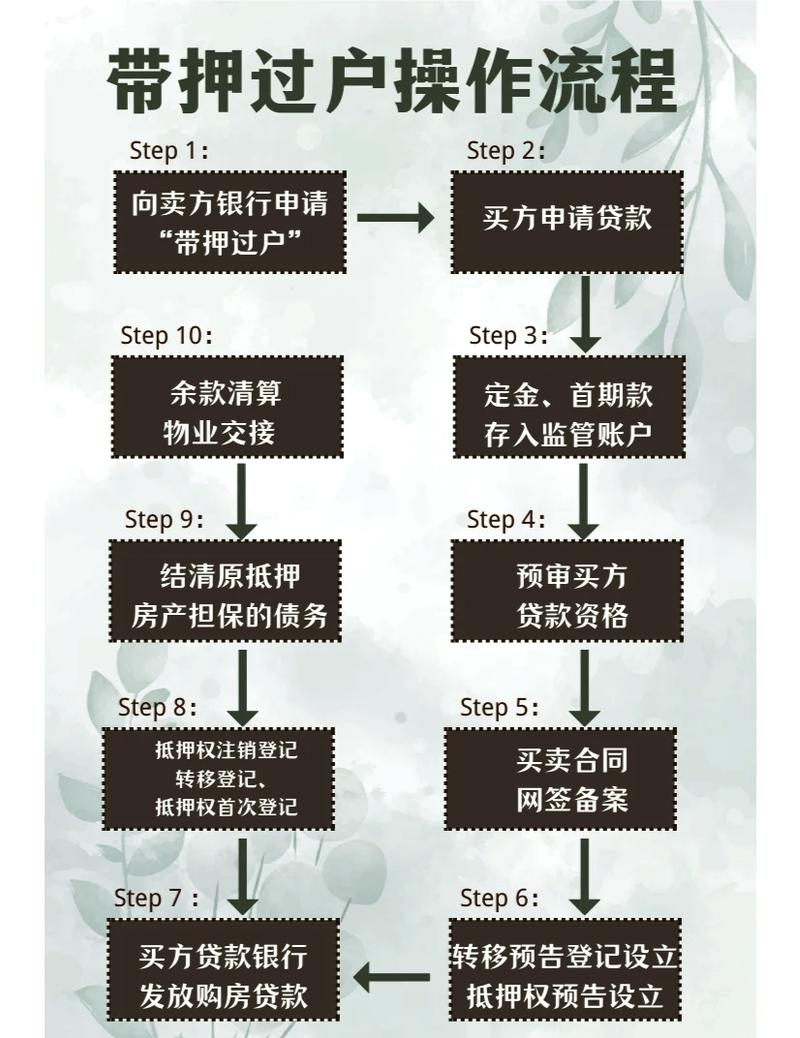
实际跑下来,整个流程比你想的要简单
我去年帮我姐办过一次。她卖的房子剩42万房贷,本来想找公婆凑钱解押,我让她先打了贷款行的电话,刚好她和买家的贷款行都是建行,直接走的同行带押过户。
整个流程没跑几趟。先是两边银行把贷款审批都过了,然后我们带着材料去不动产登记中心,一个窗口同时办过户和抵押变更,当天就出了受理回执。等了3天,买家的贷款放下来,银行直接扣了42万还给原贷款行,剩下的房款直接打我姐卡上。
前后加起来4天,省了快八千的垫资费。她当时直接给我买了杯二十多的奶茶,加了两份珍珠,爽得很。
当然,不同城市的流程不一样,所有细节都以当地不动产登记中心的最新通知为准,别信网上的通用攻略,毕竟每个城市的协作银行名单、办理要求都不一样。
要是你最近打算买或者卖二手房,签合同之前先打不动产登记中心的咨询电话,问清楚你要交易的房子能不能走带押过户,再算清楚垫资成本和流程成本,哪个划算选哪个。别等签了字才发现踩坑,那时候哭都来不及。
作者|地产
排版|地产
审核|知知