绝大多数新手,一开始就搞错了宠物保险的作用
很多人上来就问,买这个能回本吗?我家猫一年没病,是不是亏了? 说实话,这东西从根上就不是让你赚钱的。它是帮你托底的。 二三十的小病,掏得起,不用报也不心疼。真到了要开刀、要住院、要长期治的大病,动辄几万块,大部分普通养宠人,真的掏得那么爽快吗? 我见过太多人,最后选了安乐,不是不爱,是真的拿不出钱。那种无力感,没经历过的不会懂。
很多营销号吹什么“每月三十块,看病全报销”,听听就算了,哪有全报销的好事?羊毛都出在羊身上。 你要记着,宠物保险保的是你付不起的大额风险,不是给你报销每次几十块的体检驱虫。摆正这个预期,你就不会觉得是智商税。
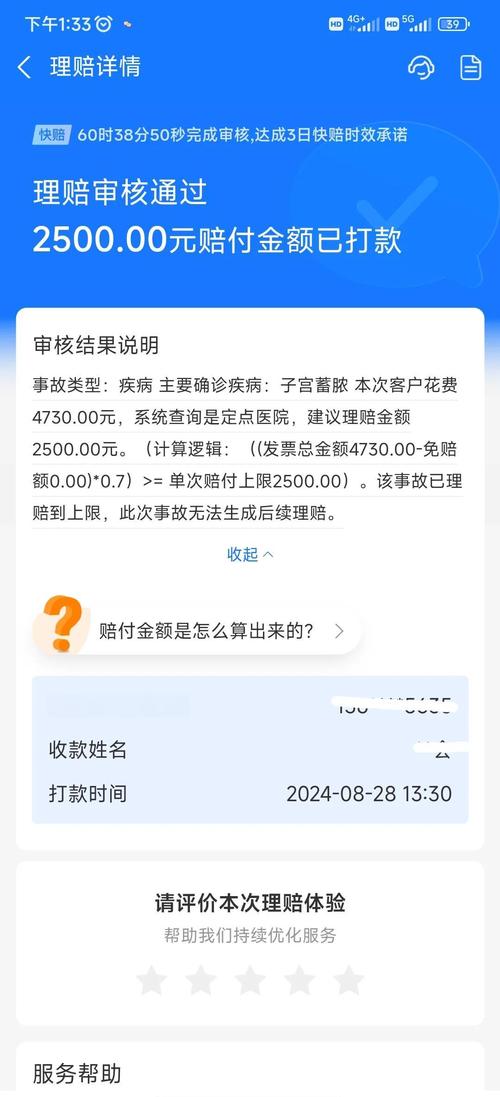
不过话说回来,现在市面上乱七八糟的产品太多,踩坑的真不在少数。我帮好几个朋友看过她们买的保险,一半都踩了坑。
买之前一定要捋清楚的几个隐形坑
第一个坑就是等待期。 很多新手急着买,买完第二天就带狗去体检,查出来个冠状,找理赔,人家直接拒了——大部分宠物保险的疾病等待期是30天,意外险是3天,等待期内发病,一律不赔。 别信什么“零等待”,要么是坑,要么只保意外。
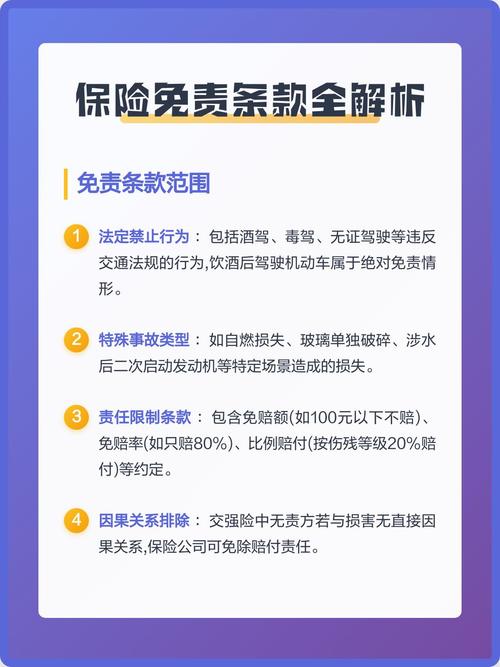
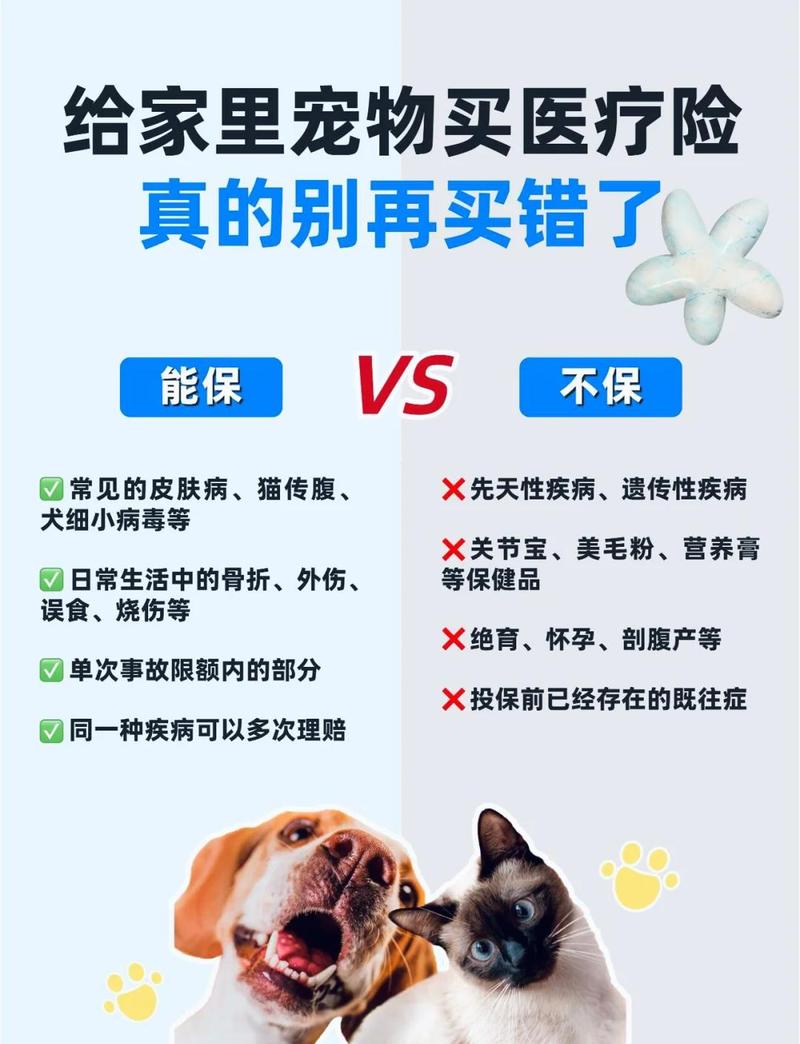
第二个坑,免责条款里的慢性病排除。 很多产品说保大病,但是你仔细看,糖尿病、慢性肾病、先天性疾病,都不在保障范围里。尤其是买的时候已经查出来有慢性病的,后续治疗肯定不赔,别被人蒙。
第三个坑,免赔额和报销比例。 很多人只看报销比例,不看免赔额。这里要分清楚,绝对免赔和相对免赔。我们一般选绝对免赔就好,比如100块绝对免赔,就是你花了1000,减去100,剩下的按比例报。那种0免赔的,保费贵出一倍都不止,真没必要。 还有,报销比例是不是区分社保内外用药?宠物医院很多好药都是自费的,要是只报社保内的,那报不了几个钱。
第四个坑,指定医院限制。 我之前有个粉丝,家住十八线小县城,买完才发现,整个市都没有几家合作医院,要报销得开车两百公里去省会,来回油费都够看病了,这不扯吗? 买之前一定要先查,你家附近的常去医院在不在合作名单里,这点比什么都重要。
普通人买宠物保险,怎么选不费脑
我整理了几个很简单的标准,你对着看就行,不用费那劲对比十几个产品。 首先,能买就早买。 宠物年龄越大,越难买,大部分产品超过7、8岁就不让买重疾了,只能买意外险。趁你家猫犬还年轻,身体健康的时候买,后续能续保的话,一直买着就好。
第二,保额不用贪多。 很多产品吹一年保额上百万,有用吗?宠物看病再贵,一次大病撑死了也就三万多,一年下来五六万足够了。选单次赔付保额2万以上,年累计保额5万左右就完全够用,保额越高保费越贵,没必要花那个冤枉钱。
第三,附加责任看需求。 养大型犬、爱出门遛狗的,一定要加第三方责任险,万一不小咬了人、撞了人弄坏了东西,都能赔,没贵几十块,买个踏实。 要是你家猫天天不出门,就是宅家躺平,那要不要其实都行,看你自己。 还有那种什么疫苗报销、绝育报销,其实都是添头,给你看起来很划算,其实没几个钱,不用为了这点小便宜选贵的产品。
我自己家两只猫,一年保费加起来才四百多,够够用了。 真的,养宠这么多年,我最大的感悟就是,我们养毛孩子,本来就是花钱买陪伴,谁也不想意外来的时候,因为钱的问题两难。 对吧? 你不用花大几百一年买最贵的,找个符合你需求的,几百块买个托底,真出事了,不用对着缴费单咬着牙选救还是不救,这就够了。
作者|宠物
排版|宠物
审核|安然