后来跟养宠的朋友聊天,发现一半人买过宠物保险,一半人踩过坑。有人花了钱没赔到,有人说保险都是骗人的,也有人说省了好几万。其实哪有那么多骗人,大多是买的时候没搞懂规则。
买宠物保险,最先要看的不是保额,是这个
很多人上来就问,一年多少钱?最高能赔多少?比来比去选了个看起来性价比最高的,结果出事赔不到,才发现核心条款没看。最重要的两个点,等待期和既往症,百分之八十的拒赔都出在这儿。
等待期是什么?就是你买了保险之后,要过够这个天数,生病才能赔。短的十来天,长的重疾等待期能到九十天。我见过有人冬天看身边猫都发尿闭,赶紧给自己猫买一份,结果买完一周自家猫也发病了,刚好卡在等待期里,一分不赔,白交了保费。
既往症更坑。说白了就是买保险之前,你家猫已经得的病,不管你自己知不知道,以后复发或者相关治疗,一律不赔。我朋友之前给猫买保险,买之前猫得过一次湿疹,治好了就没当回事,半年后湿疹复发去治疗,申请理赔直接被拒,合同里写得明明白白,她买的时候根本没翻到那一页。
不少人买之前不给宠物做体检,自己也不知道宠物有没有潜在的慢性病,买完半年查出来,直接被算作既往症拒赔,喊冤都没地方喊。
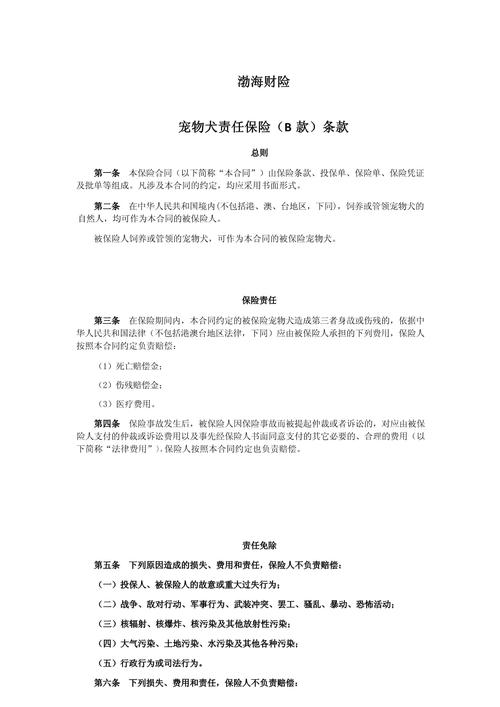
说实话,很多销售卖保险的时候,不会主动跟你说这些。他只会跟你说“一年三百,最高赔十万”,听得你心动,交钱完事,真出事了才翻合同,晚了。
你想不到的那些“不赔”暗坑
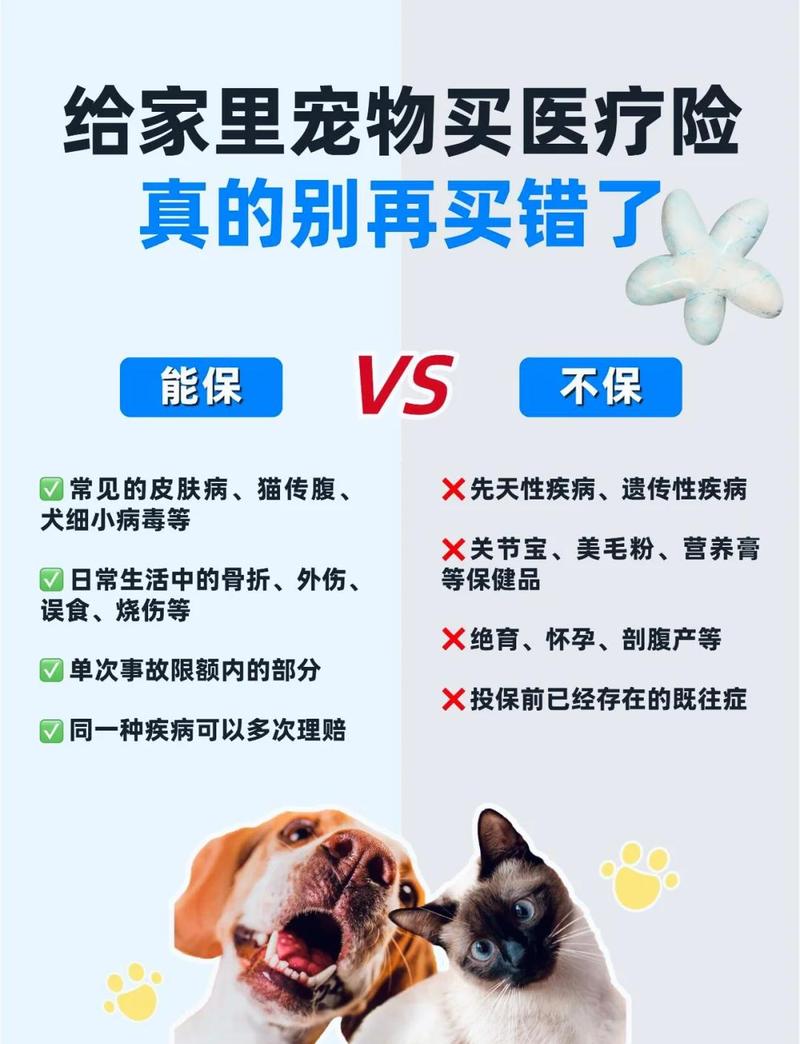
除了等待期和既往症,还有好多情况,大部分人都默认能赔,其实根本不赔。比如几十块钱一年的“宠物保险”,大多只保意外,不保疾病。什么叫只保意外?就是被车撞了,从楼上摔下来了,被别的狗咬了,这种外来的突发的意外才赔,你家猫尿闭、得肾病、生肿瘤,这种疾病一概不赔。很多人贪便宜买了,出事了说保险骗人,其实是你没看清楚保的是什么。
再比如先天性和遗传性疾病,绝大多数普通宠物保险都不赔。折耳猫的软骨病,布偶猫的心肌病,英短的多囊肾,这些品种猫高发的遗传病,大多在免责条款里。要是想买能赔的,得找专门附加了遗传病责任的,保费会贵一点。
还有什么不赔?自己乱喂药吃出问题不赔,宠物走丢被偷了不赔(除非附加了盗抢险),常规的绝育、疫苗不赔,你给宠物美容剪毛烫伤了,不少也不赔。
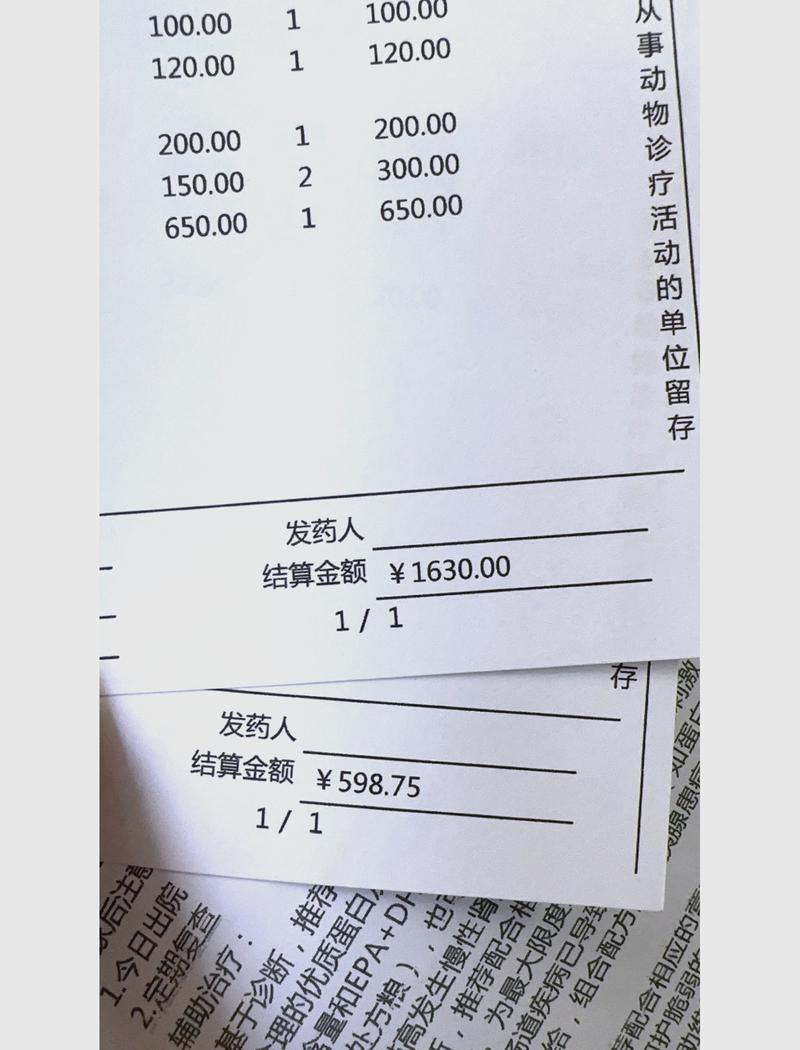
我之前刷到过一个求助,说自家金毛吃了骨头卡在肠胃里,开刀花了一万多,保险公司只赔了一千,为什么?因为那份保险每次治疗有500块免赔额,只报超过免赔额的部分,而且报销比例只有60%,算下来就是这么多。很多人不知道免赔额是什么,上来就说赔的少,其实规则都写在那儿。
到底要不要买宠物保险,看这两点就够
如果你养的是身强体壮的年轻田园猫狗,你手里随时能拿出两万以上的闲钱当医疗备用金,其实真的可买可不买。说白了保险就是转移风险,你自己能扛得住这点风险,就没必要花这个钱。
但如果你符合下面任意一点,我劝你早点买。
第一种,刚工作没几年,存款不多,拿不出几万块应急。就像我去年那样,八千块就能把年终奖掏空,真要是得个大毛病需要几万,你掏还是不掏?掏了自己生活过不下去,不掏对不起毛孩子,这种两难,花几百块买个兜底就能避免。
第二种,养的是品种猫狗,或者本身已经知道容易得慢性病的。比如柯基容易腰椎出问题,美短容易得心脏病,布偶容易得软便IBD,这些病治疗起来都是长期花钱,买对了保险能帮你承担一大部分。还有经常带狗去户外遛,容易误食、受伤的,也值得买。
对了,还有一点很重要,宠物年龄大了就买不到了。大部分保险公司,超过8岁的猫狗就不让买新的重疾险了,所以最好在宠物两三岁身体好的时候买,能续保就一直续着,别等七八岁生病了再想起来买,那时候人家根本不卖你。
买的时候记着,先确认两件事:第一你常去的宠物医院是不是符合保险公司要求的等级,第二续保要不要二次核保——尽量选不需要二次核保的,今年得了病,明年还能接着赔,不会随便拒保。
风险这东西,你可以一辈子用不上,但真要用的时候拿不出来,才是最难受的。
作者|宠物
排版|宠物
审核|小北