上次陪闺蜜带她的英短去急诊做导尿,结账的时候屏幕上跳出8700的数字,她蹲在医院走廊的台阶上哭,说之前刷到过好几次一年三百多的宠物保险,总觉得我家猫能吃能睡买了就是浪费,这下好了,大半个月工资直接没了。
我当时站在旁边递纸巾,没好意思说——我自己三年前也差点因为同样的侥幸,赔进去小一万。
先搞懂:你买的宠物保险,到底保啥?
很多人对宠物保险的认知还停留在“宠物生病就能报”的阶段,真等理赔的时候才发现,拒赔的理由能列半页纸。
比如先天性的心脏病、髌骨脱位,绝大多数普通医疗险是不赔的。比如投保前就已经出现的慢性肾病、频繁软便的肠胃问题,只要保险公司查到你有过往的就诊记录,直接就把这部分的责任划出去了。
最容易踩的坑就是健康告知。这是整个宠物保险条款里,唯一不能耍任何小聪明的环节。
别觉得“我家猫从来没去过医院,随便填无既往症就行”。真到理赔的时候,保险公司会翻遍你在所有合作宠物医院的电子病历,哪怕你半年前只是带猫去做了个常规体检,查出有轻微的牙结石,你没在健康告知里填,后续如果因为牙周炎问题要做手术报销,人家都有理由拒赔。
我之前见过一个铲屎官,给自家柯基买了保险,投保的时候没说柯基小时候得过细小,后来柯基因为病毒感染引发了继发肺炎,申请理赔的时候被拒,几千块的保费打了水漂。
说白了,你填健康告知的时候有多敷衍,理赔的时候就有多狼狈。
别侥幸。
别被低保费骗了:这几类保险买了等于白扔钱
我前两年贪便宜,刷到过一个首月1块的宠物保险广告,点进去就买了,算下来一年保费才99。
真出事的时候才傻了。
我家猫那次尿闭去急诊,导尿加留观总共花了1200,等我点开理赔界面才看见,这个保险的年度免赔额是1000,单次报销比例只有30%,而且只报住院产生的费用,急诊的处置费、检查费一分都不报。最后算下来,我总共拿到了60块理赔款。
真的,当时我看着那个数字,差点把手机扔了。
挑宠物保险的时候,别先看一年要交多少钱,先盯三个核心数字:免赔额规则、实际报销比例、是否覆盖急诊与普通门诊。
免赔额优先选单次免赔的,别选那种年度累计免赔额的——比如你第一次带猫去医院花了800,第二次花了300,凑够1000的年度免赔额才能开始报销,这种对经常需要跑医院的老年宠物、玻璃肠胃的猫狗来说,基本等于没免赔福利。
报销比例要选定点医院能到70%以上的,最好是那种不限定医院级别,只要是有正规动物诊疗资质的机构都能报的。别选那种只跟三四家偏僻的宠物医院合作的,你家楼下的社区宠物医院不在名录里,买了也白搭。
还有,一定看清楚是否覆盖门诊。很多便宜的保险只报住院费用,像猫狗常见的尿闭导尿、肠胃炎输液、耳螨耳炎上药这些,大多都是门诊处理,住不了院,那这些保险对你来说完全没用。
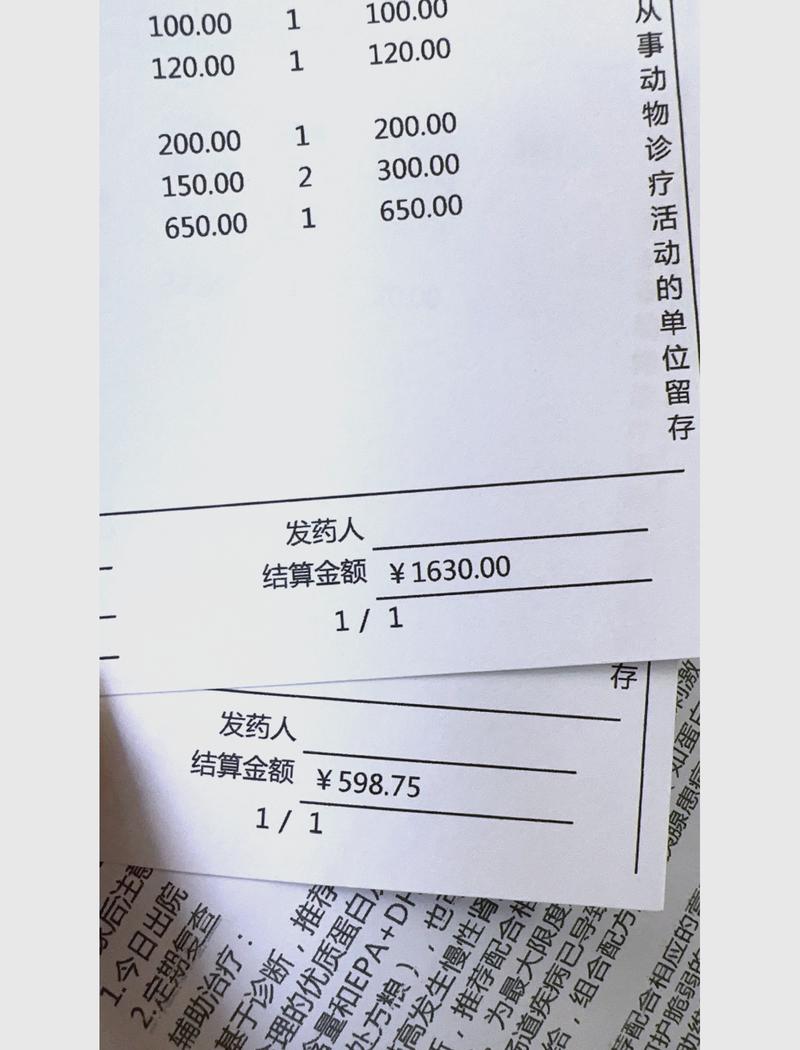
我后来换的那份保险,是单次200免赔,定点医院报80%,急诊门诊都覆盖,一年360块。
真的划算吗?算完账我才知道之前有多傻
之前我也总觉得,给宠物买保险是纯纯的智商税。
我家两只猫,一年保费加起来720,要是一整年都健健康康没去医院,这钱不就白交了?
直到去年我家六岁的大猫犯膀胱炎,导尿加三天住院,连带着开了小半袋处方粮,总共花了2100。扣掉200的单次免赔额,最后报了1520,我自己只掏了580。
那瞬间我突然想通了。
养宠这事儿,从来就不是“没病就是赚”的逻辑。你永远不知道下一秒你家猫会不会翻垃圾桶吞了整根皮筋,你家狗会不会趁你开门不注意冲出去捡地上的葡萄吃。这些突发的急症,哪个不是一进宠物医院就大几千的开销?
我之前认识一个刚毕业的小姑娘,养的柯基得了细小,治疗前后花了1万2,她当时每个月工资才4000,交完房租连饭都快吃不起,蹲在宠物医院走廊纠结要不要放弃治疗。幸好她之前随手买了一份一年200多的保险,最后报了9000多,才把狗救回来。
说实话,宠物保险从来不是为了让你赚钱的。
它就是给你留个兜底的底——真到要掏大几千给宠物治病的时候,你不用纠结“这钱够我买个新包了”,也不用蹲在走廊哭着算自己的存款够不够交医药费。
就这么简单。
我现在给身边所有刚养宠物的朋友推荐保险的时候,从来不会说“这个保险能帮你省大钱”。我只会说,你就当每个月少喝两杯奶茶,攒个几百块放那儿,真出事的时候,你不会后悔。
作者|宠物
排版|宠物
审核|小北