上周在河西南陪客户谈价,跟业主磨了快俩小时,终于把420万的房子谈到405万。小伙子攥着意向书高兴得不行,转头约了银行面签,坐那听客户经理算完贷款额,脸当场就垮了。
他本来算的是,405万的房子,首套三成首付,掏121.5万就行,剩下的283.5万走商贷。结果银行给的评估价只有360万,按七成贷款算,只能贷252万。算下来他要掏的首付是153万,比之前多了31.5万。
他当时就愣了,说我明明花405万买的房子,银行怎么不认这个价?
这俩价格,根本不是一回事
很多人第一次碰二手房交易,会默认所有的价格都是统一的——你掏多少,银行就按多少给你算贷款。哪有这么顺的事。
贷款额度是按评估价算的,不是按你实际的成交价算的。所谓成交价,就是你跟业主你情我愿谈拢的交易价,可能因为业主急着用钱卖得比小区均价低,也可能因为你刚好看上那个带大露台的户型,愿意多掏几万块。
而评估价,是银行委托的第三方评估公司,上门看完房子、翻完同小区近三个月的成交记录、扣完房子本身的硬伤折损之后,给出的一个保守参考价。这个价格的核心作用,是帮银行判断——万一你以后还不上贷款,把房子卖了能不能覆盖放出去的贷款额。
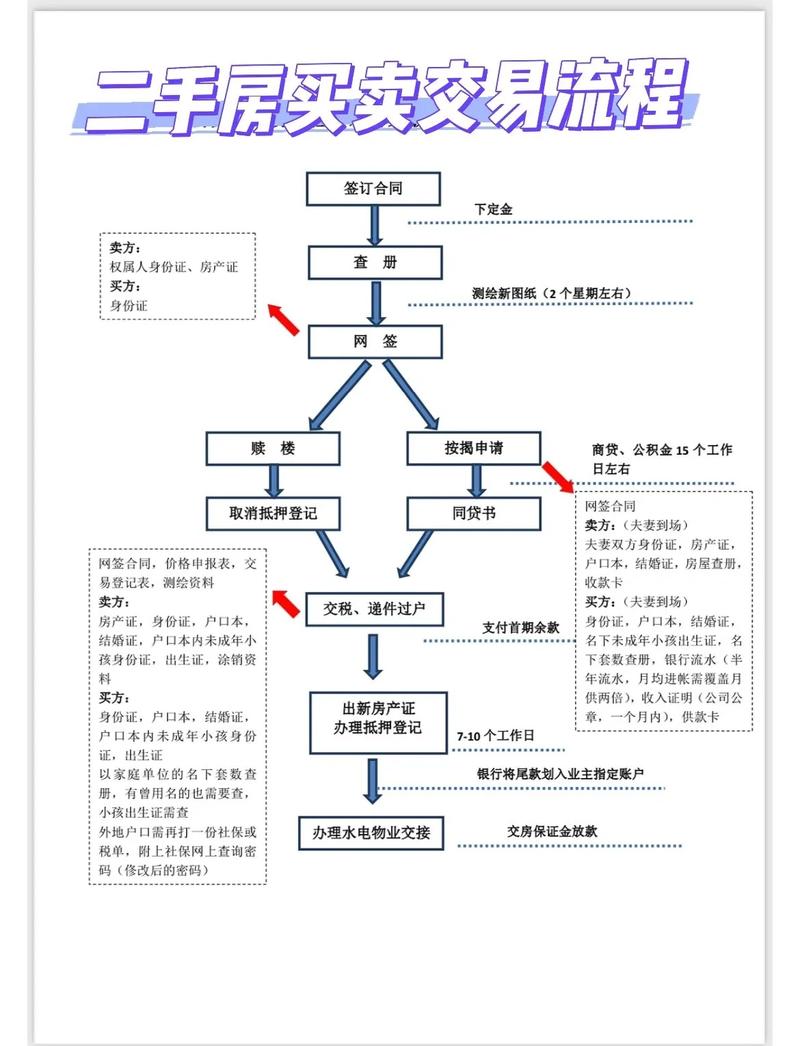
说白了,这俩价格从一开始的定价逻辑就不一样。一个是市场里买卖双方博弈出来的实际成交数,一个是金融机构为了控风险算出来的保守数,天生就不可能完全对齐。
差出来的钱,到底卡在哪
差得少的,可能就几万块,大家凑凑也就补上了。差得多的,能差出几十万,直接把人买房的计划打乱。
真的。
什么情况容易差得多?比如楼龄超过20年的老小区,评估公司对这种房子的贷款成数卡得严,本身估值就不会太高;比如小区已经连续好几个月没有一套真实成交记录,评估师没有参考样本,只能往低了报;再比如你买的是顶楼漏过水、底楼潮得长霉的硬伤房源,扣完折损,价格自然上不去。
之前碰到过个买鼓楼老破小的客户,成交价270万,最后评估价只给了210万,算下来首付要多掏快20万,他当场坐在评估公司的沙发上叹气,说早知道当初就不咬着牙选那个带学区的顶楼了。
中介总喜欢拍胸脯跟你保证,”放心,我们找关系肯定能把评估价拉到跟成交价一样”。别信。
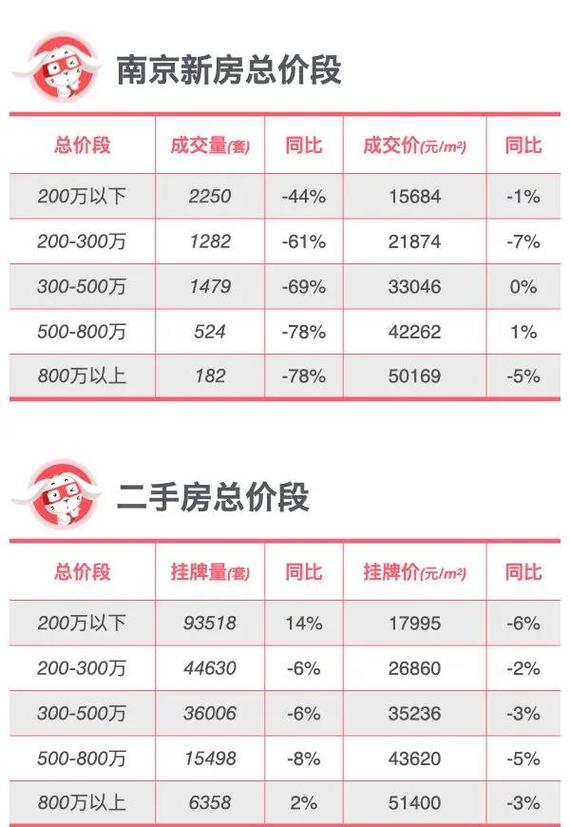
就算真的能拉到那么高,你后续要交的契税、个税,全都是按评估价算的。多出来的税费也是你自己掏,算下来未必划算。
面签前就能算明白的账,别等交了定金才慌
好多人踩这个坑,都是流程顺序搞反了。
一上来就拽着业主砍价,砍到自己觉得赚了,意向金、定金全交了,合同都签了,才想起来去问银行能贷多少。这时候就算评估价跟成交价差了十万八千里,你要么硬着头皮补首付,要么就违约赔定金,怎么选都闹心。
正确的顺序其实特别简单。你看中某套房子,先别急着跟业主掰扯价格,先找你意向贷款的银行个贷经理,把小区名字、具体房号、楼层、装修情况报过去,让人家给你一个初步的评估区间。比如人家跟你说,这个小区最近同户型的评估价基本在355万到365万之间,那你自己先算笔账:如果我最终谈的成交价是400万,贷款按评估价的七成算,能贷259万,那我实际要掏的首付就是141万。
这个数你能不能拿得出来?能拿得出来,你再去跟业主谈价,谈成了也不会临时掉链子。
别钻牛角尖。
评估价本来就不是越高越好,也不是越低越好。它就是个站在风险防控角度算出来的中间值,你非要硬拉着它跟市场价对齐,最后要么多交税费,要么把自己套在更高的贷款压力里,没必要。
哦对了,每个银行对不同小区的评估尺度都不一样,老小区的贷款年限要求、不同面积段的税费标准,具体的评估规则、贷款成数要求,以当地最新政策为准,别拿着别的城市的交易经验往南京的房子上套,没用。
下次你再去看房,别一上来就拽着业主问最低能让多少,先掏出手机给常联系的个贷经理发个小区定位,顺嘴问一句这个盘最近的评估价区间。问完再坐下来谈价,能省掉大半临时凑钱的狼狈。
作者|地产
排版|地产
审核|小北