 大讲堂

前阵子在南京奥体看演唱会,几万人挤在一块儿,我手机5G信号满格,微信发出去转圈转了快一分钟。那会儿我就在想一个事——我们天天喊5G多快,一到人多的地方就集体趴窝。毛病不在基站功率,在频谱。低频段就那么点带宽,人一多就挤成早高峰的应天大街高架。毫米波通信,说白了就是给这条高架硬生生再开几十条车道。代价呢?也不小。
很多人以为毫米波是新东西。不是。它老得很,老毛病也一个没改。
毫米波不是新技术,它的老毛病一个没改
先把定义摆清楚:业内说的毫米波,一般指24GHz到100GHz这一段。5G的FR2频段就落在这里头,24.25到52.6GHz是主战场。波长只有几毫米,所以叫毫米波。
波长短,好处很直接——天线可以做得极小,同一个面板里塞进几十上百个阵元,这就是相控阵。波束赋形靠它,波束扫描也靠它。指向性强,干扰小,频段还干净。带宽能到400MHz甚至800MHz,Sub-6那边一个载波才100MHz,差距在这摆着。
但物理规律翻脸比翻书还快。
穿透损耗大。混凝土墙?基本别想。玻璃、树叶、甚至你手里握着的手机壳,都能让它掉一大截。最要命的是人体本身——手一挡,链路直接掉10dB以上,这不是玄学,是实测。还有雨衰。下大雨的时候衰减能飙到每公里十几dB。哦对,60GHz附近有个氧气吸收峰,信号在空气里传都能被吃掉一部分。这是自然规律,砸多少钱都改不了。

所以毫米波通信的部署逻辑,跟Sub-6完全两码事。它必须是视线传播,必须密集组网,必须靠波束跟踪把人盯住。你走着走着换个方向,波束得跟着你转。这套系统复杂到什么程度?一个毫米波基站里,射频通道可能几十上百条,每条都要独立的相位控制、功率放大、滤波。成本和功耗就是这么堆上去的。
说实话,很多宣传材料把毫米波讲得太轻巧了。什么高速率低时延,没错,实验室里确实漂亮。真搬到南京新街口那种环境走一圈,你就知道什么叫做理想丰满。
美韩冲得早,中国为什么反而按兵不动
这事挺有意思。
美国是第一个吃螃蟹的。FCC在2016年就开放了28GHz、37GHz、39GHz这些频段,Verizon 2018年就上了5G Home,拿毫米波做固定无线接入。韩国也不慢,2018年拍卖28GHz频段,三大运营商都拿了。
结果呢?韩国运营商后来集体反悔。2022年前后,他们向政府申请减少28GHz基站的部署义务——因为建站成本太高,覆盖又差,用户不买账。这事在业内被反复拿出来讲,因为它是毫米波商用化最真实的一面镜子。
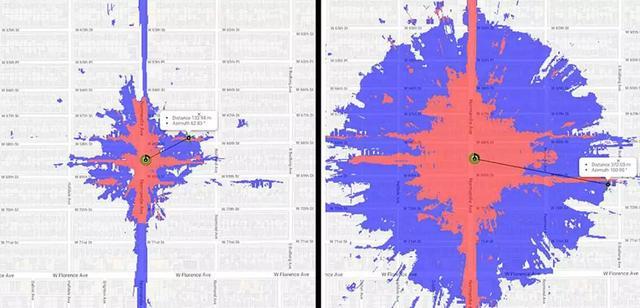
中国这边,思路一直很清楚。公网以Sub-6为主,2.6GHz、3.5GHz、4.9GHz这几段先把覆盖铺起来。毫米波呢?2020年才正式规划了24.75到27.5GHz和37到42.5GHz两段试验频率,一直没大规模商用放号。2023年工信部又给三大运营商分了毫米波试验频谱,但你去查,主要方向是工业互联网、场馆、专网这些场景。
为什么?因为中国运营商的账算得很明白。Sub-6一个基站能覆盖几百米到一公里,毫米波呢?城区里可能就一两百米,还得视距。同样的钱砸下去,覆盖面积差好几倍。用户感知的网速提升,在日常刷短视频的场景里又没那么明显。这笔账怎么算都不划算。
不过话说回来,这不是说毫米波没戏。只是它的戏台不在公网日常覆盖上。
钱到底花在哪:射频前端和测试才是真硬骨头
毫米波产业链里,最赚钱的环节其实不是设备商。
是射频前端。相控阵天线、波束赋形芯片、功率放大器、低噪声放大器、移相器——这一整套下来,成本能占到整个基站物料的大头。用的是什么工艺?GaAs、GaN、SiGe,各有各的取舍。GaN功率密度高但贵,SiGe便宜但性能妥协。这块的玩家,Qorvo、Skyworks、Anokiwave这些名字绕不开,高通也在里面搅局。
再往上走一层,是封装。AiP,也就是天线封装,把天线阵列直接封进芯片模组里。这个技术难点在于散热和集成度。你做小了,散热扛不住;做大了,成本又上去了。苹果当年在iPhone上折腾毫米波模组,就吃了不少苦头。
还有测试。这环节特别容易被忽略。毫米波频段的测试设备,是德科技、罗德与施瓦茨两家基本把持着高端市场。一个OTA暗室、一套毫米波测试系统,动辄几百万上千万。中小厂商根本玩不起。这就形成了一个隐形的门槛——你想做毫米波产品,先得买得起测试设备。
所以你看,毫米波通信从来就不只是通信的事。它是一条从材料、芯片、封装到测试的完整链条。谁能把这链条打通,谁才有资格谈规模商用。
那些没人愿意在发布会上讲的麻烦

第一是能耗。
毫米波基站的功耗,比同覆盖的Sub-6基站高一大截。为什么?通道多、功放多、波束扫描还得持续算。5G本身已经被运营商吐槽电费吃不消了,毫米波再往上叠,运营商的电费账单会更难看。这不是技术问题,是商业模型问题。
第二是标准碎片化。
各国频谱划分不统一,24GHz、26GHz、28GHz、39GHz、47GHz……各自为政。这意味着终端要做多频段支持,成本抬高,供应链复杂度上升。全球漫游在毫米波这里基本是个笑话——你拿着美国的毫米波手机到欧洲,很大概率用不了。
第三是公众认知。
基站越密、频段越高,周边居民对电磁辐射的焦虑就越强。虽然从现有研究看,毫米波频段属于非电离辐射,能量不足以破坏化学键,IARC把射频电磁场列为2B类(可能致癌,证据有限),但社区的反对声浪是真实存在的。运营商建站时被物业拦、被居民投诉的事,在各地都不少见。这个坎,技术再好也绕不过去。
未来三到五年,我看好这三个方向
第一,固定无线接入(FWA)。
这是毫米波目前最靠谱的落地场景。美国Verizon、T-Mobile都在做,拿毫米波给家庭提供宽带替代方案。道理很简单——固定场景不需要移动性,波束对准一次就行,覆盖距离和稳定性都能接受。对于光纤入户成本高的区域,这是一个真实的商业机会。国内虽然光纤覆盖率全球领先,但在一些农村和偏远地区,FWA依然有空间。
第二,工业专网和场馆。
工厂车间、港口、矿山、体育场馆,这些场景对高带宽、低时延、高可靠有刚性需求,而且环境相对可控。你可以在厂房里按需布点,毫米波的覆盖短板在这里反而不是大问题。中国把毫米波试验频谱优先给这些场景,逻辑就在这。南京、上海一些智能制造园区已经在做试点,效果还行。
第三,6G。
这个是最确定的。6G的愿景里,太赫兹和毫米波是核心频段,没有它们,所谓的沉浸式通信、通感一体化根本无从谈起。现在的毫米波研究,很多其实是在为6G铺路。标准上,3GPP的Rel-18、Rel-19已经在为更高频段做准备。未来三五年,你会看到毫米波从专网试点慢慢往消费级渗透,节奏不会快,但方向是清楚的。
至于那些说毫米波要取代Sub-6的论调——听听就好。它们从来不是替代关系,是互补。低频保覆盖,高频保容量,这是通信行业几十年的老规矩,毫米波改不了这个格局。
真正值得盯的,其实是成本曲线。什么时候相控阵模组的价格降到今天的十分之一,什么时候毫米波才会从展台走进你家客厅。这个时间点,我个人判断,比多数人想的要晚,但比悲观者想的要早。大概就在2028到2030年之间。
到那时候再看今天这场赌局,谁押对了,谁押早了,自然见分晓。
作者|fawen
排版|fawen
审核|阿辰