普通人碰这个,首先坑的是自己
很多人觉得,我把消费贷的钱转几手,银行哪能查到?
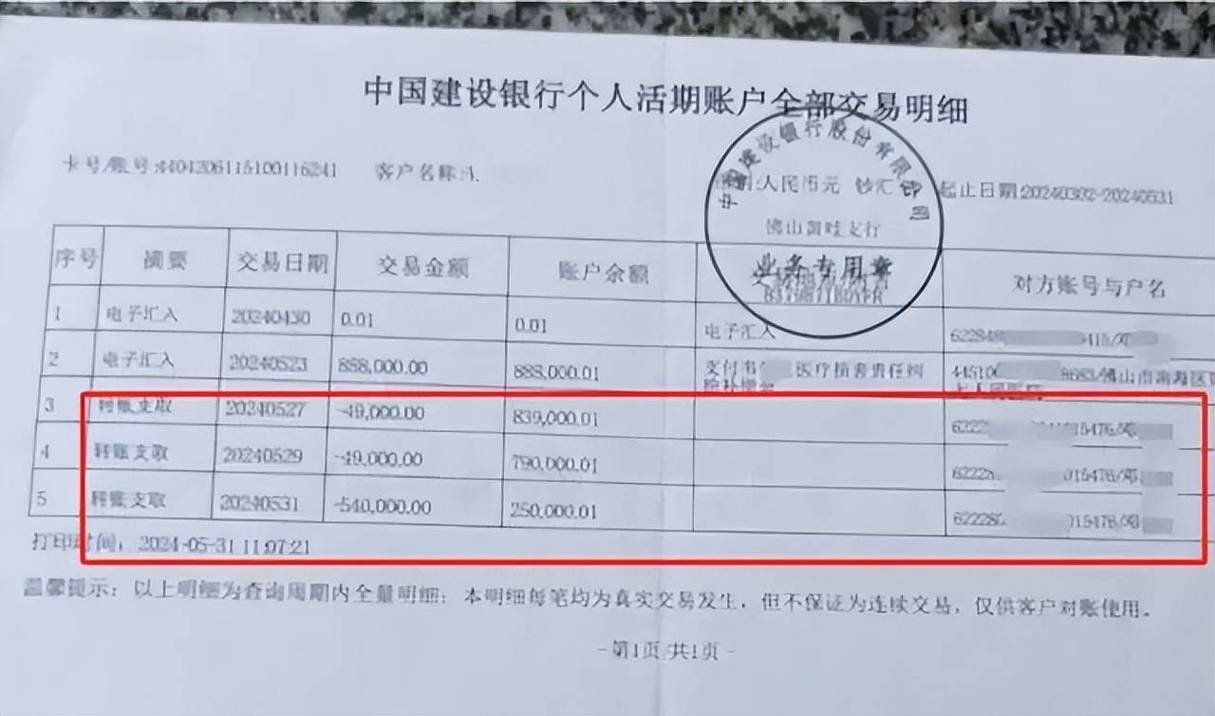
房贷审批最核心的一环就是查首付资金来源,现在大数据联网,你什么时候贷的款,贷了多少钱,最终转到了哪个账户,打一眼流水就清清楚楚。真查到消费贷进了首付,直接给你拒贷。之前见过有人交了三十万定金,就因为这事卡了房贷,开发商退定金磨了快半年,最后还扣了五万违约金。
就算你真的运气好蒙混过去了,接下来的日子也不好熬。消费贷的利息成本远高于房贷。现在南京首套房贷利率才四个点出头,消费贷随便就是七个点八个点,期限还比房贷短得多。本来每个月还房贷就紧,现在再加一笔消费贷月供,工资发下来刚够填窟窿,一点容错空间都没有。万一生病换工作,断供一次,征信就花了,后面再办任何贷款都难。
隐形杠杆堆出来的泡沫,早晚要有人接
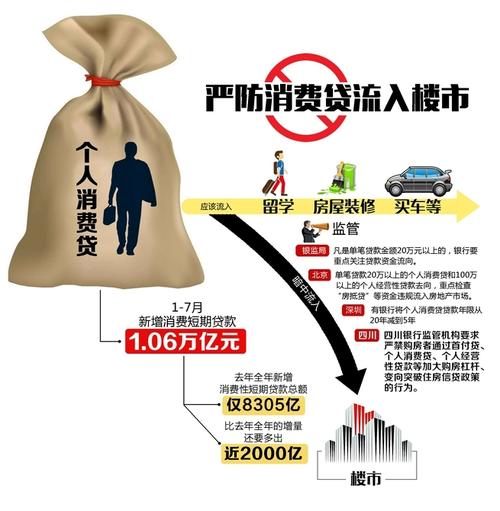
说实话,现在楼市去杠杆,就是怕大家加了超出能力的杠杆。消费贷流入楼市,相当于给本来就够高的杠杆再加一层隐形杠杆。本来你凑不出首付,就说明你目前的能力还够不上这套房,硬借助费进场,本质就是博房价上涨。
要是市场上很多人都这么干,售楼处排队的人多了,成交数据上去了,开发商就会涨价,本来能低价上车的真刚需,反而被抬得更远。一环套一环,大家都借钱买房,房价越涨越借,越借越涨,泡沫堆起来,一旦行情横盘,最先撑不下去的就是这群加了两次杠杆的人。断供法拍多了,整个区域的房价都会被拉低,最后吃亏的还是普通买房人。
差一点首付,有没有合规的解决办法
不过话说回来,现在年轻人凑首付真的难,全靠自己攒,攒到首付够了,年纪也大了。差个十万二十万,真的就没办法了吗?
最常见也最安全的,就是找亲友借。只要说清楚是借款,打好流水,给银行提供证明,大部分银行都是认的,不算违规。好多地方现在允许提取公积金付首付,具体规则以当地最新政策为准,可以先去公积金中心问清楚。
退一步说,实在凑不够,能不能看看面积小一点的,位置偏一点的?先上车总比硬上杠杆强。别信违规中介的包装话术,什么“转三手绝对查不出来”“收点服务费帮你搞定”,真查到了,中介收钱就跑,所有后果都是你自己担。
那个南京的95后后来听了劝,找舅舅借了十万,剩下的十万跟开发商谈了分期,最后顺利过了房贷审批。你看,明明有合规的路子可以走,为什么要去碰违规的红线?征信就一张,犯不上为了一套房,把自己未来十几年的信用搭进去。要是你凑首付差十万八万,你会选哪条路?
作者|地产
排版|地产
审核|柚子